Суммовая оценка доходов и затрат в налоговом учете
Статья объясняет, почему суммы доходов и затрат в бухгалтерском и налоговом учете могут различаться, и как в проводках отражается реквизит «Сумма (н/у)».
ЧитатьТема публикаций
Справочные материалы по этой теме.
Статья объясняет, почему суммы доходов и затрат в бухгалтерском и налоговом учете могут различаться, и как в проводках отражается реквизит «Сумма (н/у)».
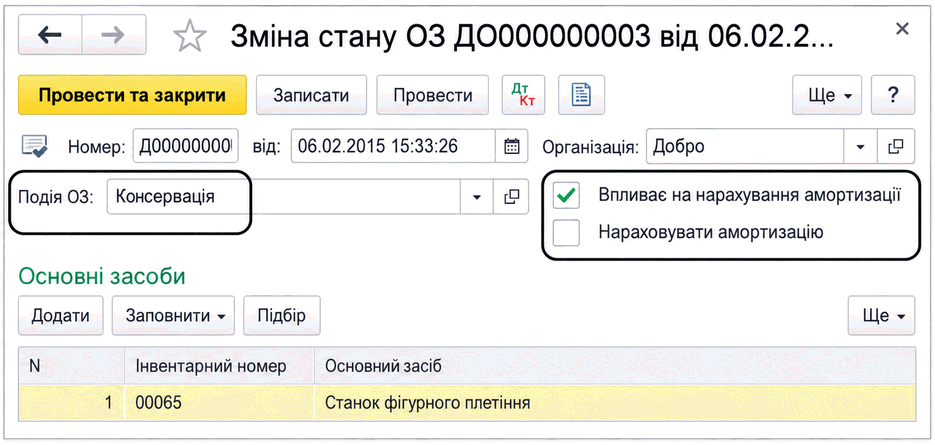
ЧитатьВ BAS Бухгалтерия амортизацию основных средств временно приостанавливают документом «Изменение состояния ОС» во время консервации. Описаны необходимые флажки и момент приостановления и возобновления амортизации.
ЧитатьОписано ведение учета единого налога для юридических и физических лиц, в частности учет платежных операций и реализации основных средств. Приведены доступные регламентированные отчеты и книги учета.. Единый налог с юридических лиц. Единый налог с физических лиц
Читать<b><i>Бухгалтерский учет</i></b> представляет собой процесс выявления, измерения, регистрации, накопления, обобщения, хранения и передачи информации о деятельности предприятия внешним и внутренним пользователям для принятия решений (ст.1 Закона о бухучете).Бухгалтерский учет ЕСВ. Налоговый учет ЕСВ
ЧитатьДля корректного заполнения отчета «Декларация по НДС» необходимо понимать, является ли покупатель плательщиком НДС, который применяет специальный режим налогообложения согласно ст.209 НКУ:
ЧитатьДля переноса данных из конфигурации "Бухгалтерский учет для бюджетных учреждений Украины" версии 7.7 в конфигурации для бюджетных учреждений на платформе 1С:Предприятие 8 необходимо, чтоб в базе 7.7 были рассчитаны бухгалтерские итоги по квартал, в котором находится дата, на которую будут переноситься остатки.
ЧитатьВ конфигурации предусмотрена возможность ведения учета по упрощенной системе налогообложения, как юридическими, так и физическими лицами.Единый налог с юридических лиц. Единый налог с физических лиц
ЧитатьЭкспресспроверка ведения учета (меню "Операции" —” "Бухгалтерский учет" —” "Экспресспроверка") –“ средство, помогающее пользователю в любой момент времени получить как сводную, так и достаточно детальную информацию о состоянии данных его информационной базы.
ЧитатьВ данной статье рассматривается методика внесения остатков по объектам строительства на примере в конфигурации «Бухгалтерия для Украины», редакция 1.2.
ЧитатьВ данной статье рассмотрены основные принципы и механизмы «ручного» отражения хозяйственных операций в конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0. Статья также актуальна для типовой конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
ЧитатьВ целях налогового учета доходы подразделяются на доходы от операционной деятельности, прочие доходы, и доходы, не учитываемые для определения объекта налогообложения.Отражение доходов от операционной деятельности. Отражение прочих доходов. Отражение доходов, не учитываемых для определения объекта налогообложения
ЧитатьПриведенный в статье пример воспроизводился в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
Читать