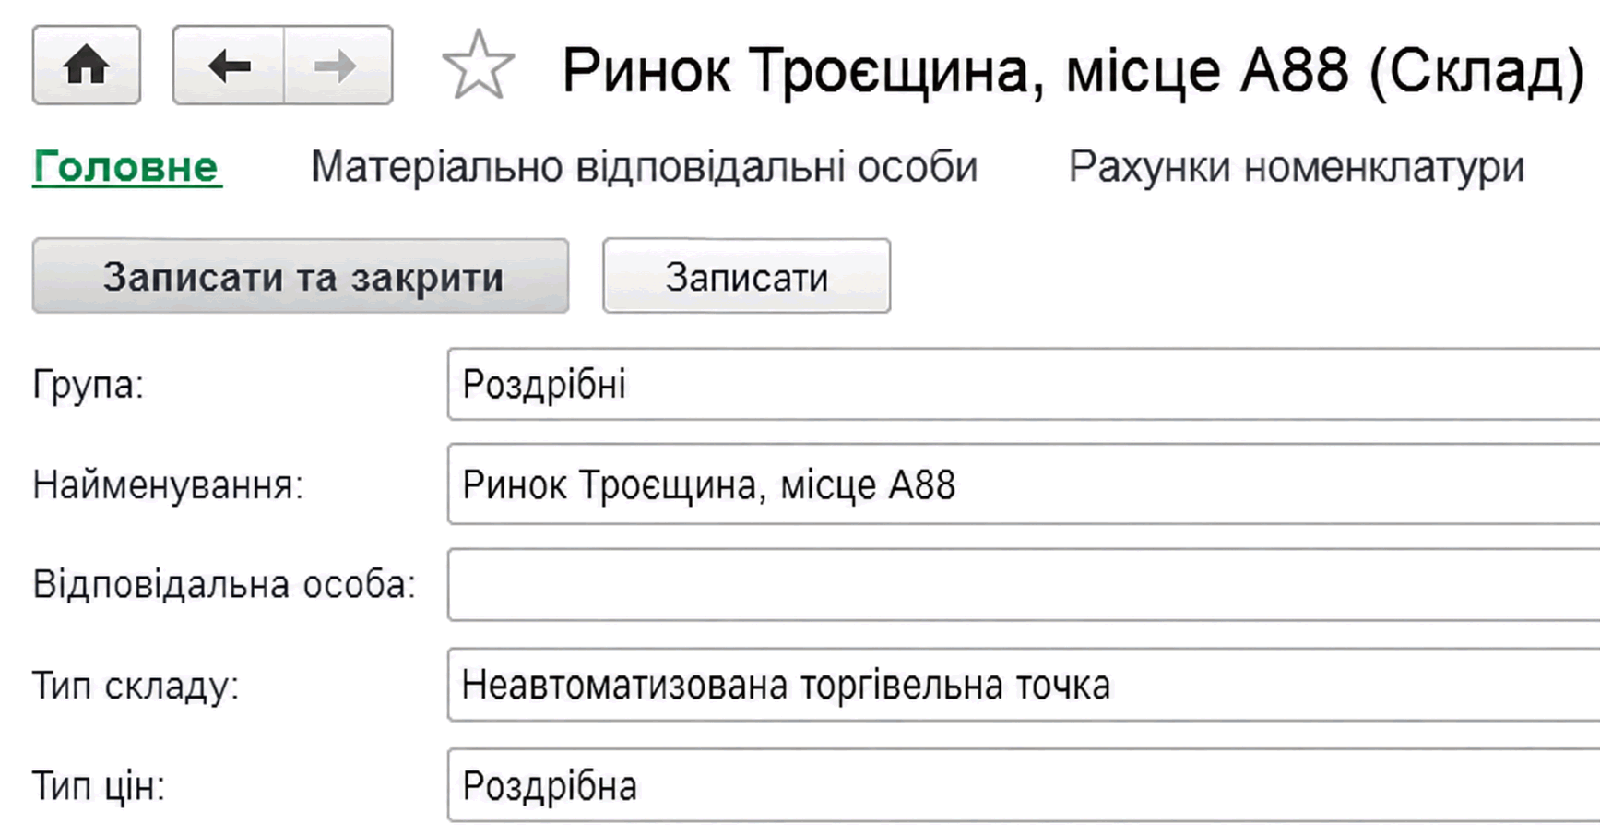
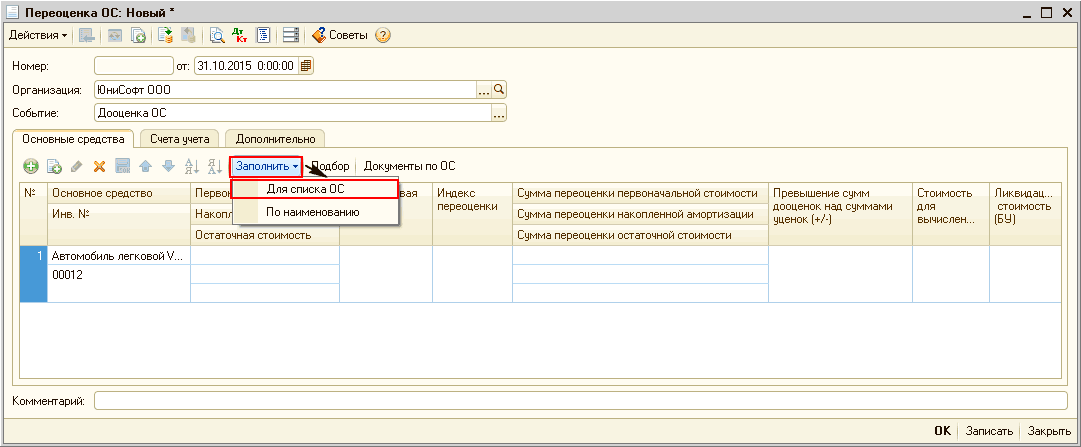
Описан учет товаров и розничной выручки в автоматизированных и неавтоматизированных торговых точках. Рассмотрены поступление, продажи, переоценка, инкассация и безналичные оплаты.. Учет товаров в розничной торговле. Переоценка товаров в рознице при учете по продажным ценам. Учет розничной выручки. Оплата платежными картами и банковские кредиты
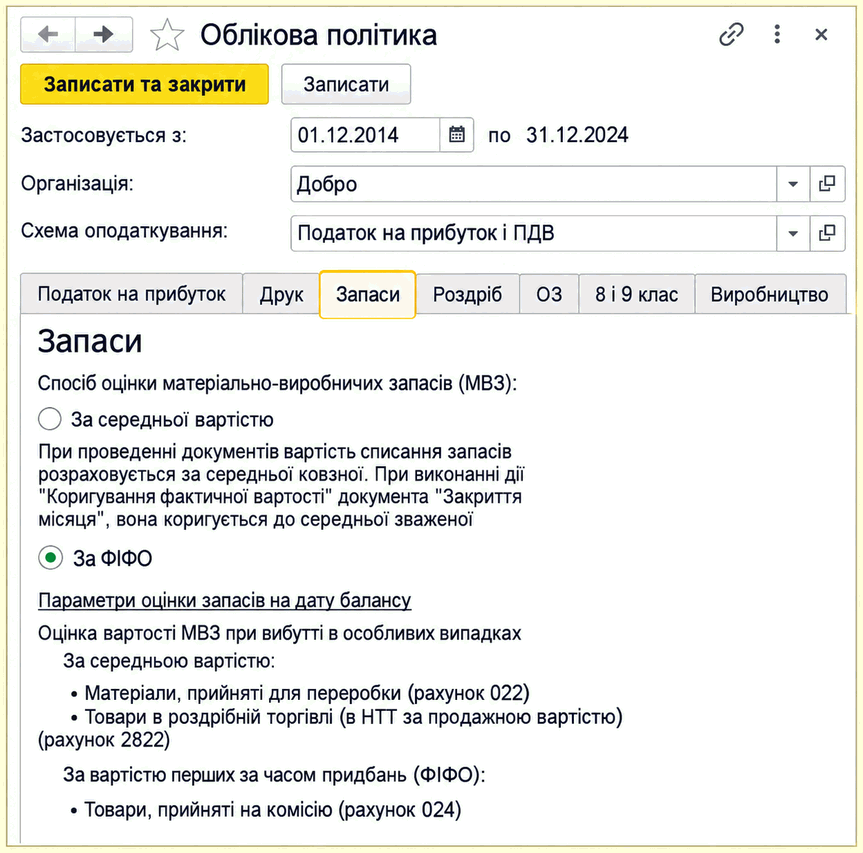
Описаны настройки учетной политики для запасов и розничной торговли: методы оценки, особые случаи их применения и параметры переоценки запасов на дату баланса.
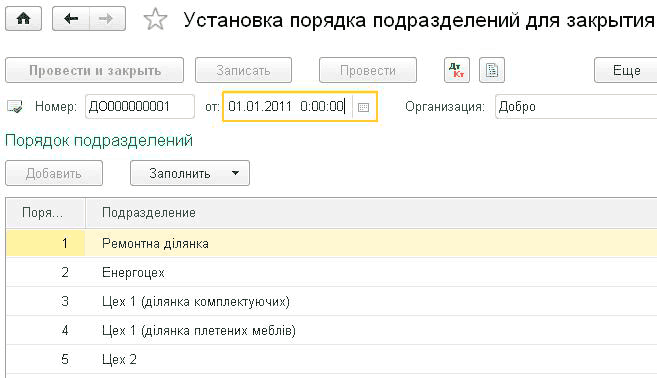
Для начисления амортизации основных средств в бухгалтерском и налоговом учете предназначена регламентная операция "Начисление амортизации ОС" документа "Закрытие месяца". Для начисления амортизации нематериальных активов в бухгалтерском и налоговом учете предназначена регламентная операция "Начисление амортизации НМА" того же документа.Начисление амортизации. Переоценка валютных средств. Распределение ТЗР. Корректировка фактической стоимости номенклатуры. Списание расходов будущих периодов. Расчет себестоимости готовой продукции. Определение порядка переделов. Способ расчета себестоимости производства вручную (по подразделениям). Способ расчета себестоимости производства по переделам предполагает автоматический расчет порядка переделов. В этом случае в качестве передела воспринимается выпуск одного подразделения по одной номенклатурной группе.. Корректировка фактической стоимости номенклатуры. Расчет себестоимости, продукции, полуфабрикатов, работ и услуг по прямым затратам производства. Распределение общепроизводственных затрат. Корректировка плановой стоимости продукции и полуфабрикатов до фактической стоимости.. Переоценка стоимости запасов. Расчет торговой наценки по проданным товарам
До начала регистрации операций розничной торговли в учетной политике организации следует указать способ оценки товаров в рознице —” по стоимости приобретения или по стоимости продажи (см. раздел "<u>Учетная политика организации</u>").Учет товаров в розничной торговле. Определение цен розничной продажи. Поступление товаров в розничные торговые точки. Продажи в автоматизированных торговых точках. Продажи в неавтоматизированных торговых точках (по стоимости приобретения). Переоценка товаров в рознице при учете по продажным ценам. Учет розничной выручки. Оплата платежными картами и банковские кредиты
Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика также применима для конфигураций «Управление торговым предприятием для Украины», редакция 1.2 и «Управление производственным предприятием для Украины», редакция 1.3.
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2, не ниже релиза 1.2.23). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2, не ниже релиза 1.2.23), «Управление производственным предприятием для Украины» (редакция 1.3, не ниже релиза 1.3.32).
Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика также применима для конфигураций «Управление торговым предприятием для Украины», редакция 1.2 и «Управление производственным предприятием для Украины», редакция 1.3.
Приведенные в статье примеры актуальны для конфигурации «Управление производственным предприятием для Украины» (редакция 1.3, не ниже релиза 1.3.25).Пример. Анализ данных
Приведенные в статье примеры воспроизводились в конфигурации «Управление торговым предприятием для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление производственным предприятием для Украины» (редакция 1.3) и «Управление торговлей для Украины» (редакция 2.3).