Варіанти обліку роздрібної торгівлі на виробничому підприємстві
Стаття актуальна для конфігурації «Управління виробничим підприємством для України» (редакція 1.3).
Стаття актуальна для конфігурації «Управління виробничим підприємством для України» (редакція 1.3).
Облік товарів у роздрібній торгівлі ведеться за собівартістю, а не за ціною реалізації. Бухгалтерський облік роздрібної торгівлі ведеться без застосування рахунку 285 «торгова націнка». Також у конфігурації не передбачено ведення обліку роздрібної торгівлі із «сумовим обліком». Тобто ведення аналітичного та кількісного обліку в роздрібній торгівлі є обов'язковим.
Варіант обліку в роздрібній торгівлі, перелік допустимих господарських операцій, а також документообіг повністю визначається видом торгових точок, перелік яких ведеться на базі довідника «Склади (місця зберігання)»:
- вид складу «Оптовий» - використовується для продажу в роздріб кінцевому споживачеві. Продаж у роздріб з оптового складу ведеться за довільними цінами;
- вид складу «Роздрібний» (Автоматизована торгова точка (АТТ)) – «пономенклатурний» облік з оперативним відображенням щоденних продажів. Використовується для продажів кінцевому споживачеві, але також може використовуватися для продажу сторонньому контрагенту за «оптовою схемою»;
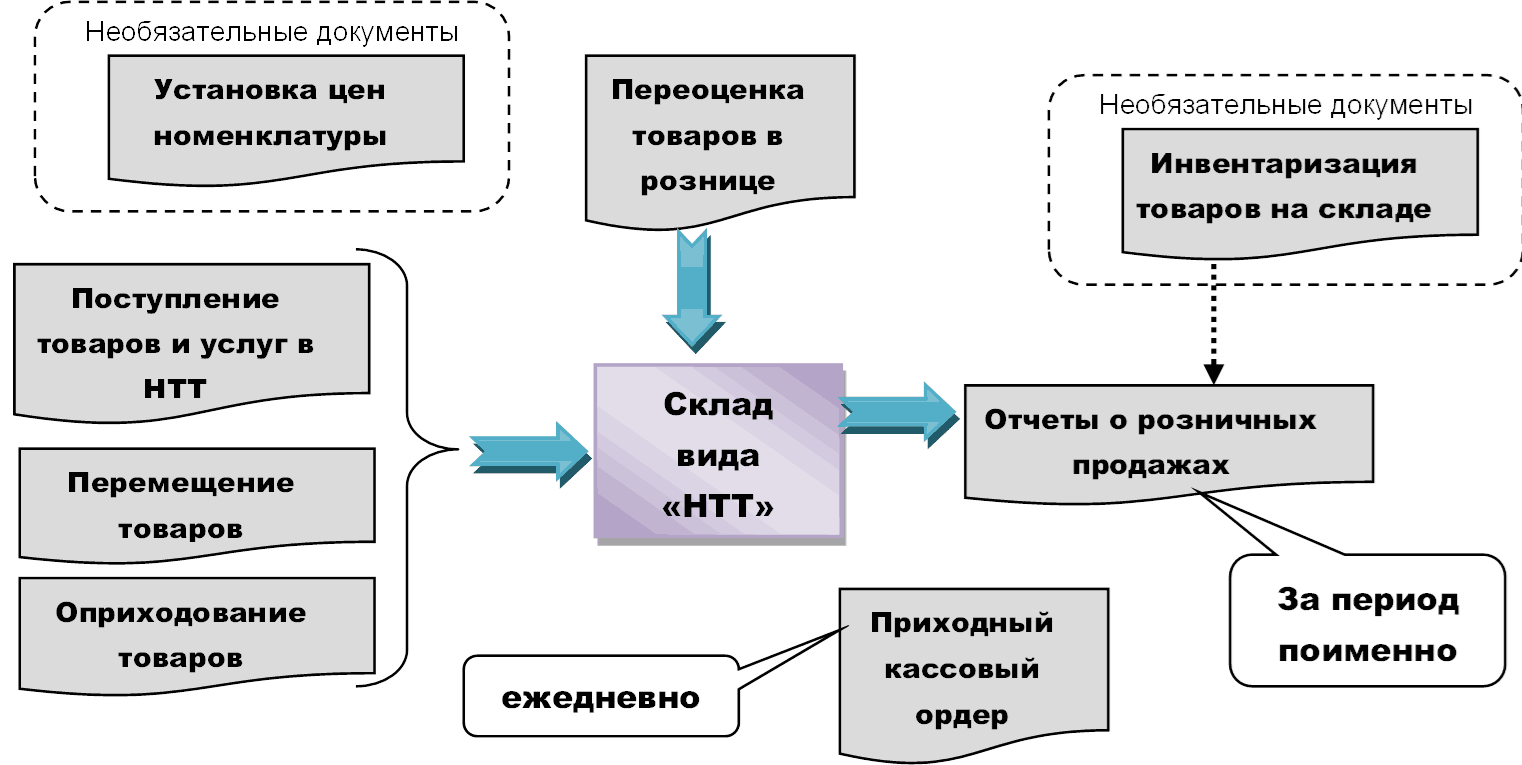
- вид складу «НТТ» - «пономенклатурний» облік із відображенням продажів за певний період і щоденним оприбуткуванням виручки. Облік за цим видом складу призначений лише для продажу кінцевим споживачам.
Докладніше розглянемо принципи обліку товарів в АТТ і НТТ:
| Спосіб оцінки товарів у роздрібній торгівлі | АТТ | НТТ |
| Облік вартості в БО | За вартістю придбання | |
| Вибір категорії торгової точки | Визначається «Видом складу» в картці складу довідника «Склади» | |
| Роздрібний | НТТ | |
| Рахунки обліку товарів | 282 «Товари в торгівлі» | |
| Рахунок обліку роздрібної виручки | 3091 «Роздрібна виручка в касах ККМ» | 3092 «Роздрібна виручка, прийнята з НТТ» |
| Торгова націнка | ні | |
| Сумовий облік | ні | |
| Аналітичний і кількісний облік | обов'язковий | |
| Формування роздрібної ціни | «Установлення цін номенклатури», «Переоцінка товарів у роздрібній торгівлі» з видом операції «Переоцінка в роздрібній торгівлі», вручну | «Установлення цін номенклатури», «Переоцінка товарів у роздрібній торгівлі» з видом операції «Переоцінка в НТТ», вручну |
| Коригування цін у документі реалізації | Допускається тим користувачам, яким дозволено редагування цін у документах (додаткові права користувачів) | не допускається |
Для цілей податкового обліку з податку на прибуток операції роздрібних продажів належать до патентованих видів діяльності. Тому в документах продажу слід указувати податкове призначення доходів і витрат «Торг. д-сть (пат.)», це ж податкове призначення слід указувати для всіх інших витрат, безпосередньо пов'язаних із забезпеченням роздрібної діяльності – нарахування заробітної плати працівникам магазинів, амортизація необоротних активів, що використовуються в роздрібних магазинах тощо.
Особливість бухгалтерського обліку полягає у використанні рахунку 709 «Дохід від реалізації в роздріб», який зазначається на вкладці «Бухгалтерський облік» документа «Звіт про роздрібні продажі». При цьому в кожному рядку табличної частини документа зазначається певна схема реалізації (у якій також є рахунок доходів).
Під час проведення документа формується проведення на суму реалізації:
- Дт 309 Кт 702 (701)
А також на суму ПДВ:
- Дт 702 (701) Кт 7091.
Це пов'язано з тим, що надходження роздрібної виручки за документами роздрібного продажу реєструється на субрахунках рахунку 309 «Інші грошові кошти в касі».
Безпосередньо надходження роздрібної виручки до основної каси підприємства оформлюється документом «Прибутковий касовий ордер» з видом операції «Приймання роздрібної виручки».
При цьому формується проведення з рахунку 309 на суму виручки (включно з ПДВ) у кореспонденції з рахунком каси 301 (якщо є оплата готівкою) і проведення на суму ПДВ за дебетом транзитного рахунку 7091 у кореспонденції з рахунком обліку ПДВ роздрібних продажів (6434).
- Дт 631 - Кт 282 – повернення товарів постачальнику (за кожним товаром)
- Дт 6442 - Кт 631 – ПДВ (сторно)