Бухгалтер ФОП с нуля: карта навыков от первички до отчетности
Практическая карта компетенций для начинающего: как последовательно пройти документы, деньги, налоги и отчетность, проверить каждый навык на тренировочном месяце и понять границы автоматизации в BAS.. Что на практике означает «с нуля». Карта компетенций: знать, уметь, проверить. Маршрут обучения в четыре этапа. Где помогает BAS, а где решение остается за человеком. Когда расширять навыки до полного цикла. Мини-кейс: один месяц условного ФОП. Типичные ошибки начинающего. Критерии готовности работать под наблюдением. Финальный чек-лист месяца
Что на практике означает «с нуля»
Карта компетенций: знать, уметь, проверить
Маршрут обучения в четыре этапа
Где помогает BAS, а где решение остается за человеком
Когда расширять навыки до полного цикла
Мини-кейс: один месяц условного ФОП
Критерии готовности работать под наблюдением
В работе с ФОП легко утонуть в отдельных терминах: актах, выписках, налогах, декларациях, квитанциях. На самом деле начинающему нужна не коллекция определений, а последовательная система. Она состоит из четырех контуров:
- документы — что подтверждает операцию и правильно ли оформлены данные;
- деньги — когда, от кого, за что и каким способом поступила или была уплачена сумма;
- налоги — как статус конкретного ФОП меняет учет дохода, платежи и обязанности;
- отчетность — как из проверенных данных получить нужную форму, подать ее, получить квитанции и проконтролировать уплату.
Если один контур выпадает, остальные не спасают. Документ без сверки с банком не подтверждает оплату, правильная декларация без принятия контролирующим органом не завершает подачу, а автоматически сформированный отчет не доказывает, что бухгалтер правильно определил режим и период. Поэтому учиться стоит в той же последовательности, в которой возникает рабочий след операции.
Что на практике означает «с нуля»
Старт с нуля не означает отсутствия какой-либо подготовки. До первого тренировочного месяца нужно уметь читать документ, работать с таблицей, хранить файлы по понятной системе, пользоваться электронной подписью в безопасной среде и проверять итоги простыми арифметическими действиями. Важны также привычки: не исправлять источник «для красоты», не додумывать назначение платежа и оставлять след каждого уточнения.
Учет ФОП не следует смешивать с полноценным бухгалтерским учетом юридического лица. Для предпринимателя ключевыми являются подтверждение операций, определение дохода или расходов по правилам его системы, контроль расчетов, налоговый календарь и доказательство принятия отчетности. План счетов, двойная запись и финансовая отчетность предприятия могут понадобиться при расширении профессиональной роли, но это другой масштаб задачи.
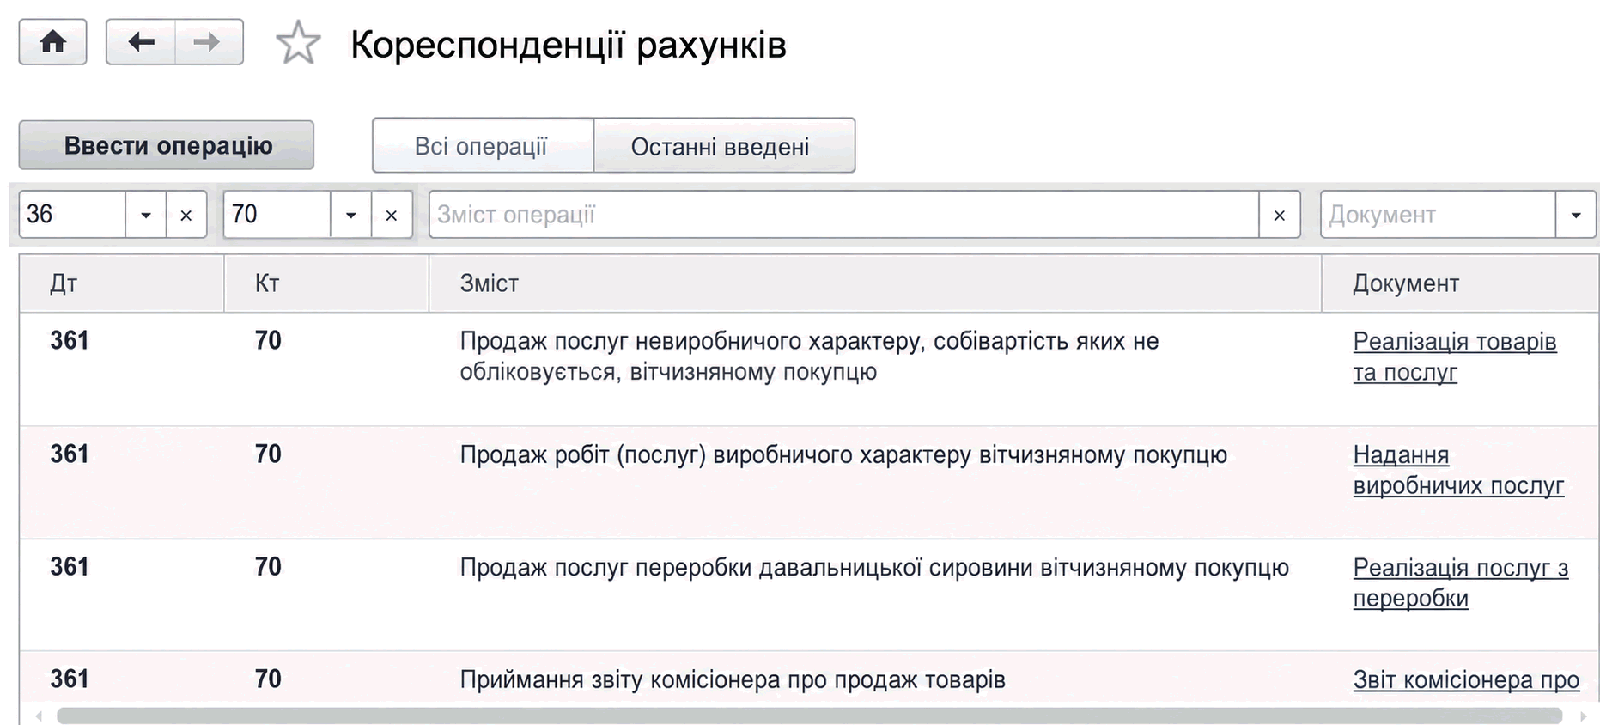
Запрос «учет ФОП в 1С» до сих пор встречается как привычная поисковая формулировка, однако в практической работе этой статьи речь идет о современном контексте BAS. Название программы не отменяет главного: сначала бухгалтер должен понять хозяйственный смысл операции, а уже потом отразить ее в системе.
Карта компетенций: знать, уметь, проверить
| Контур и навык | Знать | Уметь | Чем проверить |
|---|---|---|---|
| Статус ФОП | Систему и группу налогообложения, виды деятельности, статус плательщика НДС, наличие работников, способы приема оплат | Составить краткую карточку параметров, от которых зависят учет и календарь | Сопоставить карточку с актуальными регистрационными данными и подтверждениями предпринимателя |
| Первичные документы | Обязательные реквизиты, содержание операции, роли сторон, связь договора, счета, акта или накладной | Найти пропуск, противоречие, дубль; запросить корректное уточнение без самовольной подмены данных | Чек-лист реквизитов и контрольная выборка документов опытным специалистом |
| Архив и систематизация | Сроки и правила хранения зависят от вида документа и законодательных требований | Собрать бумажный и электронный след операции, обеспечить поиск и резервную копию | Найти полный пакет по случайно выбранной операции не по памяти, а по системе |
| Банк и расчеты | Разницу между датой документа, датой оплаты и датой, влияющей на налоговый учет; природу комиссий, возвратов и переводов между собственными счетами | Сверить выписку с документами, распределить платежи по назначению, выделить невыясненные суммы | Сумма начального остатка и движений объясняет конечный остаток, а каждая строка имеет статус |
| Задолженность | Когда возникает долг покупателя или задолженность перед поставщиком и почему не всякая неоплата является ошибкой | Составить перечень открытых оплат и документов, отделить аванс, частичную оплату и просрочку | Акт сверки или внутренняя таблица объясняет каждый открытый остаток |
| Налоговый контур | Что именно меняют группа, база налогообложения, НДС, работники, РРО/ПРРО и способ расчета | Не применять универсальный шаблон; составить перечень правил, действующих именно для этого ФОП | Отдельный контрольный лист с источником и датой проверки каждого изменяемого параметра |
| Отчетность и платежи | Период, действующую форму, состав приложений, сроки подачи и уплаты, логику квитанций | Подготовить данные, провести контроль, подать форму, сохранить подтверждение, проверить состояние расчетов | Есть файл отчета, обе необходимые квитанции, платежный документ и повторная проверка в календаре |
| Работа в BAS | Справочники, документы, периоды, контрольные отчеты и последствия проведения операции | Отразить операцию без дублирования, объяснить ее движение от документа до итога | Итог в BAS совпадает с независимым контрольным расчетом и источниками |
| Коммуникация и эскалация | Границы своей компетенции и ситуации, где нужна проверка старшим бухгалтером или индивидуальная консультация | Сформулировать вопрос с фактами, документами, суммой расхождения и сроком принятия решения | Другой человек может воспроизвести проблему без устного пересказа всей истории |
Маршрут обучения в четыре этапа
Этап 1. Документы: от реквизитов до логики операции
Начинать нужно не с ввода данных в программу, а с вопроса: что на самом деле произошло? Счет сообщает о намерении оплатить, акт подтверждает оказанную услугу, накладная — передачу товара, банковский документ — движение средств. Один файл редко рассказывает всю историю, поэтому бухгалтер собирает цепочку, а не просто папку.
Проверка первички имеет два уровня. Формальный уровень — дата, название документа, стороны, содержание и объем операции, единицы измерения, ответственные лица и другие необходимые реквизиты. Содержательный уровень — соответствует ли документ договору, виду деятельности и фактическому событию; не повторяет ли он уже зарегистрированную операцию; согласуется ли период с моментом оказания услуги или передачи товара.
Для хранения полезна простая схема: год → месяц → направление → контрагент или тип операции. Название файла должно позволять отличить документ без открытия, но не должно содержать лишних персональных данных. Оригинал не перезаписывают: исправленная версия хранится отдельно, а причина замены фиксируется.
Практическая проверка этапа: получить десять разных документов, для каждого определить событие, стороны, дату, связанный платеж и место в архиве. В контрольном наборе должны быть один дубль, один неполный документ и одна операция, которая не соответствует своему описанию.
Этап 2. Деньги: выписка, назначение и открытые расчеты
Банковская выписка — это не готовый учет, а перечень движений, которые нужно объяснить. Каждое поступление получает категорию: оплата за товар или услугу, предоплата, возврат, пополнение собственными средствами, ошибочный платеж или другая операция. Каждое списание так же связывают с документом, налогом, комиссией, возвратом или переводом.
Комиссию банка не стоит терять лишь потому, что она списалась автоматически. Перевод между собственными счетами нельзя повторно принимать за доход. Возврат покупателю требует связи с первоначальной операцией, а непонятное назначение платежа — уточнения, а не догадок. Для наличных, карточных оплат и платежных сервисов добавляются отдельные источники контроля; их не заменяет одна банковская выписка.
Дебиторская и кредиторская задолженность уместна как управленческий язык даже в простом учете ФОП. Она отвечает на два практических вопроса: кто еще не заплатил предпринимателю и кому еще не заплатил предприниматель. Но основанием является связь документов и оплат: аванс не равен просроченному долгу, а частичная оплата не закрывает всю операцию.
Практическая проверка этапа: для выписки за месяц присвоить статус каждой строке, составить перечень несоответствий и объяснить разницу между начальным и конечным остатком. Отдельно составить список незакрытых оплат и документов на последний день месяца.
Этап 3. Налоги: сначала параметры, потом расчет
Налоговый контур начинается с карточки ФОП, а не с калькулятора. В ней фиксируют систему и группу, дату получения статуса, заявленные виды деятельности, признак НДС, работников, точки продаж, способы расчетов и использование РРО/ПРРО. Каждый из этих параметров — переменная. НДС не возникает автоматически у каждого предпринимателя, работники добавляют кадровые, зарплатные и отчетные обязанности, а необходимость в РРО/ПРРО зависит от модели расчетов и исключений, а не от самого слова «ФОП».
По состоянию на 23 сентября 2026 года перед работой следует сверять актуальные ставки, лимиты, сроки и формы, а не переносить прошлогодний календарь. Базовая периодичность декларации плательщика единого налога различается: для первой и второй групп в обычных условиях она годовая, для третьей — квартальная. Однако переход между группами, превышение лимита, прекращение деятельности, НДС, работники и другие события меняют набор проверок. В качестве контрольной точки использованы официальные материалы ГНС об упрощенной системе налогообложения в 2026 году; непосредственно перед расчетом стоит повторно проверить, не обновились ли правила или электронные формы.
Полезная рабочая привычка — отделять неизменные данные операции от нормативных параметров. Сумма и дата конкретного платежа подтверждаются выпиской. Ставка, лимит, срок и действующая форма подтверждаются актуальным официальным источником. Тогда изменение правила не заставляет перестраивать весь архив: бухгалтер обновляет контрольный параметр и пересчитывает только зависимый результат.
Практическая проверка этапа: получить три разные карточки условных ФОП и для каждой составить перечень налогов, отчетов, контрольных дат и вопросов, которые нужно уточнить. Задание выполнено правильно, если перечень различается в зависимости от обстоятельств, а неизвестные параметры не заменены предположениями.
Этап 4. Отчетность: завершенный цикл, а не нажатие «Отправить»
Подготовка отчета начинается с закрытия данных за период: все документы собраны, выписка сверена, невыясненные платежи вынесены в отдельный список, налоговые параметры проверены. Далее бухгалтер выбирает действующую форму для правильного периода и статуса плательщика, проверяет необходимые приложения, арифметику, перенос показателей и согласованность с предыдущими периодами.
После отправки работа не заканчивается. Нужно сохранить квитанцию о доставке и квитанцию с результатом принятия или непринятия, прочитать сообщение, а не ориентироваться только на цвет отметки в сервисе. Непринятый отчет требует устранения причины и повторной подачи в пределах срока. Принятый отчет не заменяет уплату: платеж готовят с правильными реквизитами и назначением, а позже проверяют его зачисление.
В календаре стоит иметь не одну, а как минимум три даты: внутренний дедлайн подготовки, официальный предельный срок и дату повторной проверки квитанций и расчетов с бюджетом. Такой запас защищает от технической ошибки, отклоненной подписи или неожиданного расхождения.
Практическая проверка этапа: из учебного реестра сформировать контрольный пакет — расчет показателей, файл или печатное представление формы, протокол проверки, тестовые квитанции, платежное поручение и запись о повторном контроле. Важно не только получить цифру, но и объяснить ее происхождение вплоть до конкретных операций.
Где помогает BAS, а где решение остается за человеком
BAS полезна там, где нужны последовательность, повторяемость и контроль больших массивов данных. Система может хранить справочники, создавать документы по заданным правилам, группировать движения, показывать взаиморасчеты, помогать контролировать периоды и готовить отчетные данные. Повторное использование правильно настроенной аналитики сокращает ручной труд и позволяет быстрее найти разрыв.
Однако программа без человека не знает, соответствует ли документ реальному событию, является ли платеж предпринимательским доходом, применимо ли исключение, почему контрагент изменил назначение платежа и не устарела ли нормативная настройка. Автоматическое проведение не является доказательством правильности. Ответственность бухгалтера — проверить входные данные, выбрать логику, исследовать нетипичную ситуацию и проконтролировать результат независимым способом.
Поэтому не стоит учить абстрактную последовательность кнопок без названия конфигурации и релиза. Полезнее объяснить операцию словами, назвать ее источник, ожидаемый результат и контрольный отчет. Тогда после обновления интерфейса или перехода в другую базу профессиональная логика сохранится.
Когда расширять навыки до полного цикла
Навыки ведения ФОП — хорошая база для работы с документами, банком, налоговым календарем и электронной подачей. Но полный бухгалтерский цикл организации добавляет план счетов, запасы и необоротные активы, зарплату, закрытие периода, финансовый результат, НДС и другие участки. Если цель выходит за рамки одного предпринимателя, полезной следующей ступенью может стать практика бухгалтерского учета и отчетности в BAS, построенная как сквозная задача от первичных операций до подготовки отчетов.
Переход имеет смысл тогда, когда начинающий уже умеет объяснить свой тренировочный месяц без подсказки программы. Иначе более сложная конфигурация лишь скроет пробелы за большим количеством документов и отчетов.
Мини-кейс: один месяц условного ФОП
Возьмем учебного предпринимателя, который оказывает услуги дистанционно. Все названия, документы и операции условные. На начало месяца в карточке указано: третья группа единого налога, без НДС, без наемных работников. Клиенты платят на предпринимательский счет; применимость РРО/ПРРО нужно подтвердить по фактическим способам расчетов, а не принять как готовый ответ из кейса.
Исходные данные
- восемь актов оказанных услуг, один из них подписан в следующем месяце;
- семь оплат от клиентов: пять полных, одна частичная и одна предоплата за работу следующего месяца;
- один возврат части ранее полученной оплаты;
- три документа поставщиков, из которых оплачены два;
- банковская комиссия и перевод между двумя собственными предпринимательскими счетами;
- один платеж с неясным назначением.
Как пройти месяц
- Зафиксировать условия. Проверить карточку ФОП, действительность группы, статус НДС, виды деятельности, работников и способы оплат. Все неподтвержденное отметить как вопрос.
- Собрать первичку. Проверить реквизиты восьми актов, не переносить документ следующего месяца назад только ради совпадения с оплатой. Связать документы поставщиков с хозяйственной целью.
- Разобрать банк. Для каждой строки установить тип операции и источник. Перевод между собственными счетами связать в пару, комиссию выделить отдельно, возврат привязать к первоначальному поступлению.
- Выявить открытые позиции. Частично оплаченный акт оставить в перечне дебиторской задолженности. Неоплаченный документ поставщика — в перечне кредиторской. Не маскировать предоплату под закрытие другого акта.
- Определить налоговые последствия. По действующим для этой карточки правилам установить, какие поступления формируют базу периода, как учитывается возврат и какие операции не являются повторным доходом. Платеж с неясным назначением не классифицировать до получения подтверждения.
- Сверить итоги. Сравнить реестр операций с выпиской, отдельно проверить открытые расчеты и объяснить каждую корректирующую позицию.
- Подготовить календарь. Определить отчетный период, действующую форму, внутреннюю дату подготовки, предельные сроки подачи и уплаты, а также дату проверки квитанций и зачисления платежа.
Результат кейса — не одна «правильная сумма», а папка доказательств и контрольный файл. В нем есть карточка условий ФОП, реестр документов, размеченная выписка, список открытых расчетов, налоговый расчет с датой проверки правил, календарь и перечень нерешенных вопросов. Старший специалист может проследить путь от итога обратно к каждой операции.
Типичные ошибки начинающего
- Сначала вводить, потом разбираться. Ошибочная логика быстро множится в документах и отчетах.
- Считать выписку полным описанием операции. Она подтверждает движение средств, но не всегда хозяйственный смысл.
- Копировать календарь другого ФОП. Группа, НДС, работники, способ оплат и особые события меняют обязанности.
- Закрывать расхождение ручной правкой без объяснения. Числа могут сойтись, но контрольный след исчезнет.
- Останавливаться на отправке отчета. Нужны квитанции, результат принятия, уплата и последующая проверка.
- Полагаться на настройку программы как на норму права. Настройка может быть устаревшей или не соответствовать именно этому предпринимателю.
- Скрывать неуверенность. Своевременный вопрос старшему специалисту обойдется дешевле исправления отчетности.
Критерии готовности работать под наблюдением
Начинающий готов вести простого ФОП под контролем опытного специалиста, если он может:
- составить и обновить карточку условий ФОП, не подменяя неизвестные факты предположениями;
- проверить первичный документ формально и по существу, сохранить оригинал и историю уточнений;
- разметить полную банковскую выписку и объяснить каждое движение;
- отделить оплату, предоплату, возврат, собственный перевод, комиссию и невыясненную сумму;
- показать открытую дебиторскую и кредиторскую задолженность на выбранную дату;
- назвать переменные налогового контура и зафиксировать дату проверки действующих правил;
- проследить каждый показатель отчета до реестра и исходного документа;
- проверить действительность формы, состав приложений, период и сроки перед подачей;
- различать доставку, принятие, уплату и зачисление платежа;
- сформулировать проблему для эскалации: факт, документ, расхождение, срок и собственная проверка.
Даже выполнение всех пунктов не превращает общую карту в индивидуальную налоговую консультацию. Нетипичные договоры, иностранные доходы, изменение резидентства, сложные возвраты, превышение лимитов, НДС, работников и рискованные способы расчетов нужно разбирать отдельно. Профессионализм начинается не с уверенного вида, а со способности вовремя остановить операцию и запросить проверку.
Финальный чек-лист месяца
- Карточка ФОП актуальна, а изменения за месяц зафиксированы.
- Все документы получены, проверены, связаны с операциями и сохранены.
- Банк сверен до остатка, невыясненные движения вынесены отдельно.
- Открытые оплаты и документы объяснены, а не искусственно закрыты.
- Налоговые правила повторно проверены с указанием даты и источника.
- Показатели отчетности воспроизводятся из реестра операций.
- Форма и приложения действуют для нужного периода и статуса.
- Квитанции прочитаны и сохранены, результат принятия однозначен.
- Платежи отправлены с правильными реквизитами, зачисление проверено.
- В календаре стоит дата следующего контроля, а вопросы переданы старшему специалисту.
Такой маршрут делает обучение измеримым. Новичок не просто «знает о первичке» или «видел отчетность», а может выполнить конкретную задачу, показать доказательство и объяснить контроль. Именно с этого начинается надежная рабочая система ФОП.