Бухгалтер ФОП з нуля: карта навичок від первинки до звітності
Практична карта компетенцій для початківця: як послідовно пройти документи, гроші, податки та звітність, перевірити кожну навичку на тренувальному місяці й зрозуміти межі автоматизації в BAS.. Що на практиці означає «з нуля». Карта компетенцій: знати, уміти, перевірити. Маршрут навчання у чотири етапи. Де допомагає BAS, а де рішення залишається за людиною. Коли розширювати навички до повного циклу. Мінікейс: один місяць умовного ФОП. Типові помилки початківця. Критерії готовності працювати під наглядом. Фінальний чекліст місяця
Що на практиці означає «з нуля»
Карта компетенцій: знати, уміти, перевірити
Маршрут навчання у чотири етапи
Де допомагає BAS, а де рішення залишається за людиною
Коли розширювати навички до повного циклу
Мінікейс: один місяць умовного ФОП
Критерії готовності працювати під наглядом
У роботі з ФОП легко потонути в окремих термінах: актах, виписках, податках, деклараціях, квитанціях. Насправді початківцю потрібна не колекція визначень, а послідовна система. Вона складається з чотирьох контурів:
- документи — що підтверджує операцію і чи правильно оформлені дані;
- гроші — коли, від кого, за що й у який спосіб надійшла або була сплачена сума;
- податки — як статус конкретного ФОП змінює облік доходу, платежі та обов’язки;
- звітність — як із перевірених даних отримати належну форму, подати її, отримати квитанції та проконтролювати сплату.
Якщо один контур випадає, решта не рятує. Документ без звіряння з банком не підтверджує оплату, правильна декларація без прийняття контролюючим органом не завершує подання, а автоматично сформований звіт не доводить, що бухгалтер правильно визначив режим і період. Тому навчатися варто в тій самій черговості, у якій виникає робочий слід операції.
Що на практиці означає «з нуля»
Старт із нуля не означає відсутність будь-якої підготовки. До першого тренувального місяця потрібно вміти читати документ, працювати з таблицею, зберігати файли за зрозумілою системою, користуватися електронним підписом у безпечному середовищі та перевіряти підсумки простими арифметичними діями. Важливі також звички: не виправляти джерело «для краси», не домислювати призначення платежу і залишати слід кожного уточнення.
Облік ФОП не слід змішувати з повним бухгалтерським обліком юридичної особи. Для підприємця ключовими є підтвердження операцій, визначення доходу чи витрат за правилами його системи, контроль розрахунків, податковий календар і доказ прийняття звітності. План рахунків, подвійний запис та фінансова звітність підприємства можуть знадобитися при розширенні професійної ролі, але це інший масштаб задачі.
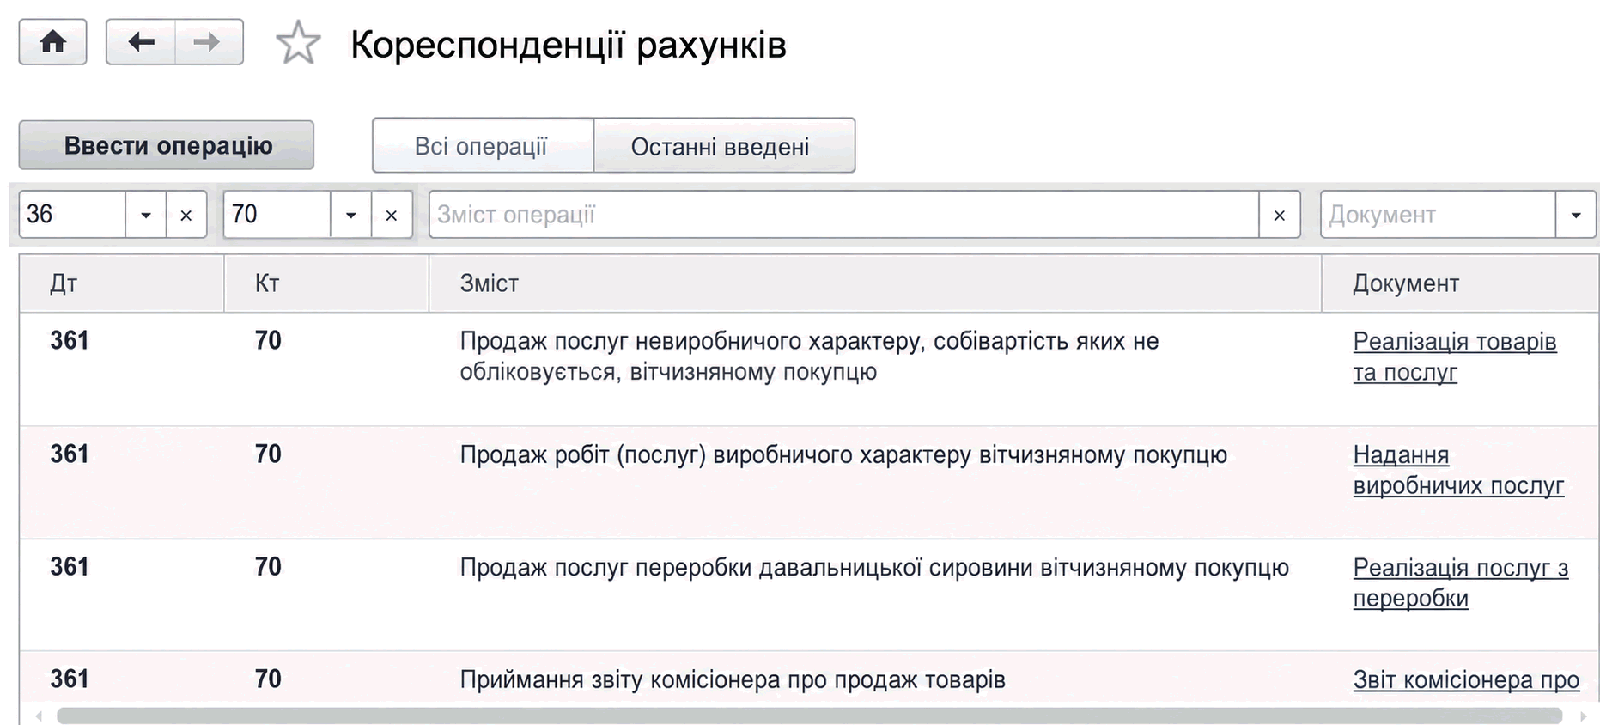
Запит «облік ФОП у 1С» досі трапляється як звичне пошукове формулювання, однак у практичній роботі цієї статті йдеться про сучасний контекст BAS. Назва програми не скасовує головного: спершу бухгалтер має зрозуміти господарський зміст операції, а вже потім відобразити її в системі.
Карта компетенцій: знати, уміти, перевірити
| Контур і навичка | Знати | Уміти | Чим перевірити |
|---|---|---|---|
| Статус ФОП | Систему й групу оподаткування, види діяльності, статус платника ПДВ, наявність працівників, способи приймання оплат | Скласти коротку картку параметрів, від яких залежать облік і календар | Зіставити картку з актуальними реєстраційними даними та підтвердженнями підприємця |
| Первинні документи | Обов’язкові реквізити, зміст операції, ролі сторін, зв’язок договору, рахунку, акта або накладної | Знайти пропуск, суперечність, дубль; запросити коректне уточнення без самовільної підміни даних | Чекліст реквізитів і контрольна вибірка документів досвідченим фахівцем |
| Архів і систематизація | Строки та правила зберігання залежать від виду документа й законодавчих вимог | Зібрати паперовий та електронний слід операції, забезпечити пошук і резервну копію | Знайти повний пакет за випадково обраною операцією не за пам’яттю, а за системою |
| Банк і розрахунки | Різницю між датою документа, датою оплати й датою, яка впливає на податковий облік; природу комісій, повернень і переказів між власними рахунками | Звірити виписку з документами, розкласти платежі за призначенням, виділити нез’ясовані суми | Сума початкового залишку та рухів пояснює кінцевий залишок, а кожен рядок має статус |
| Заборгованість | Коли виникає борг покупця або заборгованість перед постачальником і чому не кожна неоплата є помилкою | Побудувати перелік відкритих оплат і документів, відокремити аванс, часткову оплату та прострочення | Акт звіряння або внутрішня таблиця пояснює кожен відкритий залишок |
| Податковий контур | Що саме змінюють група, база оподаткування, ПДВ, працівники, РРО/ПРРО та спосіб розрахунку | Не застосовувати універсальний шаблон; сформувати перелік чинних саме для цього ФОП правил | Окремий контрольний аркуш із джерелом і датою перевірки кожного змінного параметра |
| Звітність і платежі | Період, чинну форму, склад додатків, строки подання та сплати, логіку квитанцій | Підготувати дані, провести контроль, подати форму, зберегти підтвердження, перевірити стан розрахунків | Є файл звіту, обидві належні квитанції, платіжний документ і повторна перевірка в календарі |
| Робота в BAS | Довідники, документи, періоди, контрольні звіти та наслідок проведення операції | Відобразити операцію без дублювання, пояснити її рух від документа до підсумку | Підсумок у BAS збігається з незалежним контрольним розрахунком і джерелами |
| Комунікація та ескалація | Межі своєї компетенції й ситуації, де потрібна перевірка старшим бухгалтером або індивідуальна консультація | Сформулювати питання з фактами, документами, сумою розбіжності та строком рішення | Інша людина може відтворити проблему без усного переказу всієї історії |
Маршрут навчання у чотири етапи
Етап 1. Документи: від реквізитів до логіки операції
Починати треба не з введення даних у програму, а з питання: що насправді відбулося? Рахунок повідомляє намір оплатити, акт підтверджує надану послугу, накладна — передачу товару, банківський документ — рух коштів. Один файл рідко розповідає всю історію, тому бухгалтер збирає ланцюжок, а не просто папку.
Перевірка первинки має два рівні. Формальний рівень — дата, назва документа, сторони, зміст і обсяг операції, одиниці виміру, відповідальні особи та інші потрібні реквізити. Змістовий рівень — чи відповідає документ договору, виду діяльності та фактичній події; чи не повторює він уже зареєстровану операцію; чи узгоджується період із моментом надання послуги або передачі товару.
Для зберігання корисна проста схема: рік → місяць → напрям → контрагент або тип операції. Назва файлу має давати змогу відрізнити документ без відкривання, але не повинна містити зайвих персональних даних. Оригінал не перезаписують: виправлена версія зберігається окремо, а причина заміни фіксується.
Практична перевірка етапу: отримати десять різних документів, для кожного визначити подію, сторони, дату, зв’язаний платіж і місце в архіві. У контрольному наборі мають бути один дубль, один неповний документ і одна операція, яка не відповідає своєму опису.
Етап 2. Гроші: виписка, призначення та відкриті розрахунки
Банківська виписка — це не готовий облік, а перелік рухів, які треба пояснити. Кожне надходження отримує категорію: оплата за товар чи послугу, передоплата, повернення, власне поповнення, помилковий платіж або інша операція. Кожне списання так само зв’язують із документом, податком, комісією, поверненням чи переказом.
Комісію банку не варто губити лише тому, що вона списалася автоматично. Переказ між власними рахунками не можна вдруге приймати за дохід. Повернення покупцю потребує зв’язку з первинною операцією, а незрозуміле призначення платежу — уточнення, а не здогадки. Для готівки, карткових оплат і платіжних сервісів додаються окремі джерела контролю; їх не замінює одна банківська виписка.
Дебіторська та кредиторська заборгованість доречна як управлінська мова навіть у простому обліку ФОП. Вона відповідає на два практичні питання: хто ще не заплатив підприємцю і кому ще не заплатив підприємець. Але підставою є зв’язок документів і оплат: аванс не дорівнює простроченому боргу, а часткова оплата не закриває всю операцію.
Практична перевірка етапу: для виписки за місяць надати статус кожному рядку, скласти перелік невідповідностей і пояснити різницю між початковим та кінцевим залишком. Окремо побудувати список незакритих оплат і документів на останній день місяця.
Етап 3. Податки: спочатку параметри, потім розрахунок
Податковий контур починається з картки ФОП, а не з калькулятора. У ній фіксують систему й групу, дату набуття статусу, заявлені види діяльності, ознаку ПДВ, працівників, точки продажу, способи розрахунків і використання РРО/ПРРО. Кожен із цих параметрів — змінна. ПДВ не виникає автоматично в кожного підприємця, працівники додають кадрові, зарплатні та звітні обов’язки, а потреба в РРО/ПРРО залежить від моделі розрахунків та винятків, а не від самого слова «ФОП».
Станом на 23 вересня 2026 року перед роботою слід звіряти актуальні ставки, ліміти, строки й форми, а не переносити торішній календар. Базова періодичність декларації платника єдиного податку відрізняється: для першої та другої груп за звичайних умов вона річна, для третьої — квартальна. Однак перехід між групами, перевищення ліміту, припинення діяльності, ПДВ, працівники та інші події змінюють набір перевірок. Для контрольної точки використано офіційні матеріали ДПС про спрощену систему оподаткування у 2026 році; безпосередньо перед розрахунком варто повторно перевірити, чи не оновлено правила або електронні форми.
Корисна робоча звичка — відділяти незмінні дані операції від нормативних параметрів. Сума й дата конкретного платежу підтверджуються випискою. Ставка, ліміт, строк і чинна форма підтверджуються актуальним офіційним джерелом. Тоді зміна правила не змушує перебудовувати весь архів: бухгалтер оновлює контрольний параметр і перераховує лише залежний результат.
Практична перевірка етапу: отримати три різні картки умовних ФОП і для кожної скласти перелік податків, звітів, контрольних дат та питань, які треба уточнити. Завдання виконане правильно, якщо перелік відрізняється за обставинами, а невідомі параметри не замінені припущеннями.
Етап 4. Звітність: завершений цикл, а не натискання «Надіслати»
Підготовка звіту починається із закриття даних за період: усі документи зібрані, виписка звірена, нез’ясовані платежі винесені в окремий список, податкові параметри перевірені. Далі бухгалтер обирає чинну форму для правильного періоду й статусу платника, перевіряє потрібні додатки, арифметику, перенесення показників і узгодженість із попередніми періодами.
Після відправлення робота не завершується. Потрібно зберегти квитанцію про доставлення та квитанцію з результатом прийняття або неприйняття, прочитати повідомлення, а не орієнтуватися лише на колір позначки в сервісі. Неприйнятий звіт потребує виправлення причини й повторного подання в межах строку. Прийнятий звіт не замінює сплату: платіж готують із правильними реквізитами та призначенням, а згодом перевіряють його зарахування.
У календарі варто мати не одну, а щонайменше три дати: внутрішній дедлайн підготовки, офіційний граничний строк і дату повторної перевірки квитанцій та розрахунків із бюджетом. Такий запас захищає від технічної помилки, відхиленого підпису або несподіваної розбіжності.
Практична перевірка етапу: з навчального реєстру сформувати контрольний пакет — розрахунок показників, файл або друковане представлення форми, протокол перевірки, тестові квитанції, платіжне доручення та запис про повторний контроль. Важливо не лише отримати цифру, а пояснити її походження до конкретних операцій.
Де допомагає BAS, а де рішення залишається за людиною
BAS корисна там, де потрібні послідовність, повторюваність і контроль великих масивів даних. Система може зберігати довідники, створювати документи за заданими правилами, групувати рухи, показувати взаєморозрахунки, допомагати контролювати періоди та готувати звітні дані. Повторне використання коректно налаштованої аналітики зменшує ручну працю й дає змогу швидше знайти розрив.
Проте програма не знає без людини, чи відповідає документ реальній події, чи є платіж підприємницьким доходом, чи застосовний виняток, чому контрагент змінив призначення платежу і чи не застаріло нормативне налаштування. Автоматичне проведення не є доказом правильності. Відповідальність бухгалтера — перевірити вхідні дані, обрати логіку, дослідити нетипову ситуацію та проконтролювати результат незалежним способом.
Тому не варто вчити абстрактну послідовність кнопок без назви конфігурації та релізу. Корисніше пояснити операцію словами, назвати її джерело, очікуваний результат і контрольний звіт. Тоді після оновлення інтерфейсу або переходу в іншу базу професійна логіка збережеться.
Коли розширювати навички до повного циклу
Навички ведення ФОП — добра база для роботи з документами, банком, податковим календарем і електронним поданням. Але повний бухгалтерський цикл організації додає план рахунків, запаси й необоротні активи, зарплату, закриття періоду, фінансовий результат, ПДВ та інші ділянки. Якщо мета виходить за межі одного підприємця, корисною наступною сходинкою може бути практика бухгалтерського обліку та звітності у BAS, побудована як наскрізна задача від первинних операцій до підготовки звітів.
Перехід має сенс тоді, коли початківець уже вміє пояснити свій тренувальний місяць без підказки програми. Інакше складніша конфігурація лише приховає прогалини за більшою кількістю документів і звітів.
Мінікейс: один місяць умовного ФОП
Візьмемо навчального підприємця, який надає послуги дистанційно. Усі назви, документи й операції умовні. На початок місяця в картці зазначено: третя група єдиного податку, без ПДВ, без найманих працівників. Клієнти сплачують на підприємницький рахунок; застосовність РРО/ПРРО треба підтвердити за фактичними способами розрахунків, а не прийняти як готову відповідь із кейсу.
Вхідні дані
- вісім актів наданих послуг, один із них підписано в наступному місяці;
- сім оплат від клієнтів: п’ять повних, одна часткова й одна передоплата за роботу наступного місяця;
- одне повернення частини раніше отриманої оплати;
- три документи постачальників, з яких оплачено два;
- банківська комісія та переказ між двома власними підприємницькими рахунками;
- один платіж із нечітким призначенням.
Як пройти місяць
- Зафіксувати умови. Перевірити картку ФОП, чинність групи, ПДВ-статус, види діяльності, працівників і способи оплат. Усе непідтверджене позначити як питання.
- Зібрати первинку. Перевірити реквізити восьми актів, не переносити документ наступного місяця назад лише заради збігу з оплатою. Зв’язати документи постачальників із господарською метою.
- Розібрати банк. Для кожного рядка встановити тип операції та джерело. Переказ між власними рахунками зв’язати в пару, комісію виділити окремо, повернення прив’язати до початкового надходження.
- Виявити відкриті позиції. Частково оплачаний акт залишити в переліку дебіторської заборгованості. Неоплачений документ постачальника — у переліку кредиторської. Передоплату не маскувати під закриття іншого акта.
- Визначити податкові наслідки. За чинними для цієї картки правилами встановити, які надходження формують базу періоду, як враховується повернення і які операції не є повторним доходом. Нечіткий платіж не класифікувати до отримання підтвердження.
- Звірити підсумки. Порівняти реєстр операцій із випискою, окремо перевірити відкриті розрахунки та пояснити кожну коригувальну позицію.
- Підготувати календар. Визначити звітний період, чинну форму, внутрішню дату підготовки, граничні строки подання й сплати, а також дату перевірки квитанцій та зарахування платежу.
Результат кейсу — не одна «правильна сума», а папка доказів і контрольний файл. У ньому є картка умов ФОП, реєстр документів, розмічена виписка, список відкритих розрахунків, податковий розрахунок із датою перевірки правил, календар і перелік невирішених питань. Старший фахівець має змогу пройти шлях від підсумку назад до кожної операції.
Типові помилки початківця
- Спочатку вводити, потім розбиратися. Помилкова логіка швидко множиться в документах і звітах.
- Вважати виписку повним описом операції. Вона підтверджує рух коштів, але не завжди господарський зміст.
- Копіювати календар іншого ФОП. Група, ПДВ, працівники, спосіб оплат і спеціальні події змінюють обов’язки.
- Закривати розбіжність ручною правкою без пояснення. Числа можуть зійтися, але контрольний слід зникне.
- Зупинятися на відправленні звіту. Потрібні квитанції, результат прийняття, сплата та наступна перевірка.
- Покладатися на налаштування програми як на норму права. Налаштування може бути застарілим або не відповідати саме цьому підприємцю.
- Приховувати невпевненість. Своєчасне питання старшому фахівцю дешевше за виправлення звітності.
Критерії готовності працювати під наглядом
Початківець готовий вести простий ФОП під контролем досвідченого фахівця, якщо він може:
- скласти й оновити картку умов ФОП, не підмінюючи невідомі факти припущеннями;
- перевірити первинний документ формально й по суті, зберегти оригінал та історію уточнень;
- розмітити повну банківську виписку й пояснити кожен рух;
- відокремити оплату, передоплату, повернення, власний переказ, комісію та нез’ясовану суму;
- показати відкриту дебіторську й кредиторську заборгованість на обрану дату;
- назвати змінні податкового контуру й зафіксувати дату перевірки чинних правил;
- простежити кожен показник звіту до реєстру та джерельного документа;
- перевірити чинність форми, склад додатків, період і строки перед поданням;
- розрізнити доставлення, прийняття, сплату й зарахування платежу;
- сформулювати проблему для ескалації: факт, документ, розбіжність, строк і власна перевірка.
Навіть виконання всіх пунктів не перетворює загальну карту на індивідуальну податкову консультацію. Нетипові договори, іноземні доходи, зміна резидентності, складні повернення, перевищення лімітів, ПДВ, працівники та ризикові способи розрахунків потрібно розбирати окремо. Професійність починається не з упевненого вигляду, а зі здатності вчасно зупинити операцію й запросити перевірку.
Фінальний чекліст місяця
- Картка ФОП актуальна, а зміни за місяць зафіксовані.
- Усі документи отримані, перевірені, пов’язані з операціями та збережені.
- Банк звірений до залишку, нез’ясовані рухи винесені окремо.
- Відкриті оплати й документи пояснені, а не штучно закриті.
- Податкові правила повторно перевірені з датою та джерелом.
- Показники звітності відтворюються з реєстру операцій.
- Форма й додатки чинні для потрібного періоду та статусу.
- Квитанції прочитані й збережені, результат прийняття однозначний.
- Платежі відправлені з правильними реквізитами, зарахування перевірене.
- У календарі стоїть дата наступного контролю, а питання передані старшому фахівцю.
Такий маршрут робить навчання вимірюваним. Новачок не просто «знає про первинку» або «бачив звітність», а може виконати конкретну задачу, показати доказ і пояснити контроль. Саме з цього починається надійна робоча система ФОП.