Комиссионная торговля
Описано оформление комиссионной торговли в BAS Бухгалтерия: поступление и реализацию товаров комитента, передачу товаров комиссионеру, отчеты о продажах, вознаграждение и субкомиссию.. Поступление товаров от комитента. Реализация товаров комитента. Передача товаров комиссионеру. Реализация товаров комиссионером. Субкомиссия
Поступление товаров от комитента
Реализация товаров комиссионером
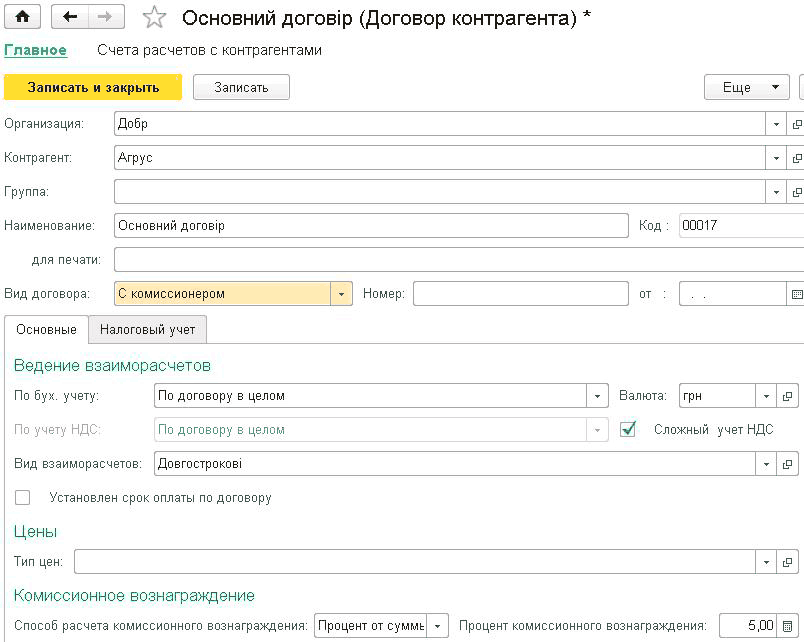
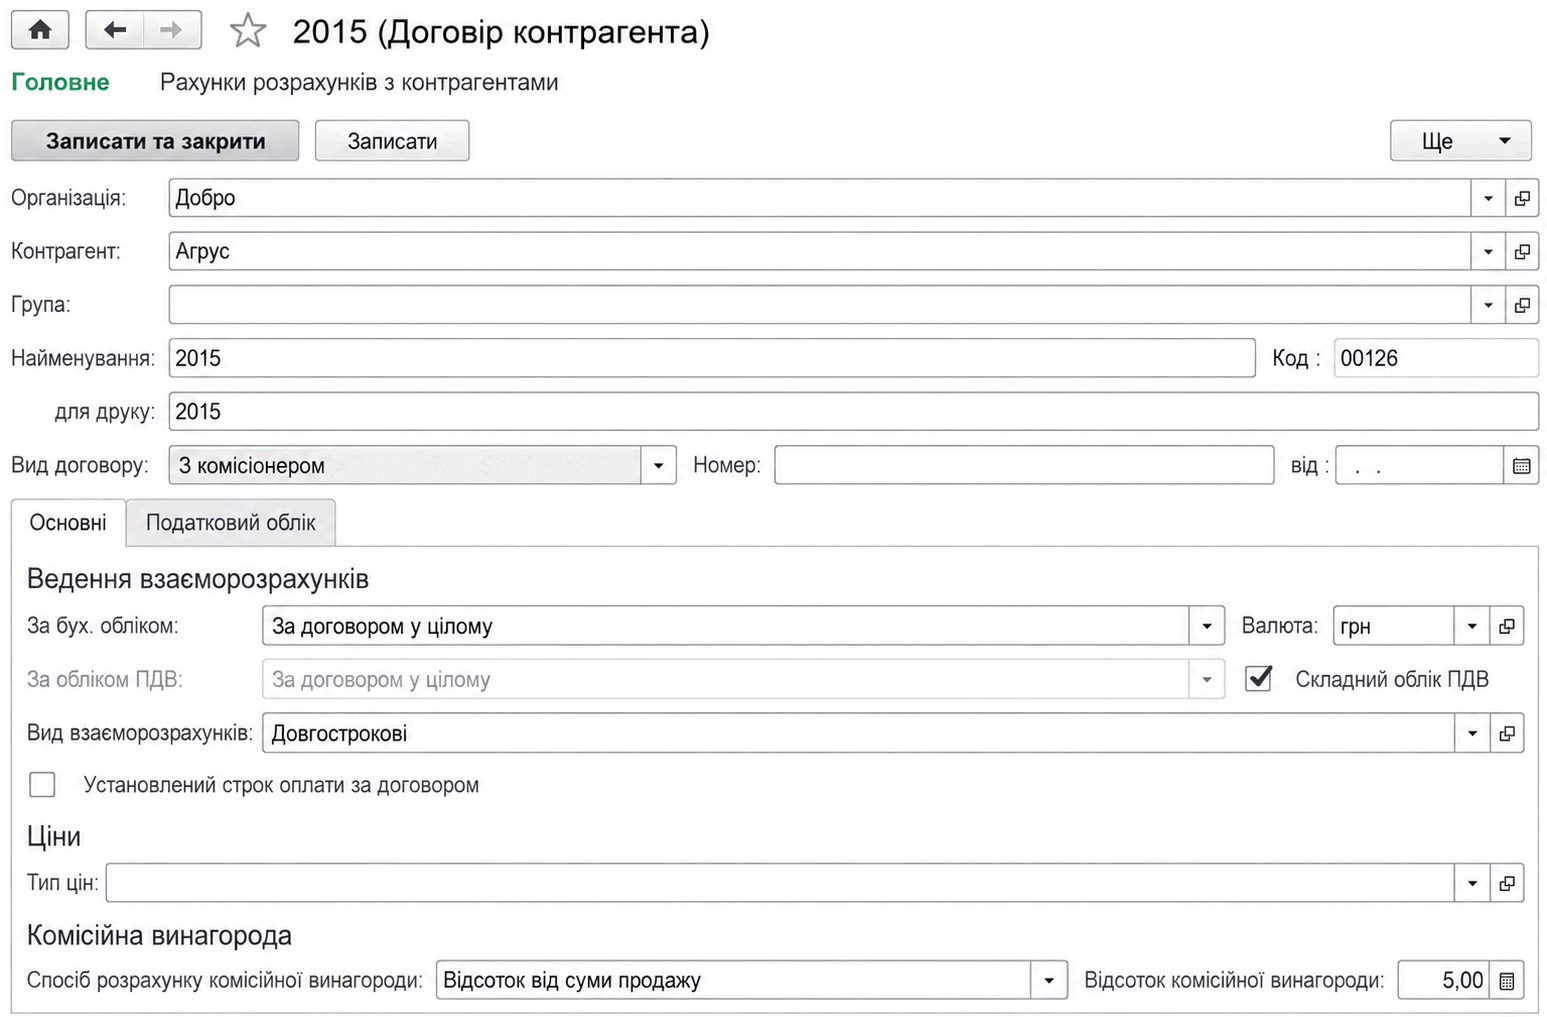
Договор приема на реализацию, заключенный с комитентом, регистрируется в справочнике договоров, который открывается из карточки контрагента на вкладке Главное по ссылке Все договоры.
Для договоров комиссионной торговли указывается вид договора С комитентом или С комиссионером: в первом случае организация принимает товары на комиссию, во втором — передает их на комиссию.
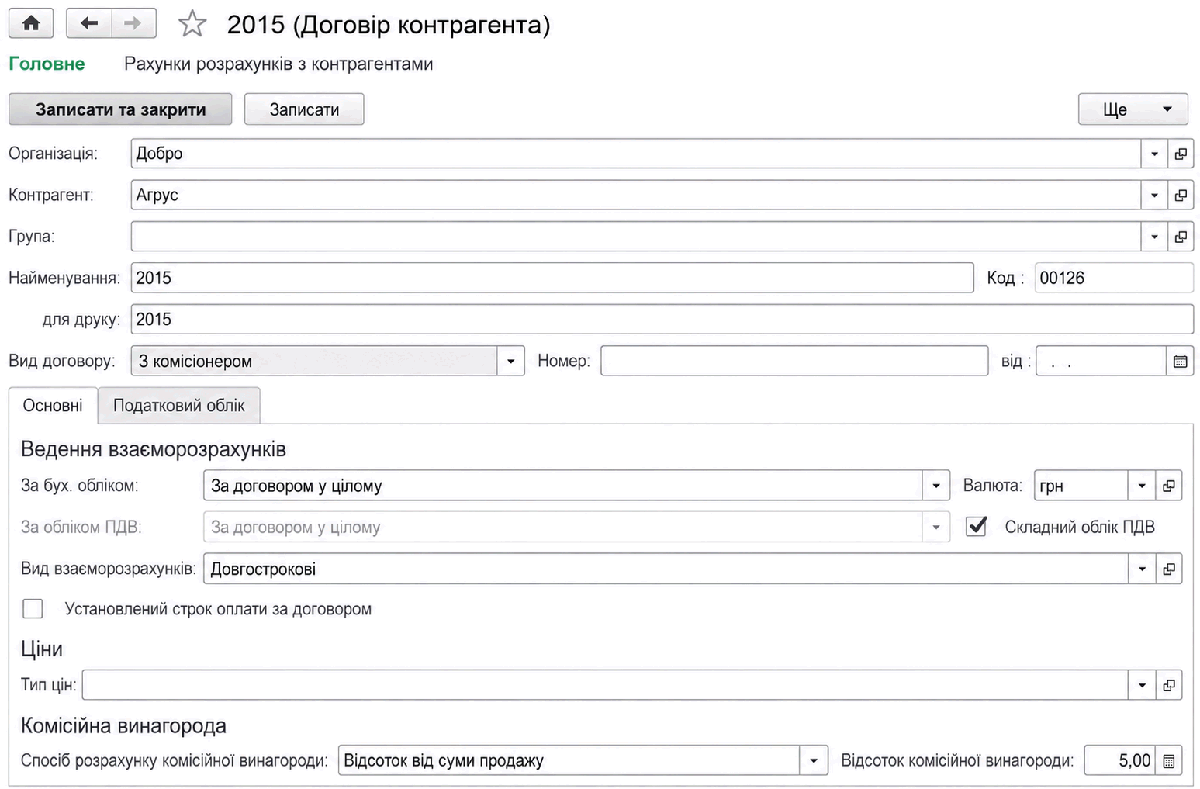
В договоре указывается способ расчета комиссионного вознаграждения. Предусмотрено несколько способов определения суммы комиссионного вознаграждения:
- процент от разницы сумм продажи и поступления;
- процент от общего объема продаж комиссионного товара;
- фиксированная сумма (не рассчитывается).
Поступление товаров от комитента
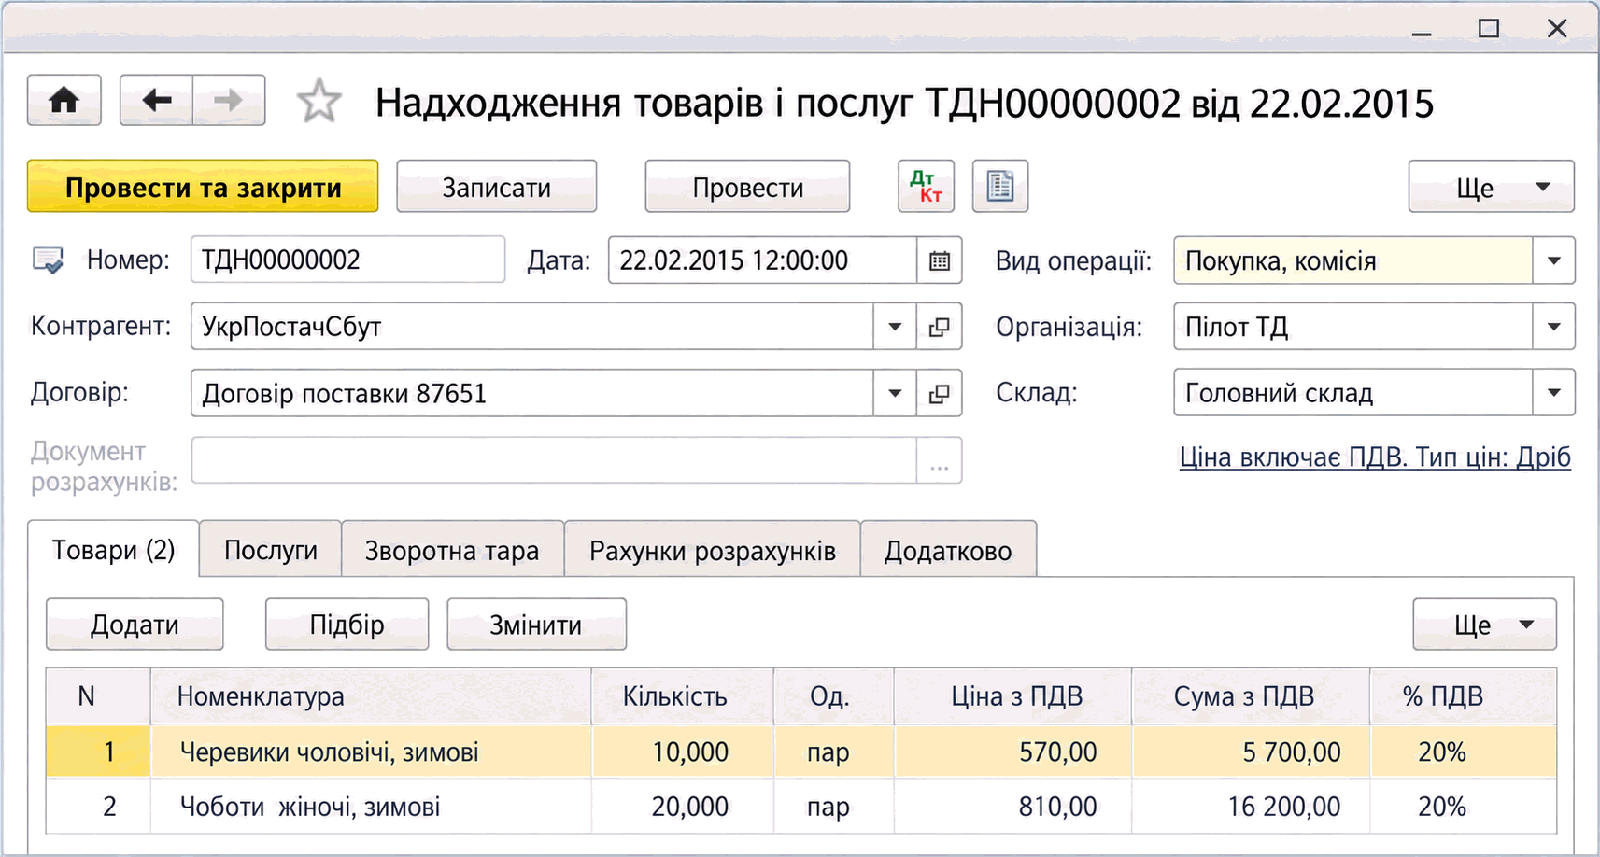
Поступление товаров на реализацию оформляется документом Поступление товаров и услуг по виду договора С комитентом и виду операции Покупка, комиссия.
Для отражения операции в бухгалтерском учете в качестве счета учета следует указать забалансовый счет 0241 Товары на складе (товары, принятые на комиссию). В соответствии с начальными настройками информационной базы этот счет будет подставляться системой по умолчанию. На этом счете ведется учет полученных ценностей в количественном и суммовом выражении, а также в разрезе партий, если пользователь не отменил ведение партионного учета.
По факту поступления товаров комитента начисляется налоговый кредит. На основании документа вводится Регистрация входящего налогового документа.
Реализация товаров комитента
Продажа товаров, принятых на комиссию, может осуществляться как в оптовой, так и в розничной торговле.
Продажа комиссионных товаров по договору купли-продажи оформляется документом Реализация товаров и услуг (меню Продажи — Продажи — Реализация товаров и услуг); при создании документа выбирается вариант Продажа, комиссия. На вкладке Товары пользователь указывает перечень реализуемых товаров, их отпускную цену, а также ставку НДС продажи. Счета учета ТМЦ будут подставляться автоматически в соответствии с настройками по умолчанию. Настройки для автоматического заполнения доступны из номенклатурной карточки товара на вкладке Счета учета по кнопке Настроить счета учета.
Розничная продажа оформляется документом Отчет о розничных продажах (меню Продажи — Продажи — Отчет о розничных продажах). Отчет о розничных продажах товаров комитента формируется в любом случае, в том числе в неавтоматизированных торговых точках при учете по стоимости продажи.
В бухгалтерском учете продажа отражается списанием с кредита счета 0241.
В налоговом учете для организации — плательщика НДС начисляются налоговые обязательства при продаже товаров комиссионера. На основании документа продажи выписывается Налоговая накладная.
В соответствии с условиями договора предприятие периодически отчитывается перед комитентом о продаже комиссионных товаров. Для этого предназначен документ Отчет комитенту о продажах товаров (меню Покупки — Покупки — Отчеты комитенту о продажах).
Документ содержит следующие сведения:
- перечень реализованных товаров;
- сумму вознаграждения.
В табличной части документа на вкладке Товары указывается список реализованных товаров, за которые организация отчитывается перед комитентом. Этот список может быть заполнен автоматически по данным предыдущих операций реализации комиссионных товаров. Для автоматического заполнения документа следует воспользоваться кнопкой Заполнить. Заполнение возможно по следующим критериям:
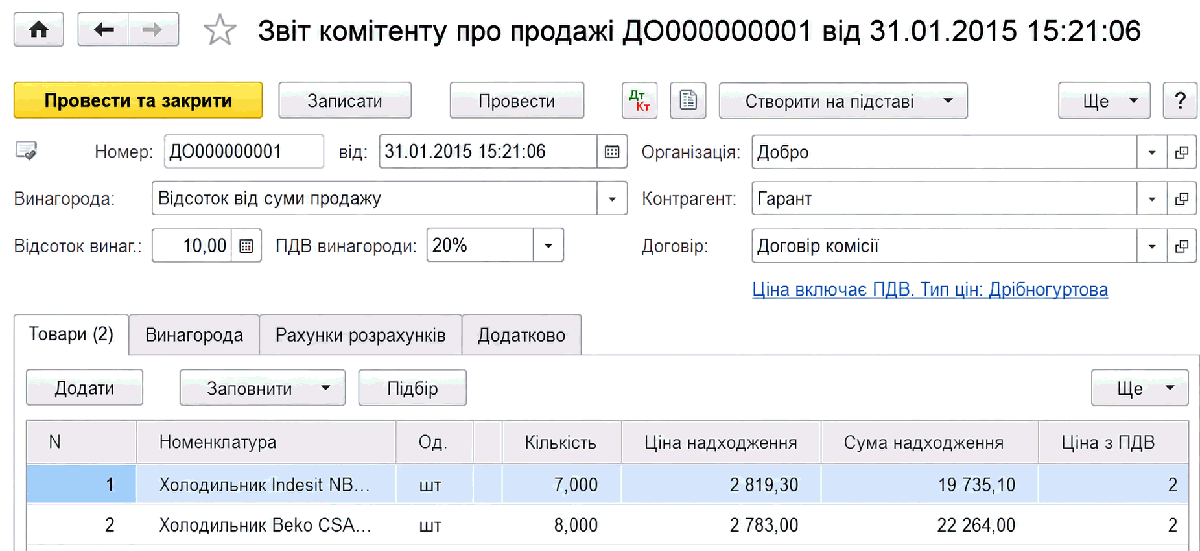
- Заполнить по договору — в табличную часть будет внесен список всех товаров, находящихся на комиссии по этому договору;
- Заполнить реализованными по договору — будет внесен список всех товаров, числящихся на комиссии по этому договору, проданных, но не указанных в отчете комитенту;
- Заполнить по поступлению — будет внесен список всех товаров из выбранного документа поступления;
- Заполнить реализованными по поступлению — будет выведен список всех товаров из указанного поступления, проданных, но не указанных в предыдущих отчетах комитенту.
Вариант расчета комиссионного вознаграждения устанавливается автоматически в соответствии с условиями, указанными в договоре комитента, но может быть изменен непосредственно в документе. Счета для отражения комиссионного вознаграждения указываются на вкладках Счета учета доходов и Счета учета расходов.
Автоматически рассчитанная сумма вознаграждения для каждого товара указывается в табличной части документа и может быть изменена вручную.
Комиссионное вознаграждение регистрируется как услуга, предоставленная комитенту. При этом начисляются налоговые обязательства и доход для целей налогообложения прибыли.
Если товары проданы по цене, отличающейся от цены передачи, выполняется корректировка ранее начисленного налогового кредита. На основании отчета комитенту вводится документ Регистрация входящего налогового документа.
В документе Отчет комитенту о продажах на вкладке Вознаграждение может быть установлен флажок Удержать комиссионное вознаграждение. В таком случае документ осуществляет зачет взаимной задолженности, возникающей при формировании отчета о продажах, на сумму комиссионного вознаграждения.
Передача товаров комиссионеру
Товары и готовая продукция предприятия могут передаваться комиссионеру для реализации. Операция оформляется документом Реализация товаров и услуг (меню Продажи — Продажи — Реализация товаров и услуг) с установленным видом операции Продажа, комиссия и договором вида С комиссионером.
В документе указываются количество товара и цены, по которым товар передается на реализацию.
Передача товара на комиссию одному комиссионеру может быть оформлена по разным ценам.
При передаче на реализацию собственного товара организации в качестве реквизита указывается счет учета товара или готовой продукции на балансе организации, например счет 281 Товары на складе.
В отличие от операции продажи, задолженность комиссионера перед организацией возникает только в момент продажи комиссионером товаров, то есть после проведения документа Отчет комиссионера о продажах.
Однако налоговые обязательства возникают в момент передачи товара. На основании документа передачи выписывается Налоговая накладная.
Реализация товаров комиссионером
Продажа комиссионером товаров, принятых им на комиссию, оформляется документом Отчет комиссионера о продажах (меню Продажи — Продажи — Отчеты комиссионеров о продажах).
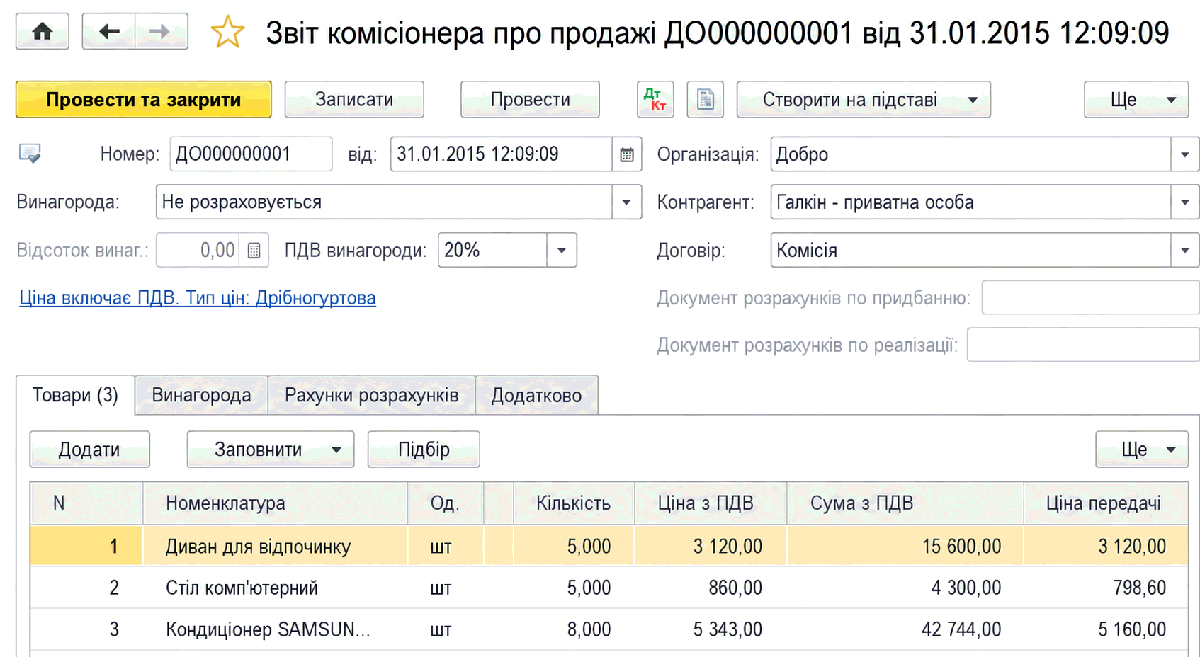
Этим документом регистрируются следующие хозяйственные события:
- продажа товаров, принадлежащих организации;
- предоставление комиссионером посреднических услуг.
В документе Отчет комиссионера о продажах автоматически указывается вариант расчета комиссионного вознаграждения в соответствии с условиями договора, заключенного с комиссионером. Здесь возможны те же варианты расчета комиссионного вознаграждения, что и при расчете комиссионного вознаграждения комитенту: процент от разницы сумм продажи и поступления, процент от общего объема продажи комиссионного товара, фиксированная сумма (не рассчитывается).
В соответствии с установленным вариантом расчета вычисляется комиссионное вознаграждение, которое указывается в табличной части документа. Сумма комиссионного вознаграждения может быть изменена пользователем. На сумму комиссионного вознаграждения начисляется налоговый кредит.
Сумма вознаграждения указывается в табличной части вкладки Товары для каждой реализованной позиции. На вкладке Счета расчетов следует указать Счет расчетов по вознаграждению и Счет НДС по вознаграждению. Сумма вознаграждения может быть отнесена в состав расходов предприятия. Для точного указания счета, на который будут отнесены суммы вознаграждений, используются реквизиты вкладки Вознаграждение.
Если товары проданы по цене, отличающейся от цены передачи, осуществляется корректировка ранее начисленных налоговых обязательств. На основании отчета комиссионера выписывается Приложение 2 к Налоговой накладной.
Субкомиссия
Товары, принятые на комиссию от комитента, могут быть переданы комиссионеру для реализации.
Передача товара на реализацию оформляется документом Реализация товаров и услуг с установленным видом операции Продажа, комиссия и договором определенного вида — С комиссионером.
Продажа комиссионером товаров фиксируется с помощью документа Отчет комиссионера о продажах, в котором в реквизите Счет следует указать счет 0242 Товары, переданные на комиссию. На вкладке Счета расчетов следует заполнить реквизиты Счет расчетов за товары и Счет расчетов по авансам полученным для отражения взаиморасчетов с комиссионером, реализовавшим товар.
На основании информации от комиссионера составляется отчет комитенту так же, как при реализации товаров комитента.