Комісійна торгівля
Описано оформлення комісійної торгівлі в BAS Бухгалтерія: надходження та реалізацію товарів комітента, передачу товарів комісіонеру, звіти про продажі, винагороду й субкомісію.. Надходження товарів від комітента. Реалізація товарів комітента. Передача товарів комісіонеру. Реалізація товарів комісіонером. Субкомісія
Надходження товарів від комітента
Реалізація товарів комісіонером
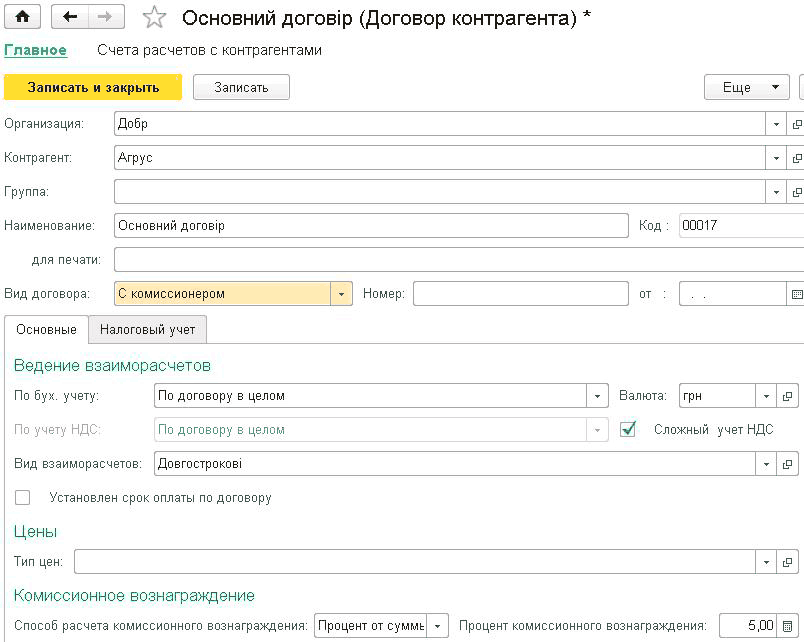
Договір приймання на реалізацію, укладений із комітентом, реєструється в довіднику договорів, який відкривається з картки контрагента на закладці Головне за посиланням Всі договори.
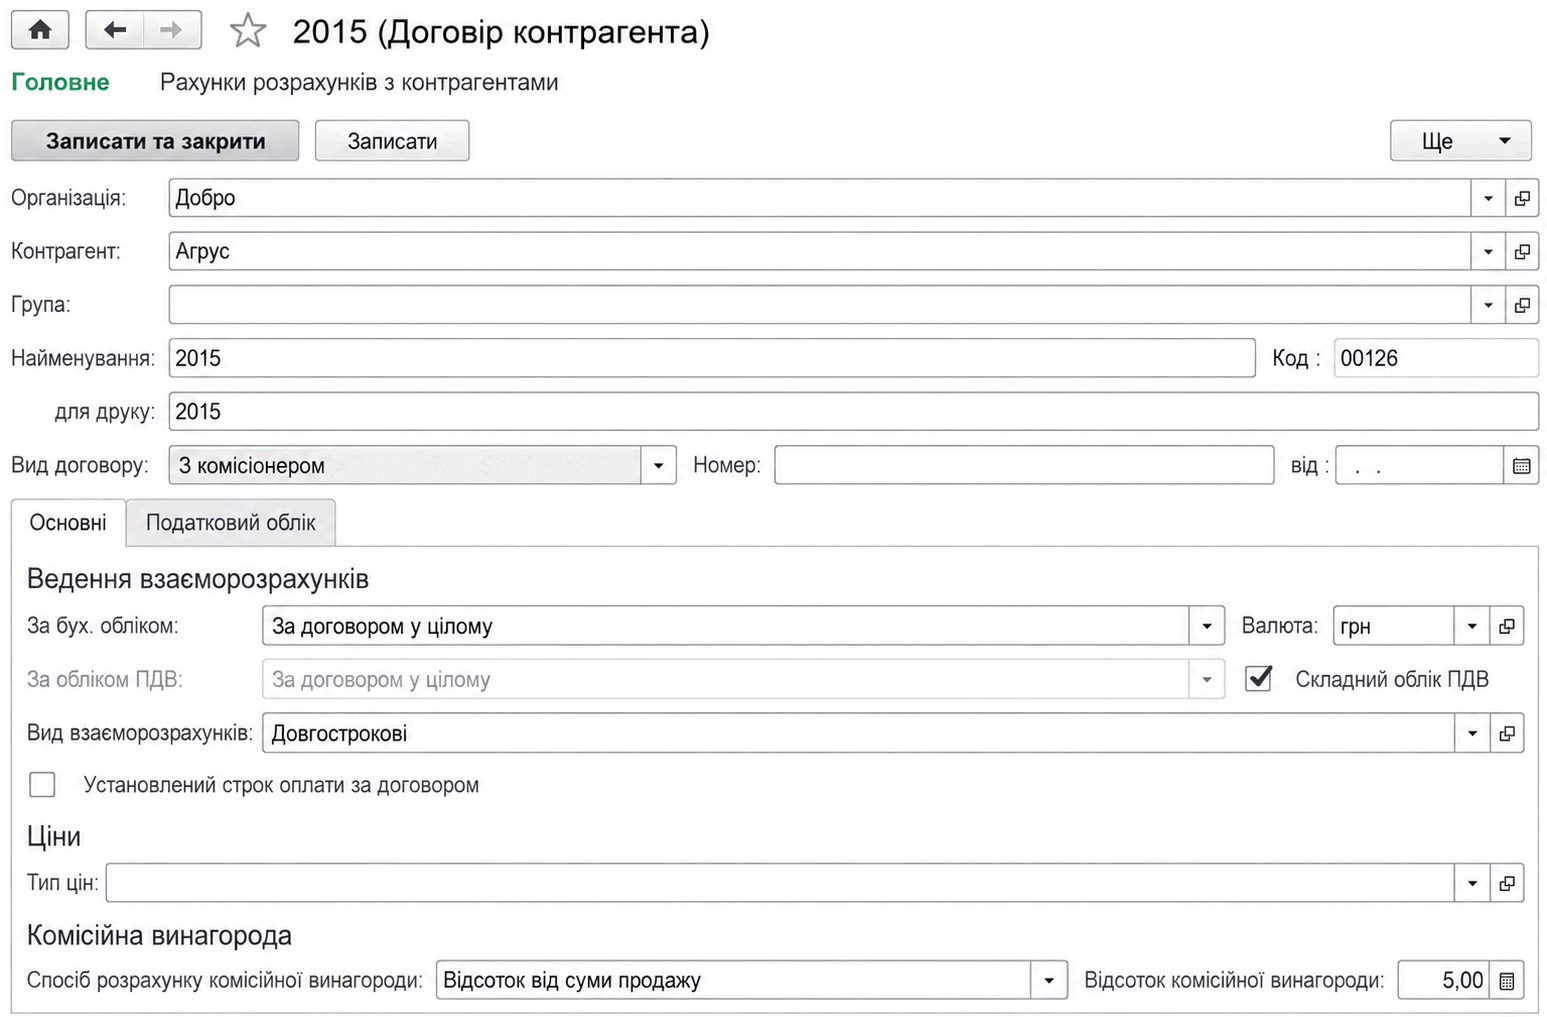
Для договорів комісійної торгівлі зазначається вид договору З комітентом або З комісіонером: у першому випадку організація приймає товари на комісію, у другому — передає їх на комісію.
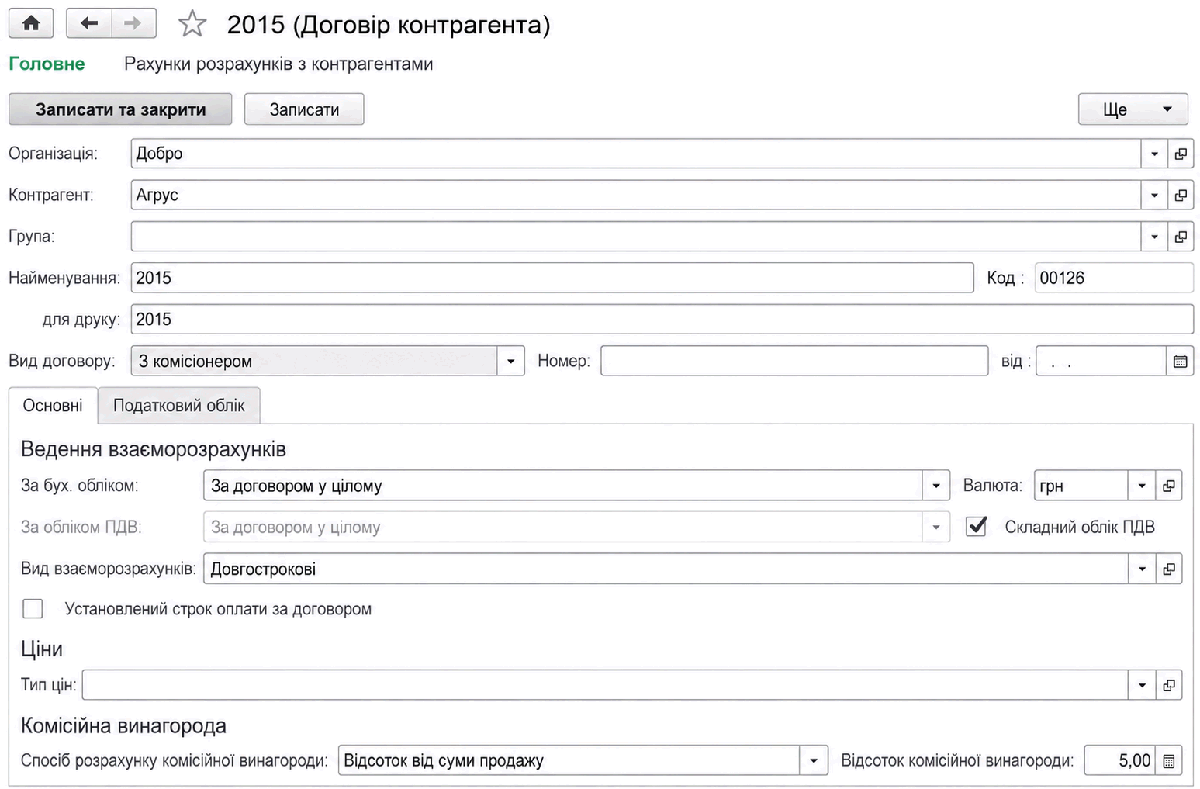
У договорі зазначається спосіб розрахунку комісійної винагороди. Передбачено кілька способів визначення суми комісійної винагороди:
- відсоток від різниці сум продажу та надходження;
- відсоток від загального обсягу продажів комісійного товару;
- фіксована сума (не розраховується).
Надходження товарів від комітента
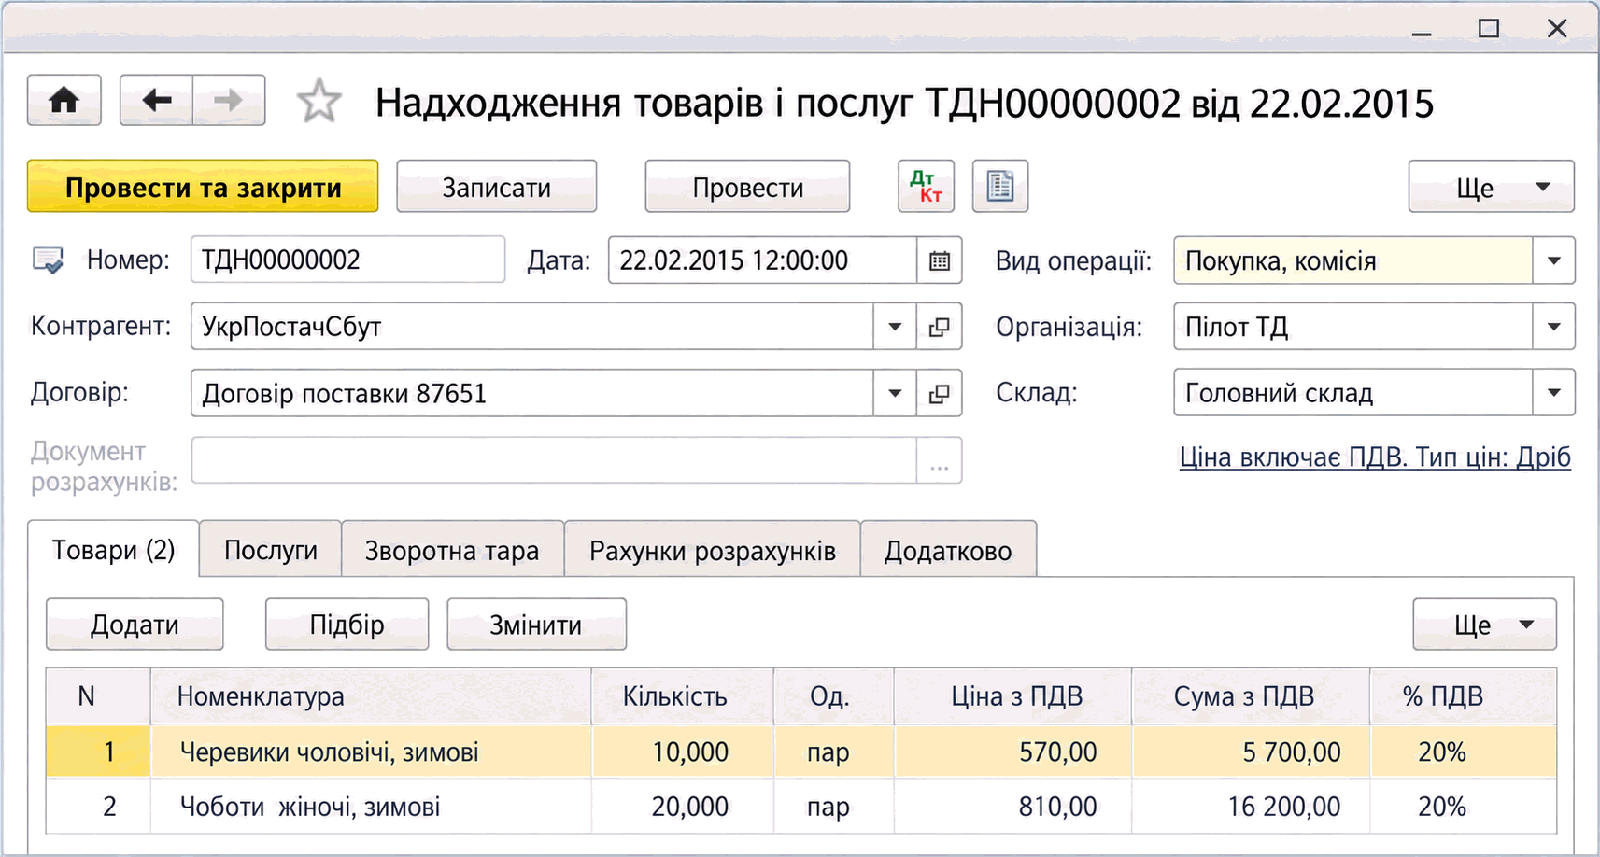
Надходження товарів на реалізацію оформляється документом Надходження товарів і послуг за видом договору З комітентом і видом операції Покупка, комісія.
Для відображення операції в бухгалтерському обліку як рахунок обліку слід зазначити позабалансовий рахунок 0241 Товари на складі (товари, прийняті на комісію). Відповідно до початкових налаштувань інформаційної бази цей рахунок підставлятиметься системою за замовчуванням. На цьому рахунку ведеться облік отриманих цінностей у кількісному та сумовому вираженні, а також у розрізі партій, якщо користувач не скасував ведення партійного обліку.
За фактом надходження товарів комітента нараховується податковий кредит. На підставі документа вводиться Реєстрація вхідного податкового документа.
Реалізація товарів комітента
Продаж товарів, прийнятих на комісію, може здійснюватися як у гуртовій, так і в роздрібній торгівлі.
Продаж комісійних товарів за договором купівлі-продажу оформляється документом Реалізація товарів і послуг (меню Продажі — Продажі — Реалізація товарів і послуг); під час створення документа вибирається варіант Продаж, комісія. На закладці Товари користувач зазначає перелік товарів, що реалізуються, їх відпускну ціну, а також ставку ПДВ продажу. Рахунки обліку ТМЦ підставлятимуться автоматично відповідно до налаштувань за замовчуванням. Налаштування для автоматичного заповнення доступні з номенклатурної картки товару на закладці Рахунки обліку за кнопкою Настроїти рахунки обліку.
Роздрібний продаж оформляється документом Звіт про роздрібні продажі (меню Продажі — Продажі — Звіт про роздрібні продажі). Звіт про роздрібні продажі товарів комітента формується в будь-якому разі, зокрема в неавтоматизованих торговельних точках за обліку за вартістю продажу.
У бухгалтерському обліку продаж відображається списанням із кредиту рахунку 0241.
У податковому обліку для організації — платника ПДВ нараховуються податкові зобов'язання під час продажу товарів комісіонера. На підставі документа продажу виписується Податкова накладна.
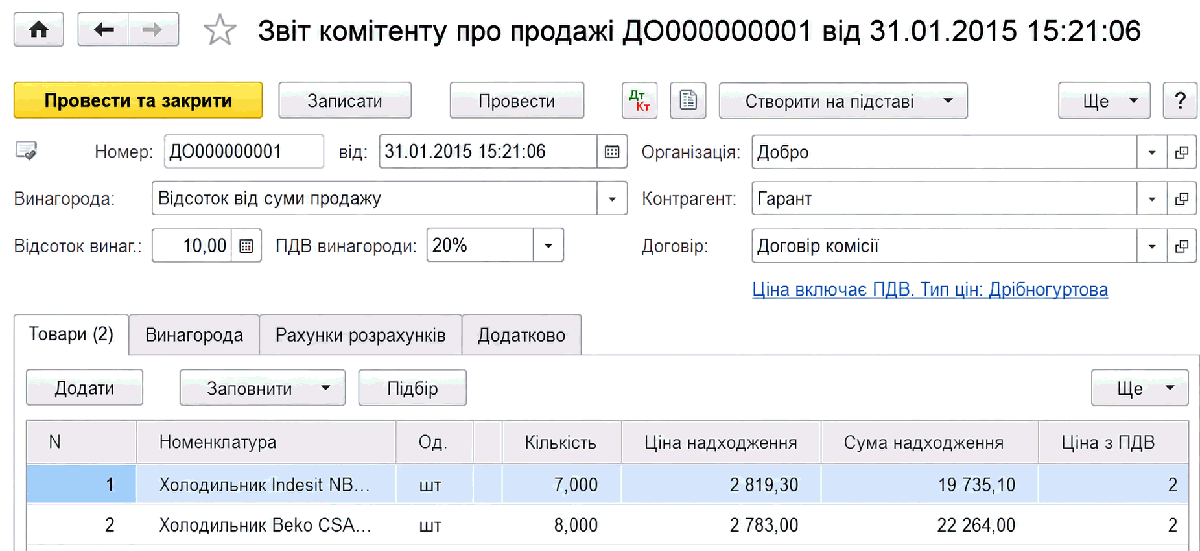
Відповідно до умов договору підприємство періодично звітує перед комітентом про продаж комісійних товарів. Для цього призначений документ Звіт комітенту про продажі товарів (меню Купівлі — Купівлі — Звіти комітенту про продажі).
Документ містить такі відомості:
- перелік реалізованих товарів;
- суму винагороди.
У табличній частині документа на закладці Товари зазначається список реалізованих товарів, за які організація звітує перед комітентом. Цей список може бути заповнений автоматично за даними попередніх операцій реалізації комісійних товарів. Для автоматичного заповнення документа слід скористатися кнопкою Заповнити. Заповнення можливе за такими критеріями:
- Заповнити за договором — до табличної частини буде внесено список усіх товарів, що перебувають на комісії за цим договором;
- Заповнити реалізованими за договором — буде внесено список усіх товарів, що значаться на комісії за цим договором, проданих, але не зазначених у звіті комітенту;
- Заповнити за надходженням — буде внесено список усіх товарів із вибраного документа надходження;
- Заповнити реалізованими за надходженням — буде виведено список усіх товарів із зазначеного надходження, проданих, але не зазначених у попередніх звітах комітенту.
Варіант розрахунку комісійної винагороди встановлюється автоматично відповідно до умов, зазначених у договорі комітента, але може бути змінений безпосередньо в документі. Рахунки для відображення комісійної винагороди зазначаються на закладках Рахунки обліку доходів і Рахунки обліку витрат.
Автоматично розрахована сума винагороди для кожного товару зазначається в табличній частині документа та може бути змінена вручну.
Комісійна винагорода реєструється як послуга, надана комітенту. При цьому нараховуються податкові зобов'язання та дохід для цілей оподаткування прибутку.
Якщо товари продані за ціною, що відрізняється від ціни передачі, виконується коригування нарахованого раніше податкового кредиту. На підставі звіту комітенту вводиться документ Реєстрація вхідного податкового документа.
У документі Звіт комітенту про продажі на закладці Винагорода може бути встановлено прапорець Утримати комісійну винагороду. У такому разі документ здійснює залік взаємної заборгованості, що виникає під час формування звіту про продажі, на суму комісійної винагороди.
Передача товарів комісіонеру
Товари та готова продукція підприємства можуть передаватися комісіонеру для реалізації. Операція оформляється документом Реалізація товарів і послуг (меню Продажі — Продажі — Реалізація товарів і послуг) із встановленим видом операції Продаж, комісія та договором виду З комісіонером.
У документі зазначаються кількість товару та ціни, за якими товар передається на реалізацію.
Передача товару на комісію одному комісіонеру може бути оформлена за різними цінами.
Під час передачі на реалізацію власного товару організації як реквізит зазначається рахунок обліку товару або готової продукції на балансі організації, наприклад рахунок 281 Товари на складі.
На відміну від операції продажу, заборгованість комісіонера перед організацією виникає лише в момент продажу комісіонером товарів, тобто після проведення документа Звіт комісіонера про продажі.
Однак податкові зобов'язання виникають у момент передачі товару. На підставі документа передачі виписується Податкова накладна.
Реалізація товарів комісіонером
Продаж комісіонером товарів, прийнятих ним на комісію, оформляється документом Звіт комісіонера про продажі (меню Продажі — Продажі — Звіти комісіонерів про продажі).
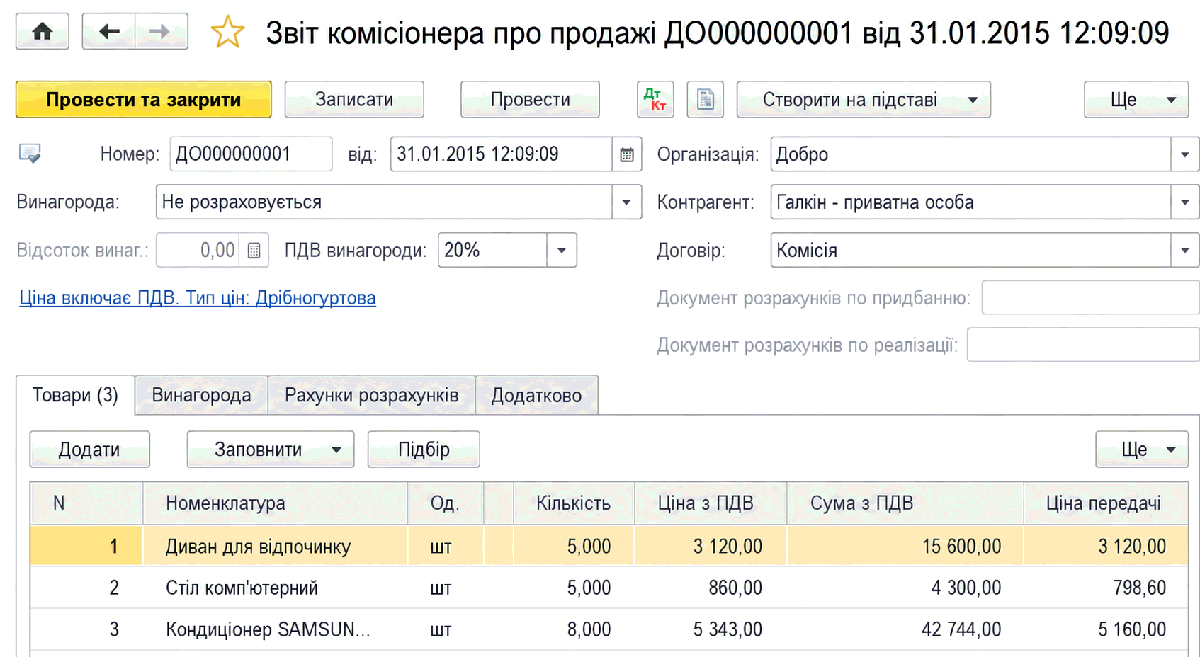
Цим документом реєструються такі господарські події:
- продаж товарів, що належать організації;
- надання комісіонером посередницьких послуг.
У документі Звіт комісіонера про продажі автоматично зазначається варіант розрахунку комісійної винагороди відповідно до умов договору, укладеного з комісіонером. Тут можливі ті самі варіанти розрахунку комісійної винагороди, що й під час розрахунку комісійної винагороди комітенту: відсоток від різниці сум продажу та надходження, відсоток від загального обсягу продажу комісійного товару, фіксована сума (не розраховується).
Відповідно до встановленого варіанту розрахунку обчислюється комісійна винагорода, яка зазначається в табличній частині документа. Сума комісійної винагороди може бути змінена користувачем. На суму комісійної винагороди нараховується податковий кредит.
Сума винагороди зазначається в табличній частині закладки Товари для кожної реалізованої позиції. На закладці Рахунки розрахунків слід зазначити Рахунок розрахунків по винагороді і Рахунок ПДВ по винагороді. Сума винагороди може бути віднесена до складу витрат підприємства. Для точного зазначення рахунку, на який буде віднесено суми винагород, використовуються реквізити закладки Винагорода.
Якщо товари продані за ціною, що відрізняється від ціни передачі, здійснюється коригування нарахованих раніше податкових зобов'язань. На підставі звіту комісіонера виписується Додаток 2 до Податкової накладної.
Субкомісія
Товари, прийняті на комісію від комітента, можуть бути передані комісіонеру для реалізації.
Передача товару на реалізацію оформляється документом Реалізація товарів і послуг із встановленим видом операції Продаж, комісія та договором певного виду — З комісіонером.
Продаж комісіонером товарів фіксується за допомогою документа Звіт комісіонера про продажі, у якому в реквізиті Рахунок слід зазначити рахунок 0242 Товари, передані на комісію. На закладці Рахунки розрахунків слід заповнити реквізити Рахунок розрахунків за товари і Рахунок розрахунків за авансами отриманими для відображення взаєморозрахунків із комісіонером, який реалізував товар.
На підставі інформації від комісіонера складається звіт комітенту так само, як під час реалізації товарів комітента.