Оптовая торговля
Описано оформление поступления, импорта, продажи и возврата товаров в оптовой торговле, а также учет дополнительных расходов, ТЗР и услуг сторонних организаций в BAS Бухгалтерия.. Поступление товаров. Регистрация расходов на приобретение. Возврат товаров поставщику. Оптовая продажа товаров. Возврат товаров от покупателя. Услуги сторонних организаций. Реализация услуг
Регистрация расходов на приобретение
Поступление товаров
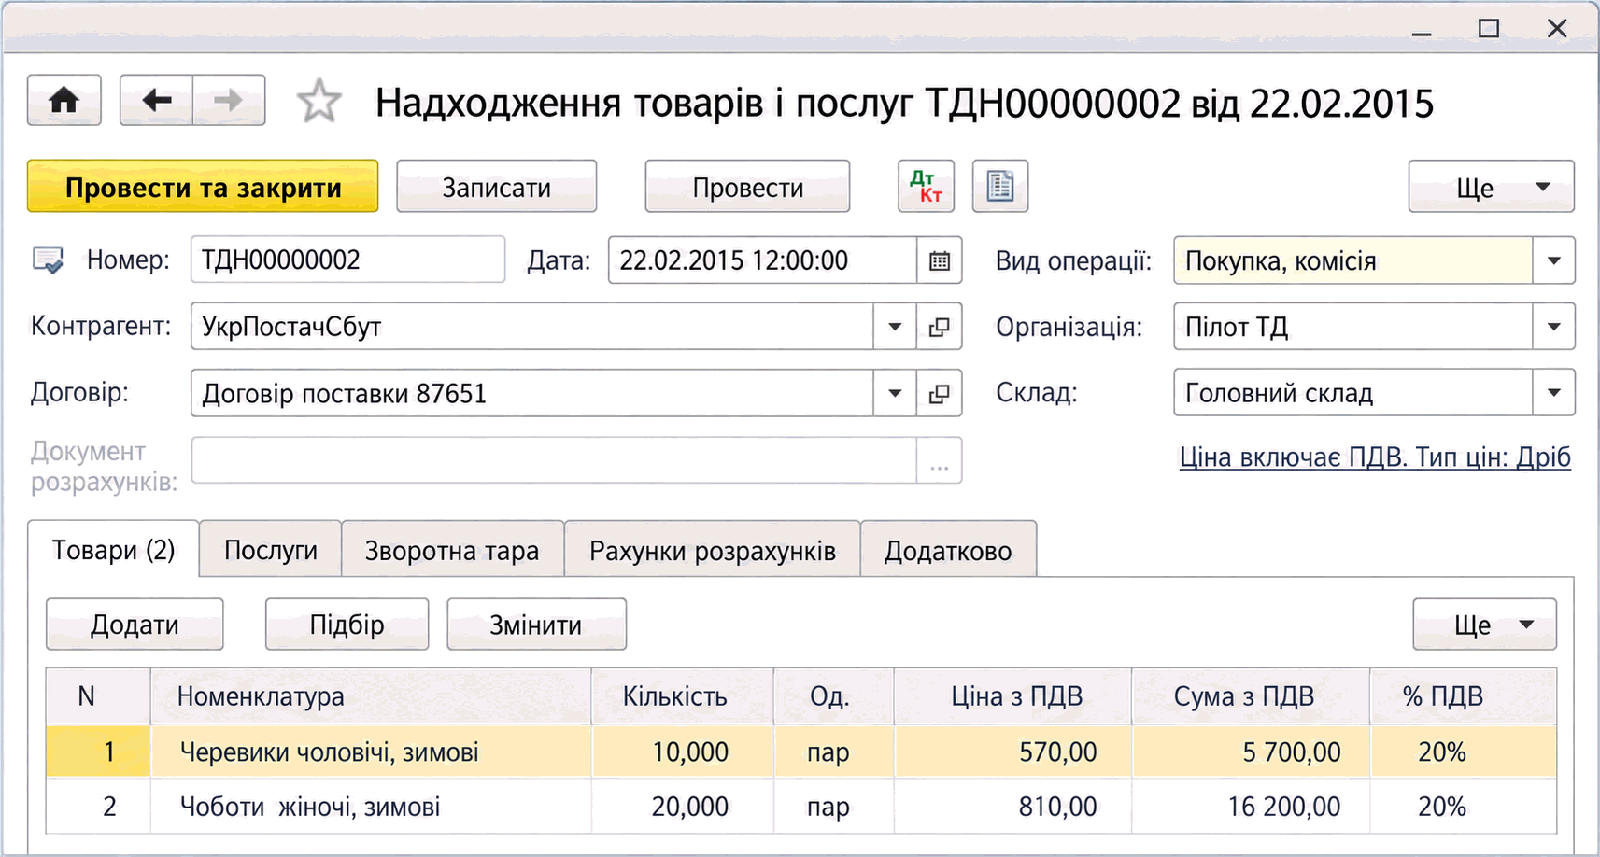
Поступление товаров от поставщика отражается документом Поступление товаров и услуг (меню Покупки — Покупки — Поступление товаров и услуг) с видом операции Покупка, комиссия.
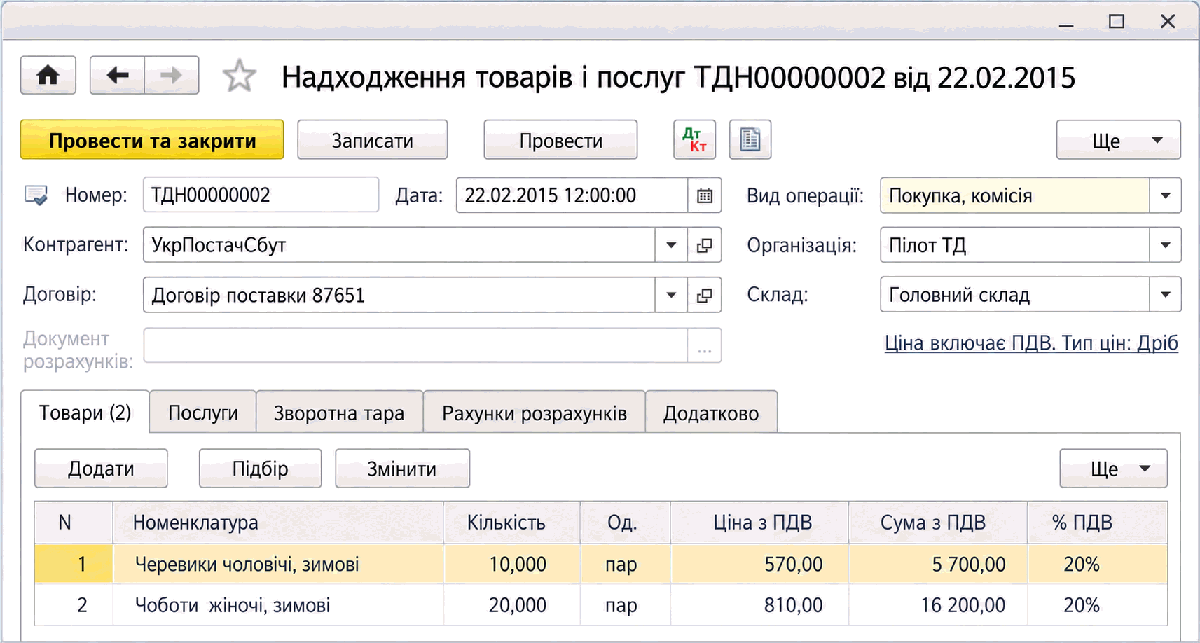
В этот документ вводят данные из приходной накладной, полученной от поставщика. На вкладке Товары документа необходимо указать полученные товары — элементы справочника Номенклатура.
Примечание. Для хранения сведений о товарах в справочнике Номенклатура целесообразно использовать отдельную группу, например Товары, или несколько групп.
Из формы документа Поступление товаров и услуг можно сформировать другие документы, отражающие дальнейшее перемещение товаров и другие связанные события: Списание с банковского счета, Требование-накладная, Перемещение товаров, Возврат товаров поставщику, Установка цен номенклатуры, ГТД по импорту и др. Для этого нажмите кнопку Создать на основании и выберите наименование вида документа.
Регистрация расходов на приобретение
Дополнительные расходы на приобретение и доставку запасов, не включенные в цену поставщика, могут быть отражены двумя способами:
- включены в стоимость приобретенной партии запасов;
- накоплены на счетах учета ТЗР.
Расходы на доставку, которые необходимо включить в стоимость полученных товаров, оформляются документом Поступление доп. расходов (меню Покупки — Покупки — Поступление доп. расходов).
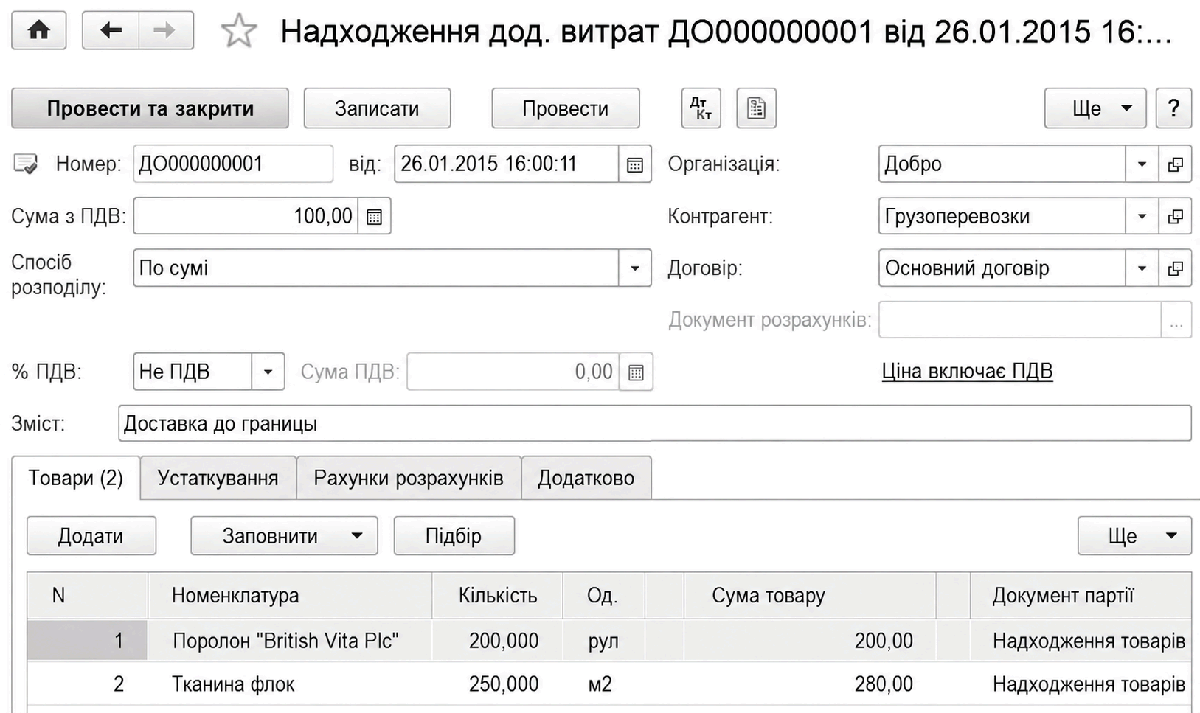
В табличной части этого документа на вкладке Товары указывают товарно-материальные ценности, на которые необходимо отнести дополнительные расходы, их количество и стоимость, а также приходную партию — документ оприходования. В колонке Доп. расходы (сумма) указывают общую сумму дополнительных расходов, распределяемую на указанные товарно-материальные ценности.
Документ Поступление доп. расходов удобно вводить на основании документа Поступление товаров и услуг.
Расходы, которые накапливаются на счетах учета ТЗР, регистрируются документами Поступление товаров и услуг (услуги), а также другими документами, регистрирующими расходы: Начисление зарплаты, Требование-накладная и др.
ТЗР накапливаются на счетах 200 Транспортно-заготовительные расходы (материалы), 2801 Транспортно-заготовительные расходы (товары) и 2802 Транспортно-заготовительные расходы (в НТТ по продажной стоимости). На счетах 200 и 2801 учет ТЗР ведется в разрезе номенклатурных групп.
ТЗР, накопленные на субсчете 200, в конце месяца распределяются на себестоимость выбытия производственных запасов, учитываемых на всех субсчетах счета 20. При этом ТЗР, отнесенные к каждой номенклатурной группе, распределяются только на выбытие запасов этой номенклатурной группы. Номенклатурная группа запаса указывается в номенклатурной карточке на вкладке Основные.
ТЗР, накопленные на субсчете 2801, распределяются на себестоимость выбытия товаров, для которых ведется пообъектный учет, то есть товаров, учитываемых на счетах 281, 2821, 283, 284, 289. Здесь также ТЗР, отнесенные к каждой номенклатурной группе, распределяются только на выбытие товаров этой номенклатурной группы.
ТЗР, накопленные на субсчете 2802, распределяются на стоимость выбытия товаров из НТТ, учитываемых по продажной стоимости (счет 2822). В качестве базы распределения ТЗР используют суммарную продажную стоимость товаров в НТТ. Пообъектный учет для этих товаров не ведется.
В документе, которым регистрируются ТЗР, указывают Счет расходов 200, 2801 или 2802 и аналитику этого счета: номенклатурную группу (кроме счета 2802) и статью расходов. Кроме того, указывают налоговое назначение ТЗР.
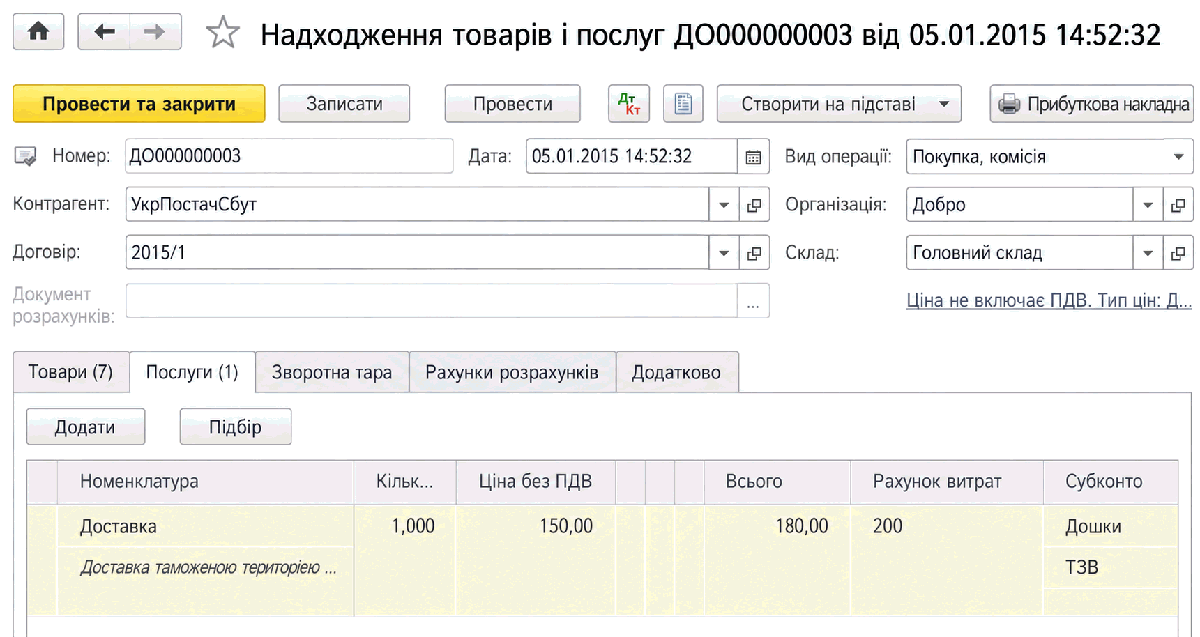
Распределение ТЗР в конце периода выполняется документом Закрытие месяца.
Импорт товаров
Поступление товаров от иностранного поставщика также оформляется документом Поступление товаров и услуг. Дополнительно для отражения информации о таможенных сборах, пошлине, акцизе и НДС, зафиксированных в грузовой таможенной декларации, оформляется документ ГТД по импорту (меню Покупки — Покупки — ГТД по импорту).
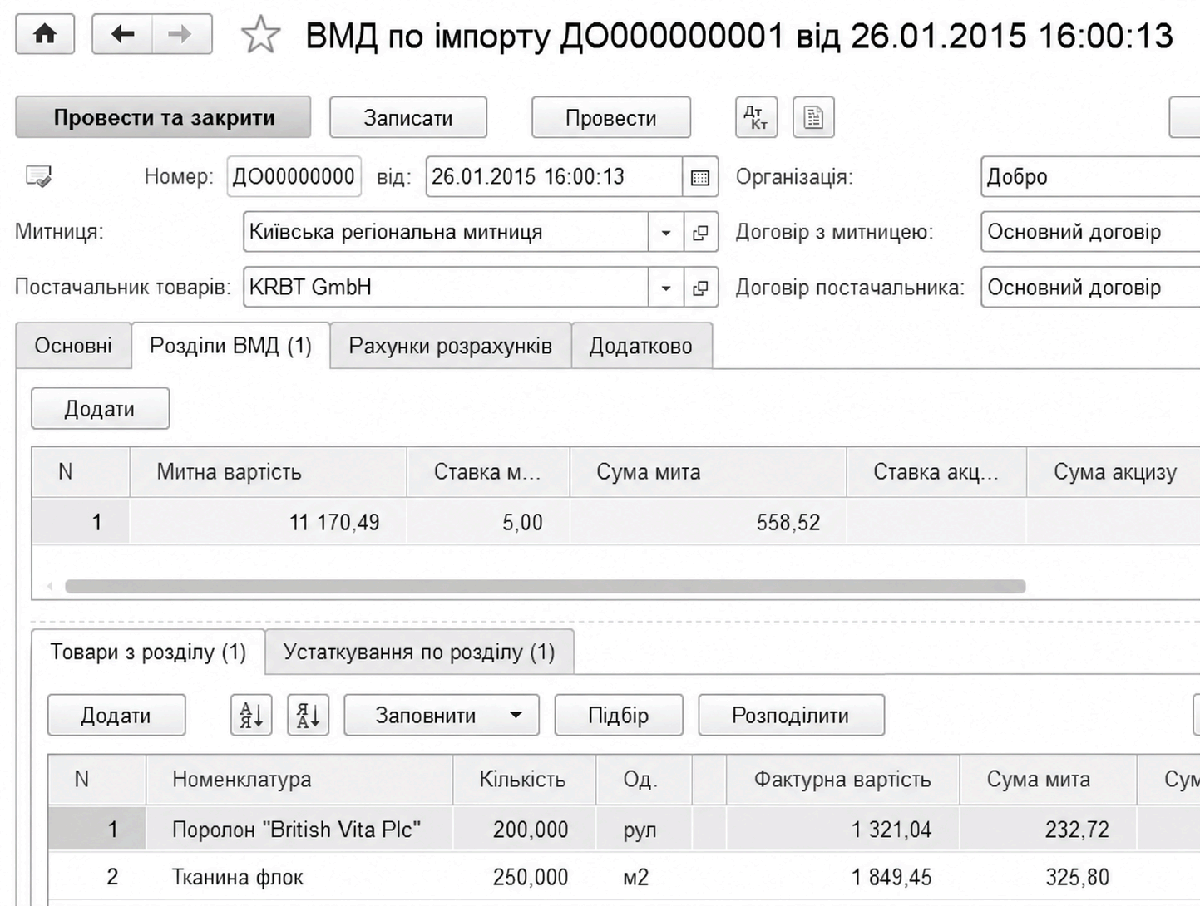
Документ ГТД по импорту может быть сформирован на основании документа Поступление товаров и услуг.
В поле Таможня указывается соответствующий элемент справочника Контрагенты, а в поле Договор с таможней — информация об объекте аналитического учета расчетов с указанной таможней: элемент справочника Договоры с контрагентами, по которому учитываются расчеты по таможенным платежам.
Документ ГТД по импорту может быть оформлен только в валюте регламентированного учета — гривне.
На вкладке Основная указывают номер ГТД, сумму таможенного сбора, а также признак того, что оплата НДС по ГТД осуществлена налоговым векселем.
На вкладке Разделы ГТД указывают список товаров, сведения о документах поступления и счетах учета таможенных платежей. Поскольку грузовая таможенная декларация может содержать несколько разделов, в которые группируются товары с одинаковым порядком расчета таможенных платежей, на вкладке Разделы ГТД можно добавлять дополнительные табличные части с помощью кнопки Добавить над табличной частью. Для каждого раздела ГТД может быть введена отдельная сумма пошлины, НДС и акциза.
При проведении документа стоимость начисленной пошлины, акциза и НДС (при отсутствии права на налоговый кредит) добавляется к стоимости полученных товаров, ранее зарегистрированных документом Поступление товаров и услуг. Кроме того, документ регистрирует соответствующую информацию в регистре налогового учета НДС, которая будет использована при автоматическом формировании Декларации по НДС.
Возврат товаров поставщику
Возврат товаров поставщику отражается документом Возврат товаров поставщику (меню Покупки — Покупки — Возвраты поставщикам) с видом операции Покупка, комиссия.
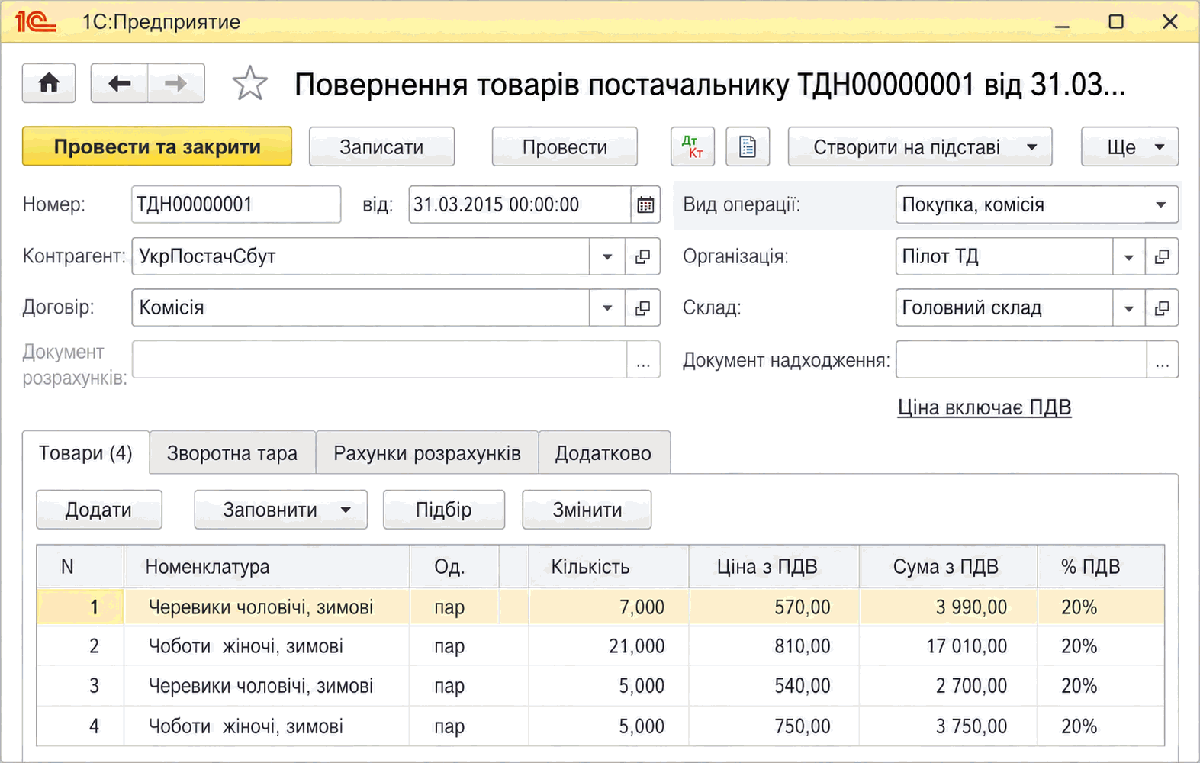
Возврат товаров может оформляться для поставщика или комитента. Вид выполняемой операции — возврат купленного товара или товара, принятого на комиссию, — определяется видом договора с контрагентом, указанным в документе. Если выбран вид договора С поставщиком, оформляется операция возврата товаров поставщику. Если выбран вид договора С комитентом, оформляется операция возврата товаров комитенту.
Возврат товаров поставщику можно оформить по конкретному документу поступления. При вводе документа Возврат товаров поставщику на основании документа поступления копируется состав документа, а количество заполняется минимальным значением товаров из тех, что остались на складе и указаны в строке документа-основания.
Автоматически заполнить табличную часть документа также можно нажатием кнопки Заполнить в документе.
Информация об возвратной таре, которую необходимо вернуть поставщику, заполняется на вкладке Тара.
Оптовая продажа товаров
Оптовая продажа товаров и готовой продукции предприятия оформляется документом Реализация товаров и услуг (меню Продажи — Продажи — Реализация товаров и услуг). При создании документа необходимо выбрать вариант Продажа, комиссия.
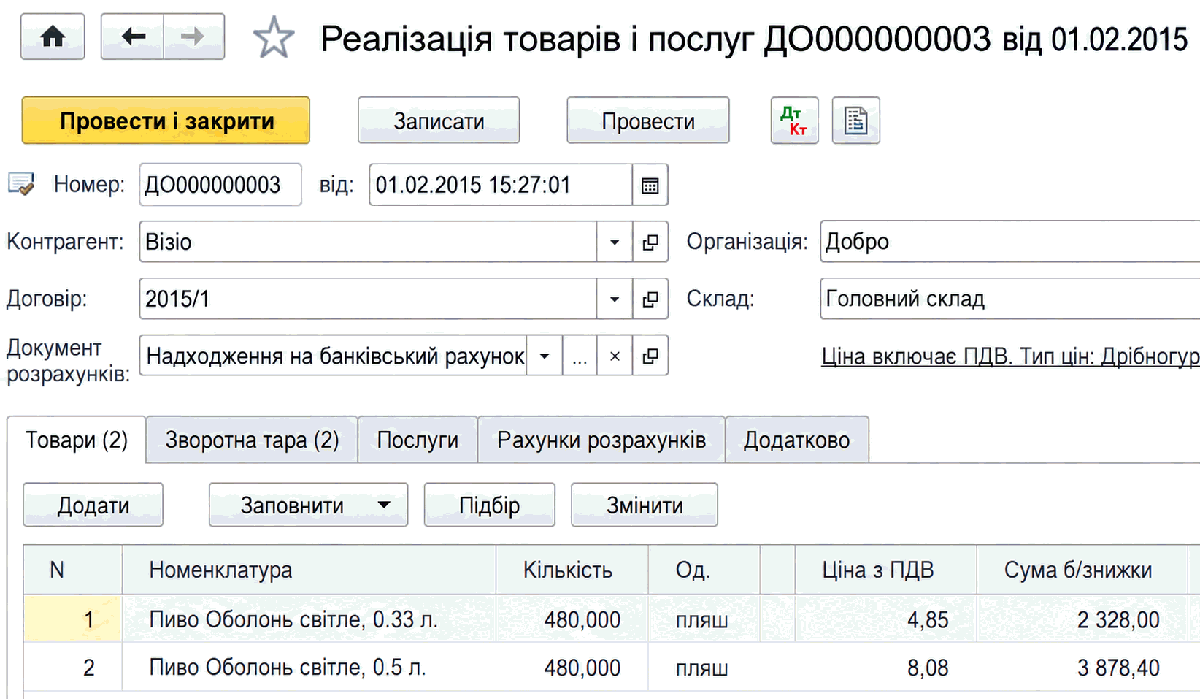
На вкладке Товары необходимо указать реализованные товары — элементы справочника Номенклатура.
При проведении документа анализируются остатки номенклатуры и рассчитывается сумма списания со склада по методу, указанному в учетной политике (ФИФО, По средней). Если остаток меньше количества в документе, то есть по данным учета товаров недостаточно для отгрузки, документ не будет проведен, а пользователь получит соответствующее сообщение.
Примечание. В форме Параметры учета (меню Главное — Настройки — Параметры учета) на вкладке Запасы можно отключить автоматический контроль отрицательных остатков товаров и других запасов. Этой возможностью следует воспользоваться, когда по определенным причинам отпуск товаров регистрируется до их поступления.
На основании документа Реализация товаров и услуг можно сформировать документы, отражающие связанные хозяйственные операции: Поступление на банковский счет, Приходный кассовый ордер, Возврат товаров от покупателя. Для этого нажмите кнопку Создать на основании и выберите наименование вида документа.
С помощью кнопки Печать можно распечатать несколько форм соответствующего бумажного документа.
Указание скидки при реализации товаров (услуг)
Признак использования скидки при реализации товаров (услуг) устанавливают в форме Параметры учета (меню Главное — Настройки — Параметры учета) на вкладке Торговля. Если признак использования скидки не установлен, в табличных частях документов реализации не будут отображаться колонки Сумма без скидки и Скидка.
В документах фиксируется только сумма скидки. Скидку можно вводить непосредственно суммой или рассчитывать по указанному проценту. Если необходимо установить скидку в процентах для нескольких позиций документа, можно использовать механизм группового изменения данных табличной части документа с помощью кнопки Изменить.
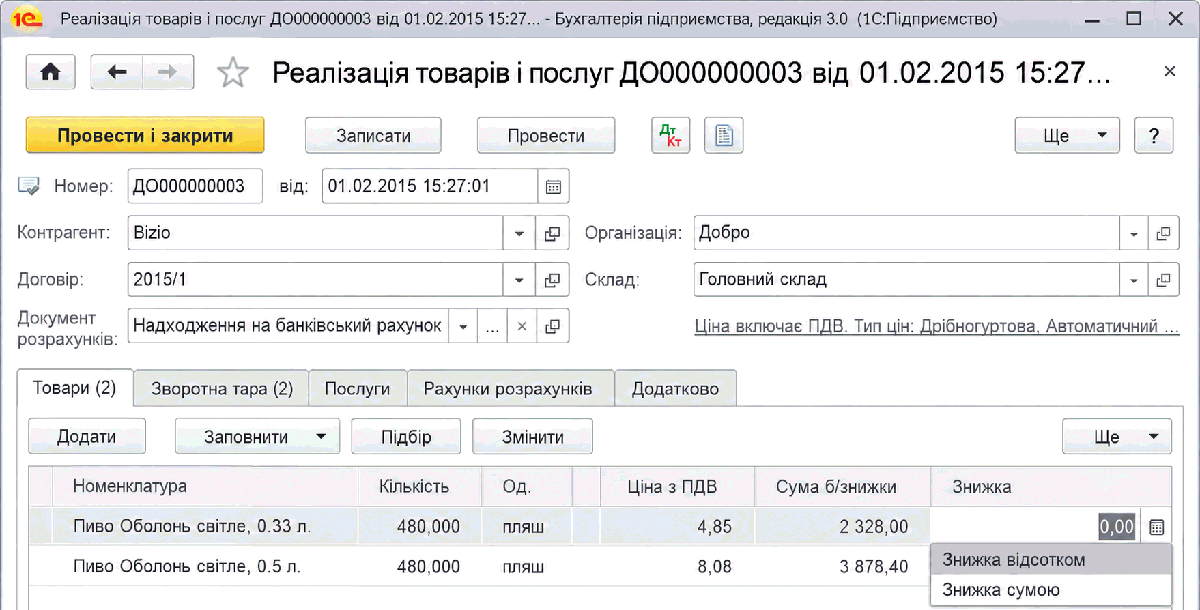
Указанная сумма скидки будет учтена при формировании печатной формы документа продажи и налоговой накладной на его основании.
Возврат товаров от покупателя
Возврат ранее отгруженных товаров от покупателя отражается документом Возврат товаров от покупателя (меню Продажи — Продажи — Возвраты от покупателей) с видом операции Продажа, комиссия.
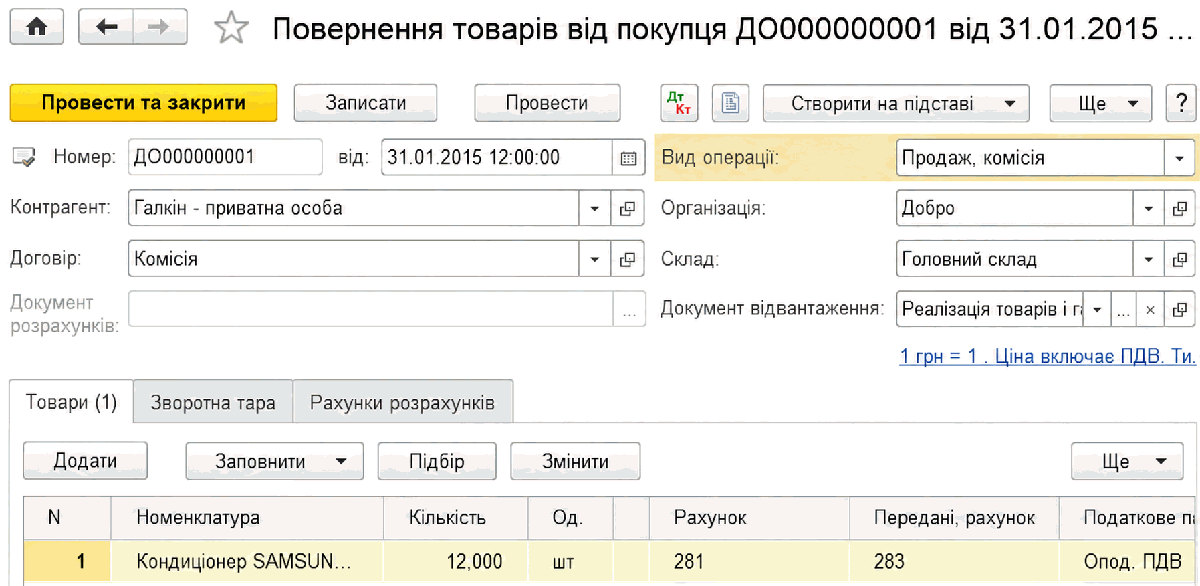
Возврат товаров может оформляться для покупателя или комиссионера. Вид выполняемой операции — возврат приобретенного товара или товара, переданного на комиссию, — определяется видом договора с контрагентом, указанным в документе. Если выбран вид договора С покупателем, оформляется операция возврата товаров покупателем. Если выбран вид договора С комиссионером, оформляется операция возврата товаров комиссионером.
Возврат товаров может оформляться как на розничный, так и на оптовый склад. Возврат товаров для склада вида Неавтоматизированная торговая точка не предусмотрен.
Возврат от покупателя рекомендуется оформлять на основании документа, по которому товар отгружался покупателю. Тогда при вводе на основании документа реализации наследуется вид операции, определенный в документе реализации. При заполнении копируется состав документа. Возврат от покупателя можно оформить без документа-основания. Тогда по кнопке Заполнить можно заполнить табличную часть документа товарами, реализованными по документу отгрузки.
Услуги сторонних организаций
Для регистрации услуг, предоставленных предприятию, предназначено несколько документов:
- Документ Поступление товаров и услуг с операцией Покупка, комиссия. В документе заполняется вкладка Услуги. При проведении документа формируется бухгалтерская проводка, в дебете которой указывается счет расходов, указанный на вкладке Услуги, а в кредите — счет расчетов с поставщиком.
- Документ Поступление доп. расходов. Этим документом оформляется поступление услуг, стоимость которых должна быть включена в стоимость ТМЦ, поступивших ранее. При проведении документа формируется бухгалтерская проводка, в которой по дебету указывается счет учета полученных ТМЦ, а по кредиту — счет взаиморасчетов с поставщиками.
- Документ Авансовый отчет. В этом документе необходимо заполнить вкладку Прочее. В бухгалтерском учете формируется проводка, в которой по кредиту указывается счет расчетов с подотчетными лицами, а по дебету — счет, указанный пользователем на этой вкладке.
При регистрации услуг документами Поступление товаров и услуг и Поступление доп. расходов оплату услуг оформляют соответствующими платежными документами. Соответствующий платежный документ может быть выписан на основании указанных документов регистрации услуг.
Документ Авансовый отчет регистрирует оплату за полученные услуги подотчетным лицом, при этом в документе должна быть заполнена вкладка Оплата.
Услуги переработки, то есть выпуск продукции сторонним переработчиком, отражаются документом Поступление из переработки.
Реализация услуг
Для регистрации факта предоставления услуг производственного характера, расходы по которым отражаются на счетах 231 Основное производство или 232 Вспомогательное производство, используется документ Оказание производственных услуг (меню Производство — Выпуск продукции — Оказание производственных услуг).
Реализация других услуг, например услуг торговой организации, расходы по которым отражаются на других счетах, оформляется документом Реализация товаров и услуг (меню Продажи — Продажи — Реализация товаров и услуг). В документе заполняется табличная часть вкладки Услуги.