Общие правила
Описаны регистрация входящих и исходящих налоговых документов в BAS Бухгалтерия, отражение налогового кредита и обязательств по НДС, а также включение документов в уточняющие расчёты.
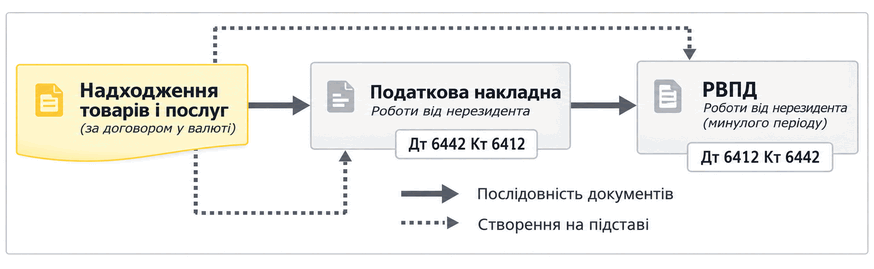
Налоговые документы регистрируют в ИБ подтверждённый НДС, формируют движения в служебных регистрах накопления и проводки по счёту расчётов с бюджетом по НДС (6412):
- получение налоговой накладной от поставщика (из ЕРНН) регистрируется с помощью документа Регистрация входящего налогового документа (РВНД). Документ регистрирует подтверждённый входящий НДС — налоговый кредит (НК);
Справка: налоговая накладная, полученная покупателем из ЕРНН, считается полученной от поставщика и является основанием для включения сумм НДС в состав налогового кредита соответствующего отчётного периода.
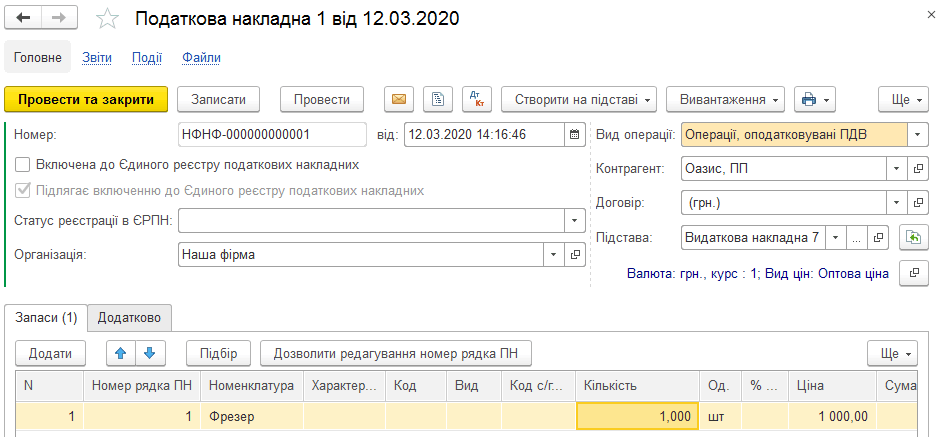
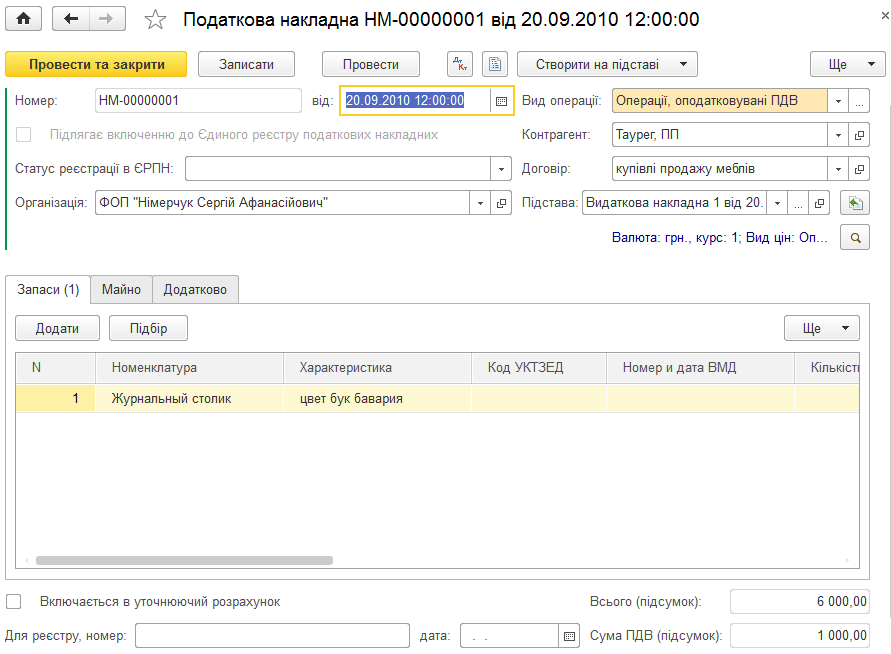
- налоговая накладная покупателю (регистрация в ЕРНН) регистрируется с помощью документа Налоговая накладная (НН), а в случае возврата товара или других корректировок — с помощью документа Приложение № 2 к налоговой накладной. Таким образом регистрируется подтверждённый исходящий НДС — налоговые обязательства (НО).
Налоговые документы (Налоговая накладная, Приложение № 2 к налоговой накладной, ГТД по импорту, Регистрация входящего налогового документа) при установке опции Включается в уточняющий расчёт не отражаются в декларации по НДС за отчётный период, а включаются в уточняющие расчёты к декларации за соответствующий месяц.