Загальні правила
Описано реєстрацію вхідних і вихідних податкових документів у BAS Бухгалтерія, відображення податкового кредиту та зобов’язань з ПДВ, а також включення документів до уточнюючих розрахунків.
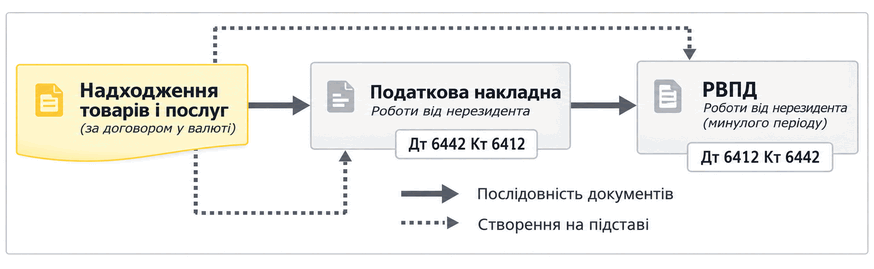
Податкові документи реєструють в ІБ підтверджений ПДВ, формують рухи у службових регістрах накопичення та проводки за рахунком розрахунків з бюджетом з ПДВ (6412):
- отримання податкової накладної від постачальника (з ЄРПН) реєструється за допомогою документа Реєстрація вхідного податкового документа (РВПД). Документ реєструє підтверджений вхідний ПДВ — податковий кредит (ПК);
Довідка: податкова накладна, отримана покупцем з ЄРПН, вважається отриманою від постачальника та є підставою для включення сум ПДВ до складу податкового кредиту відповідного звітного періоду.
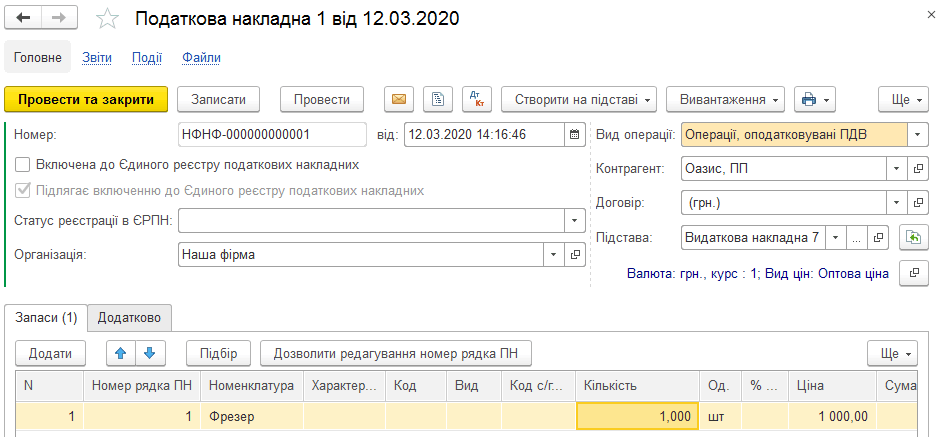
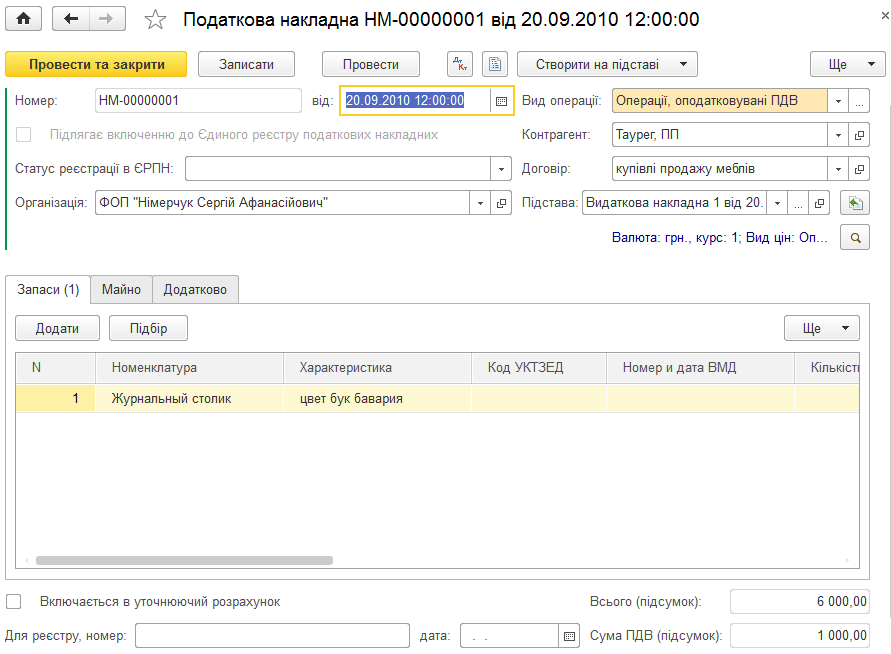
- податкова накладна покупцеві (реєстрація в ЄРПН) реєструється за допомогою документа Податкова накладна (ПН), а в разі повернення товару чи інших коригувань — за допомогою документа Додаток № 2 до податкової накладної. Таким чином реєструється підтверджений вихідний ПДВ — податкові зобов'язання (ПЗ).
Податкові документи (Податкова накладна, Додаток № 2 до податкової накладної, ВМД по імпорту, Реєстрація вхідного податкового документа) у разі встановлення опції Включається в уточнюючий розрахунок не відображаються в декларації з ПДВ за звітний період, а включаються до уточнюючих розрахунків до декларації за відповідний місяць.