Дополнительные расходы по импорту запасов
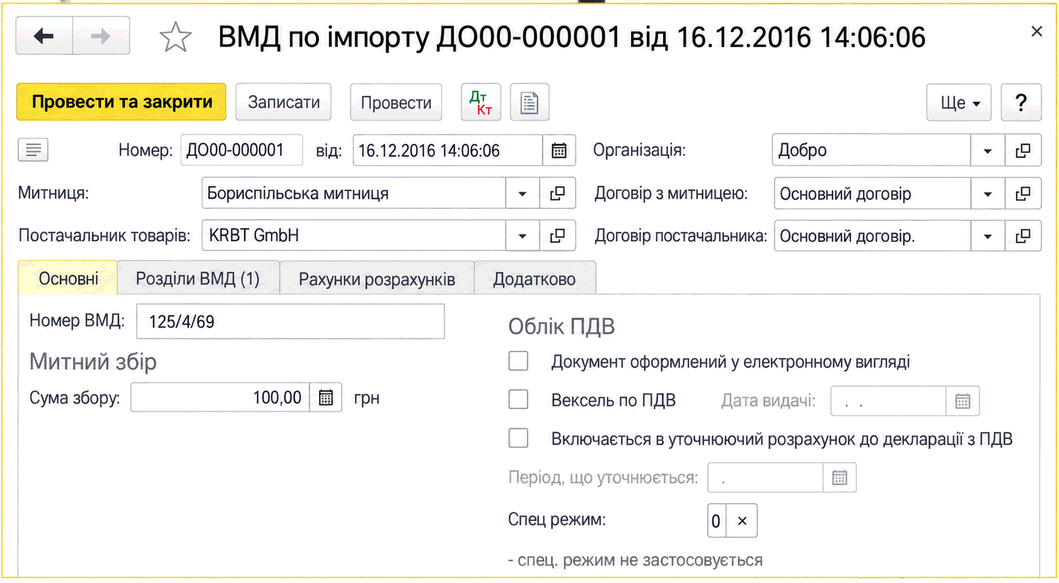
Описано оформление документа «ГТД по импорту» для распределения таможенных расходов на себестоимость ввезённых ТМЦ, заполнение разделов ГТД и отражение прочих дополнительных расходов по импорту.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано оформление документа «ГТД по импорту» для распределения таможенных расходов на себестоимость ввезённых ТМЦ, заполнение разделов ГТД и отражение прочих дополнительных расходов по импорту.
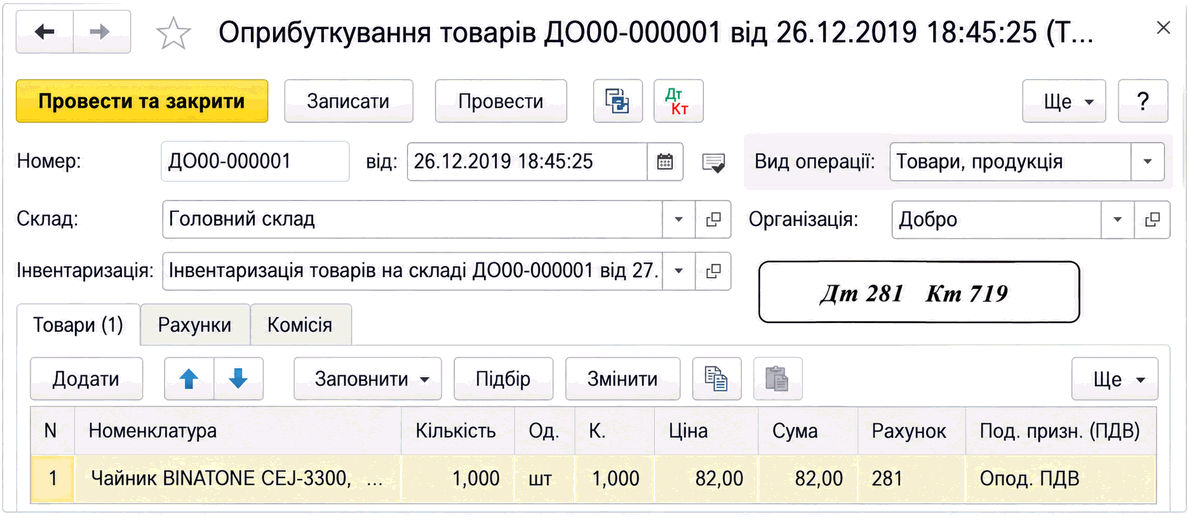
ЧитатьДокумент «Оприходование товаров» применяют для зачисления излишков и других запасов на баланс предприятия. Материал описывает заполнение документа, налоговые параметры, счета доходов и отражение проводок.
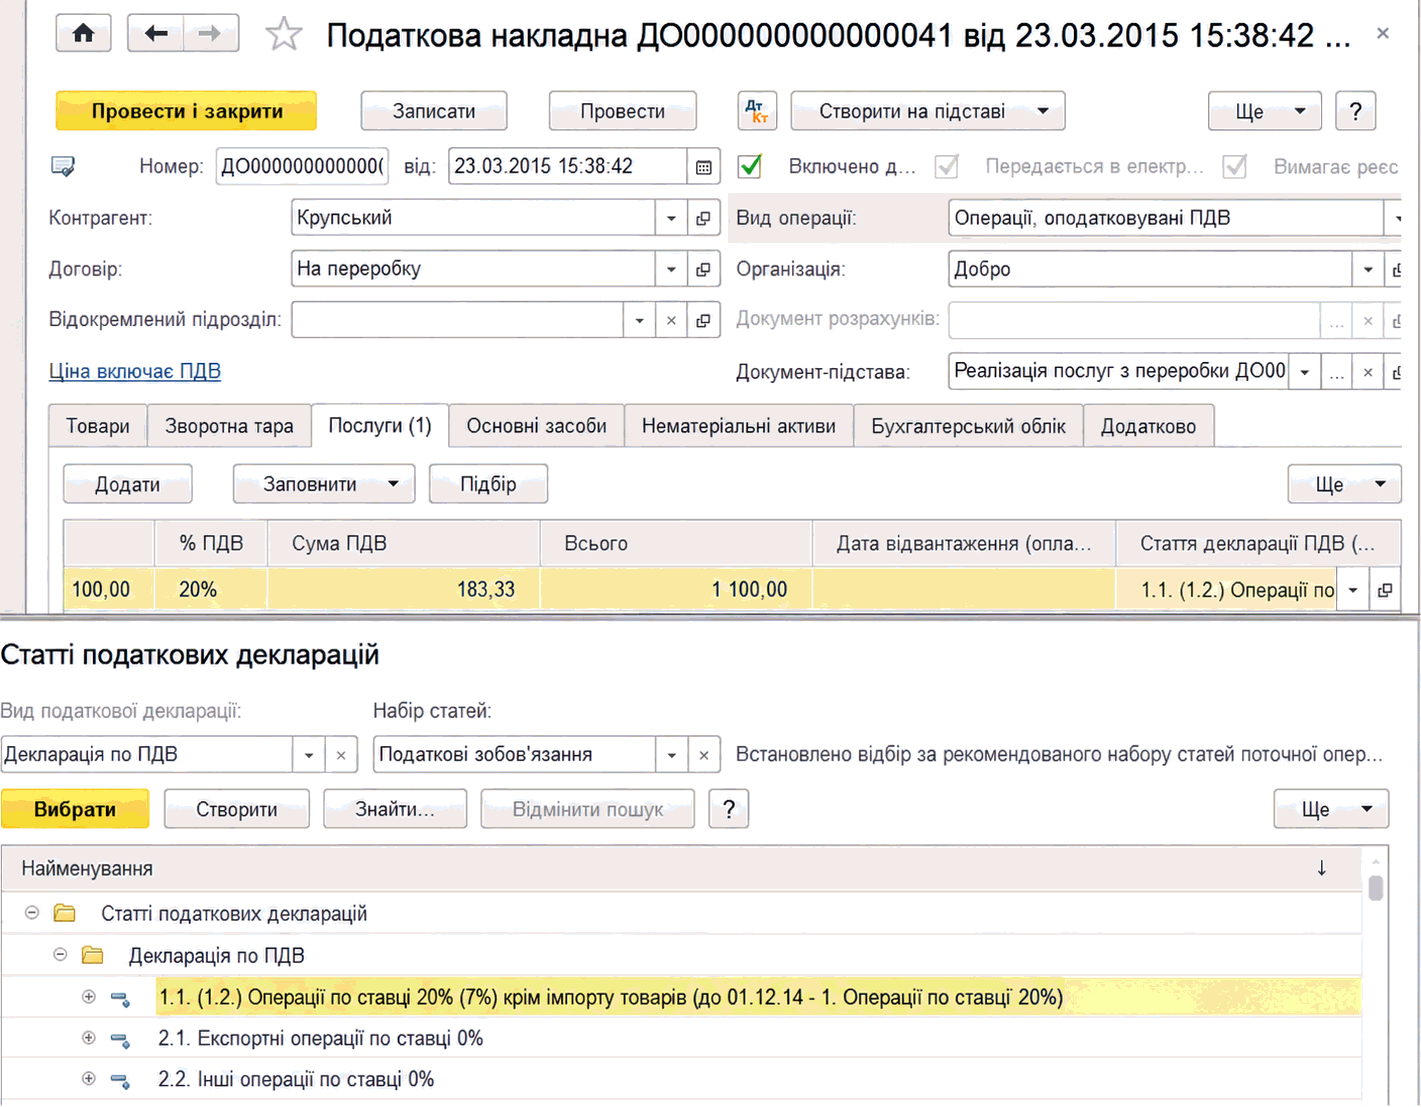
ЧитатьОписаны регистрация входящих и исходящих налоговых документов в BAS Бухгалтерия, отражение налогового кредита и обязательств по НДС, а также включение документов в уточняющие расчёты.
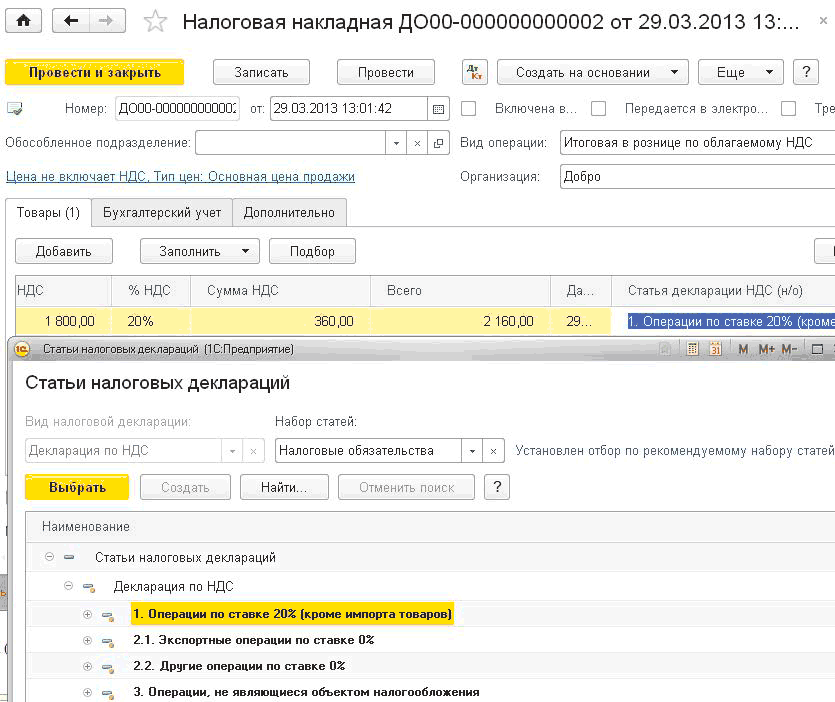
ЧитатьОписаны принципы учета НДС в BAS Бухгалтерия: ставки, статьи деклараций, виды деятельности и налоговые назначения. Рассмотрены входящий и исходящий НДС, методы начисления, авансы и учет запасов и производства.. Ставка НДС. Статьи налоговых деклараций. Виды деятельности НДС. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Учет товарно-материальных ценностей для целей НДС
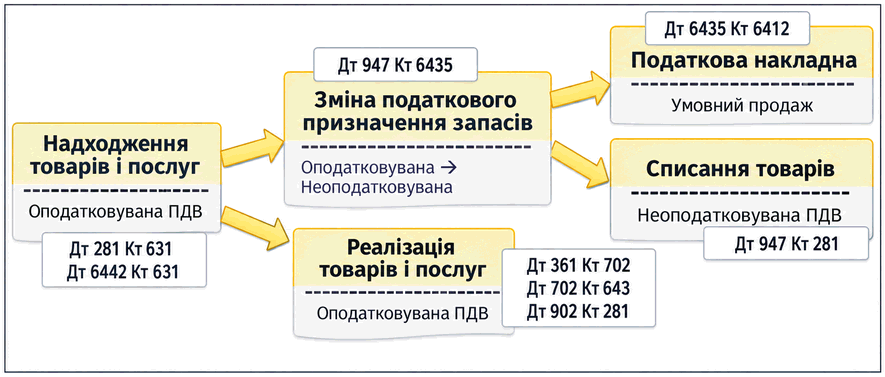
ЧитатьОписан контроль налогового назначения активов и порядок его изменения в BAS Бухгалтерия. Приведены особенности корректировки НДС и заполнения документа изменения назначения запасов.. Целевое налоговое назначение активов и расходов. Схема изменения налоговых параметров. Документ Изменение налогового назначения запасов
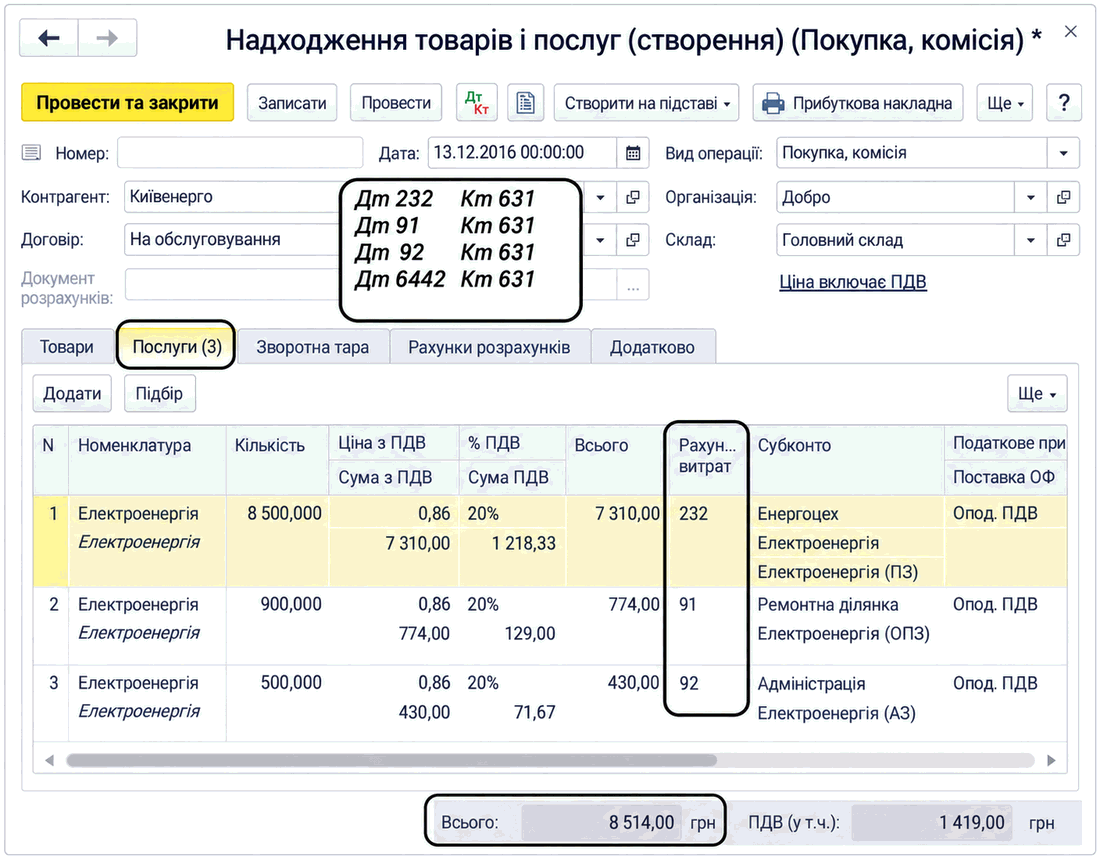
ЧитатьОписано отражение актов полученных услуг в документе «Поступление товаров и услуг» и через «Авансовый отчет», в частности выбор счетов расходов, ставок и налогового назначения НДС.. Акт услуг от поставщика. Получение услуги через подотчетное лицо
ЧитатьНКУ не содержит норм, на основании которых плательщики НДС обязаны расшифровывать суммы своих налоговых обязательств и налогового кредита в разрезе контрагентов – покупателей и поставщиков. Но, несмотря на это, от плательщиков данного налога требуют вместе с декларацией по НДС представлять приложение <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далее – приложение Д5). Форма приложения, как и форма декларации по НДС, утверждена приказом Минфина Украины от 28.01.2016 г. № 21, вступившим в силу с 01.02.2016 г.Общие положения. Порядок заполнения. Раздел І Налоговые обязательства. Раздел ІІ Налоговый кредит. Оформление и представление приложения Д5 в органы ГФС. Исправление ошибок. Документы
ЧитатьС примером отражения в типовых конфигурациях операций перерасчета налогового кредита по итогам года, а также с отражением информации по перерасчету в отчетности, можно ознакомиться в статье Перерасчет пропорционального НДС по товарам и основным средствам.Общие положения. Порядок проведения годового перерасчета. Подготовка к годовому перерасчету. Определение коэффициента распределения налогового кредита по итогам отчетного года (заполнение таблицы 1 приложения Д7). Перерасчет сумм налогового кредита по итогам года (заполнение таблицы 2 приложения Д7). Перерасчет налогового кредита для необоротных активов по итогам 1, 2 и 3 лет после года их ввода в эксплуатацию (заполнение таблицы 3 приложения Д7). Отражение результатов годового перерасчета в Реестре налоговых накладных и в декларации по НДС. Пример осуществления годового перерасчета сумм налогового кредита. Документы
ЧитатьПрограмма не выделяет налоговый кредит, если в шапке документа "Авансовый отчет" указан источник финансирования с установленным видом средств "Средства общего фонда".
ЧитатьПодсистема учета НДС предназначена для накопления и подготовки данных, необходимых для оформления налоговых документов, построения учетных форм и регламентированной отчетности по налогу на добавленную стоимость.Ставки НДС. Статьи налоговых деклараций. Виды деятельности НДС. Налоговые назначения. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Сложный налоговый учет: отложенный учет «первого» события
ЧитатьВ этом разделе рассматриваются методы пропорционального распределения НДС.
ЧитатьЛица, зарегистрированные плательщиками НДС, обязаны вести отдельный учет операций по поставке и приобретению товаров/услуг, подлежащих налогообложению, а также операций, не являющихся объектами обложения НДС и операций, освобожденных от налогообложения (п.201.14 ст.201 НКУ). Сводные результаты такого учета отражаются в <b><i>налоговой декларации по налогу на добавленную стоимость</i></b>.Общие положения. Элементы налоговой отчетности по НДС. Декларация по НДС: форма и состав. Отчетные (налоговые) периоды. Сроки представления декларации в органы ГФС. Декларация по НДС: требования к оформлению. Декларация по НДС: структура. Раздел I Налоговые обязательства. Раздел II Налоговый кредит. Раздел III Расчеты за отчетный период. Уточняющий расчет. Расчет налоговых обязательств, начисленных получателем импортных услуг. Сроки уплаты НДС. Документы
Читать