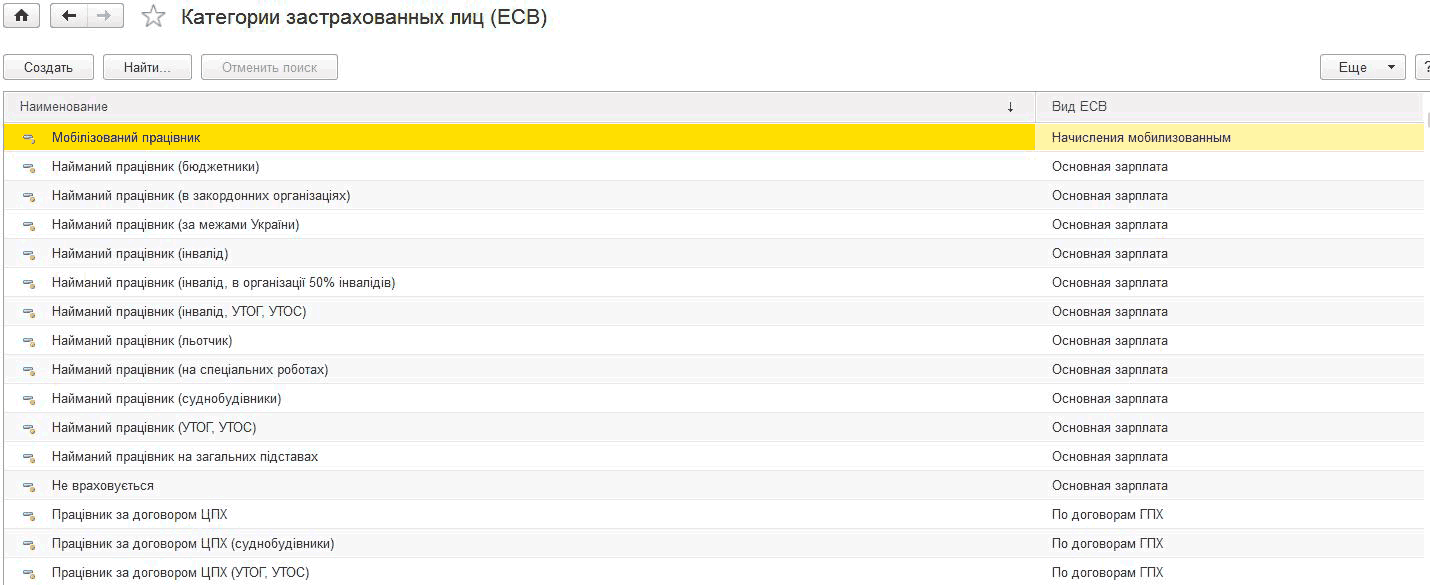
Отражение данных о заработной плате в регламентированном отчете о доходах физических лиц
Регламентированный отчет по НДФЛ заполняется по данным документов начисления зарплаты и платежных ведомостей. Описано, какие суммы дохода и налога попадают в соответствующие графы отчета.
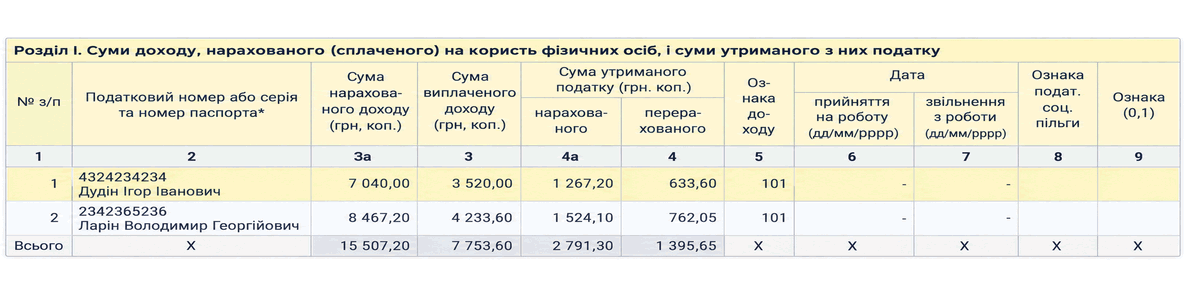
Регламентированный отчет формируется по данным таких документов, проведенных в ИБ, как показано на изображении:
- в графе Сумма начисленного дохода (3а) отражается сумма начисленного за период заработка (данные графы Доход вкладки НДФЛ в документах Начисление зарплаты);
- в графе Сумма удержанного налога: начисленного (4а) отражается сумма НДФЛ, удержанного с работника за период (данные графы Налог вкладки НДФЛ в документах Начисление зарплаты);
- в графе Сумма выплаченного дохода (3) отражается сумма дохода работника, зафиксированная в течение периода в платежных ведомостях Ведомость в банк, Ведомость в кассу (колонка Доход на вкладке НДФЛ);
- в графе Сумма удержанного налога: перечисленного (4) отражается сумма НДФЛ, зафиксированная в течение периода в платежных ведомостях Ведомость в банк, Ведомость в кассу (колонка Налог на вкладке НДФЛ).
Заполнение данных в отчете по НДФЛ
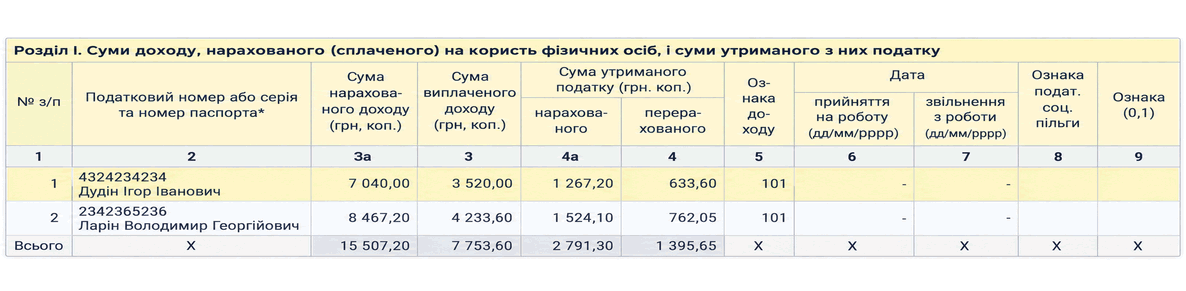
Итак, чтобы отразить в отчете сумму выплаченного дохода и перечисленного в бюджет налога на доходы работников организаций, необходимо сформировать и провести платежные ведомости. Платежные документы формируют только проводки и не влияют на этот отчет.