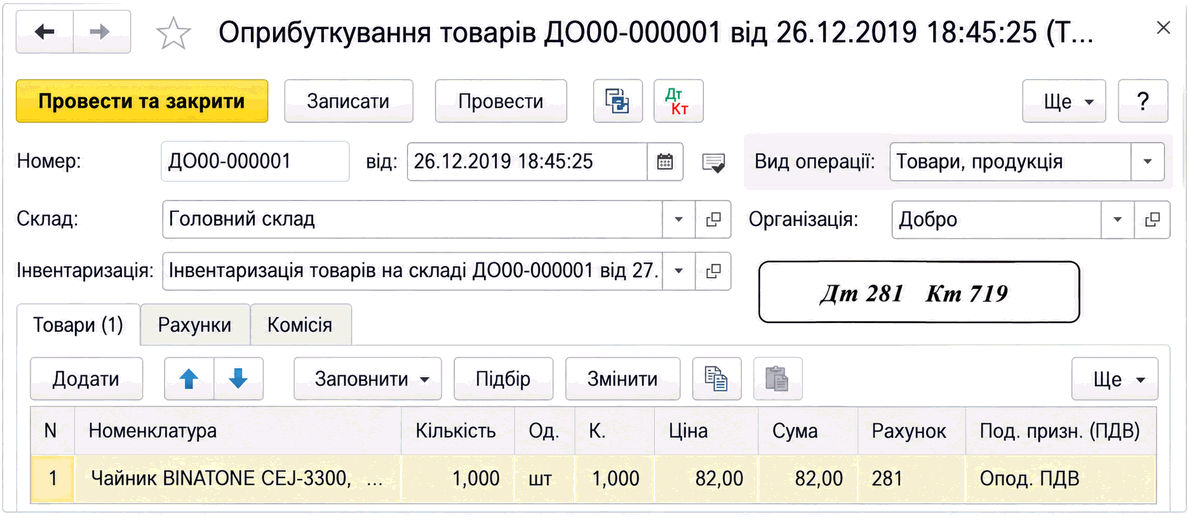
Оприходование запасов
Документ «Оприходование товаров» применяют для зачисления излишков и других запасов на баланс предприятия. Материал описывает заполнение документа, налоговые параметры, счета доходов и отражение проводок.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Документ «Оприходование товаров» применяют для зачисления излишков и других запасов на баланс предприятия. Материал описывает заполнение документа, налоговые параметры, счета доходов и отражение проводок.
ЧитатьКак научиться видеть за отдельными накладными, банковскими операциями и записями в BAS единый учетный цикл: разбираем десять взаимосвязанных событий условного малого ООО, исправляем ошибку в аналитике, закрываем месяц и сверяем контрольные суммы перед подготовкой отчетности.. Почему первичку, проводки и отчетность недостаточно изучать отдельно. Исходные условия кейса. Десять событий одного месяца. Четыре сверки и исправление заложенной ошибки. Что проверить до и после закрытия месяца в BAS. Как учетные данные переходят в отчетность. Итоговая карта: от документа до отчетности. Контрольные суммы завершенного кейса. Когда кейс действительно выполнен
ЧитатьСквозной учебный кейс показывает, как отличить хозяйственное событие от бумажного и программного документа, проверить контрагента и договор, пройти путь от счета и расходной накладной до оплаты, понять логику проводок и найти причину неправильных взаиморасчетов.. 1. Событие, первичный документ и запись в программе — не одно и то же. 2. Исходные условия учебного кейса. 3. Контрагент и договор: сначала аналитика, потом документы. 4. Цепочка продажи: счет → расходная накладная → оплата. 5. Логика проводок в рамках кейса. 6. Как сопоставить выписку, реализацию и взаиморасчеты. 7. Сквозная таблица контроля. 8. Если документ есть, а итог неправильный. 9. Чек-лист перед закрытием месяца
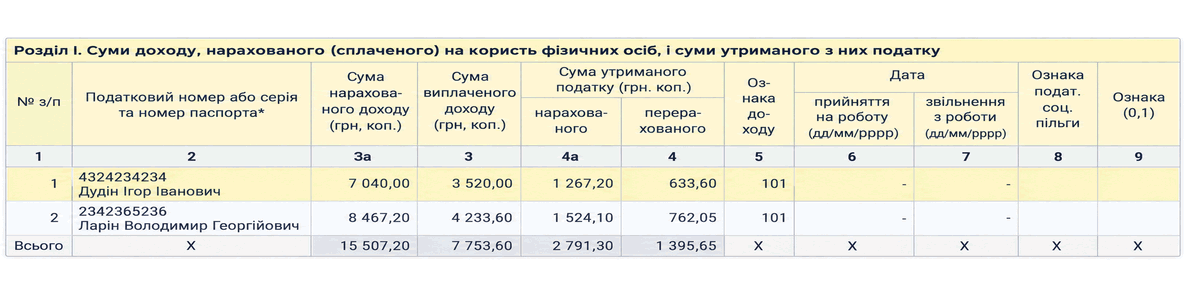
ЧитатьРегламентированный отчет по НДФЛ заполняется по данным документов начисления зарплаты и платежных ведомостей. Описано, какие суммы дохода и налога попадают в соответствующие графы отчета.
ЧитатьВ статье рассмотрены основные понятия и этапы развития информационных технологий, особенности автоматизированных систем в бухгалтерском учёте, их классификация и значение для современных предприятий.Понятие информационной технологии. Автоматизированная информационная технология (АИТ). Основные периоды развития информационных технологий. Понятие информационной системы. Назначение бухгалтерских информационных систем. Классификация информационных систем на предприятии. Сущность компьютерной информационной системы предприятия. Выводы
ЧитатьРазмеры ставок налога на прибыль предприятий перечислены в общей норме – ст.151 НКУ, которая применяется с учетом п.10 подраздела 4 раздела XX Переходные положения НКУ. В этой же статье указаны отдельные налогоплательщики, к прибыли (объекту налогообложения) которых применяются определенные ставки (подробнее см. Ставки налога и порядок исчисления налога).Общие положения. Правила применения ставки налога на прибыль в размере 0%. Использование высвобожденных средств. Учет и отчетность
ЧитатьОпределение термина <b><i>сомнительная задолженность</i></b> отсутствует в НКУ. Подпункт 14.1.84 ст.14 НКУ разрешает использовать термины для целей раздела III Налог на прибыль предприятий данного Кодекса в значениях определенных <i>Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине" и национальными и международными положениями (стандартами) финансовой отчетности, национальными положениями (стандартами) бухгалтерского учета</i>.Общие положения. Сомнительная задолженность. Безнадежная задолженность
Читать<b>Просроченная дебиторская задолженность</b> — сумма дебиторской задолженности, возникающая на 30-й день после окончания срока обязательного платежа согласно заключенным договорам или, если дата платежа не определена, после выставления счета на оплату (п. 1.2 Порядка бухгалтерского учета отдельных активов и обязательств бюджетных учреждений, утвержденного приказом Министерства финансов Украины от 02.04.2014 № 372, далее — Порядок № 372). Можно ли в форме № 7д, № 7м показывать просроченную дебиторскую задолженность?
ЧитатьНалог на доходы физических лиц (НДФЛ) <b><i>является общегосударственным налогом</i></b>, который взимается (удерживается) с доходов, выплачиваемых (начисляемых, предоставляемых) физическим лицам.Общие положения
ЧитатьПорядок заполнения строк <b><i>Отчета о финансовых результатах (Форма № 2-м)</i></b> с использованием информации, обобщаемой на счетах <i>общего (гр. 3)</i> и <i>упрощенного Плана счетов (гр. 4)</i>, приведен в таблице.Документы
ЧитатьВ данном случае следует вручную добавить запись с кодом "126", указать ставки НДФЛ и способ отражения в регл. учете.
Читать<b><i>Налоговая декларация, расчет</i></b> – это документ, который представляется налогоплательщиком контролирующему органу в сроки, установленные законом, на основании которого осуществляется начисление и/или уплата налогового обязательства, или документ, свидетельствующий о суммах дохода, начисленного (выплаченного) в пользу налогоплательщиков – физических лиц, сумм удержанного и/или уплаченного налога (п.46.1 ст.46 НКУ).Общие положения. Состав Декларации. Сроки представления Декларации и уплаты налога. Порядок представления Декларации. Порядок составления Декларации. Декларация. Приложение ІД. Приложение СБ. Приложение ЦП. Приложение ІВ. Приложение АМ. Приложение ВО. Приложение ТП. Приложение ПЗ. Приложение ПН. Приложение АВ. Пример составления Декларации за 2012 год. Документы
Читать