Відображення даних про заробітну плату в регламентованому звіті щодо доходів фізичних осіб
Регламентований звіт з ПДФО заповнюється за даними документів нарахування зарплати та платіжних відомостей. Описано, які суми доходу й податку потрапляють до відповідних граф звіту.
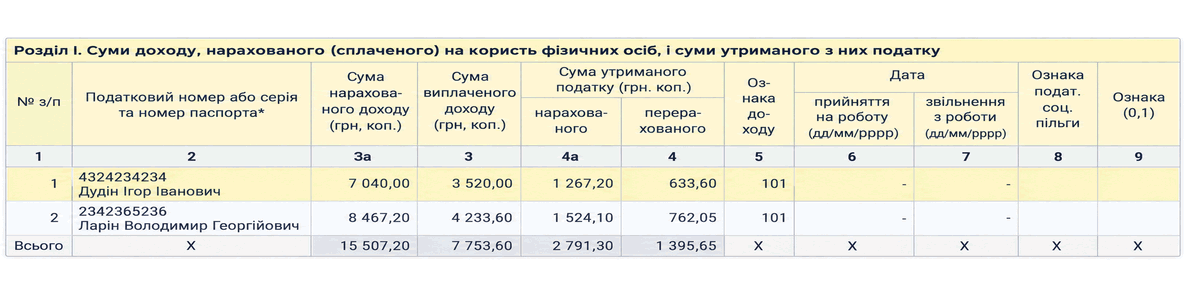
Регламентований звіт формується за даними таких документів, проведених в ІБ, як показано на зображенні:
- у графі Сума нарахованого доходу (3а) відображається сума нарахованого за період заробітку (дані графи Дохід вкладки ПДФО у документах Нарахування зарплати);
- у графі Сума утриманого податку: нарахованого (4а) відображається сума ПДФО, утриманого з працівника за період (дані графи Податок вкладки ПДФО у документах Нарахування зарплати);
- у графі Сума виплаченого доходу (3) відображається сума доходу працівника, зафіксована протягом періоду у платіжних відомостях Відомість в банк, Відомість в касу (колонка Дохід на вкладці ПДФО);
- у графі Сума утриманого податку: перерахованого (4) відображається сума ПДФО, зафіксована протягом періоду у платіжних відомостях Відомість в банк, Відомість в касу (колонка Податок на вкладці ПДФО).
Заповнення даних у звіті з ПДФО
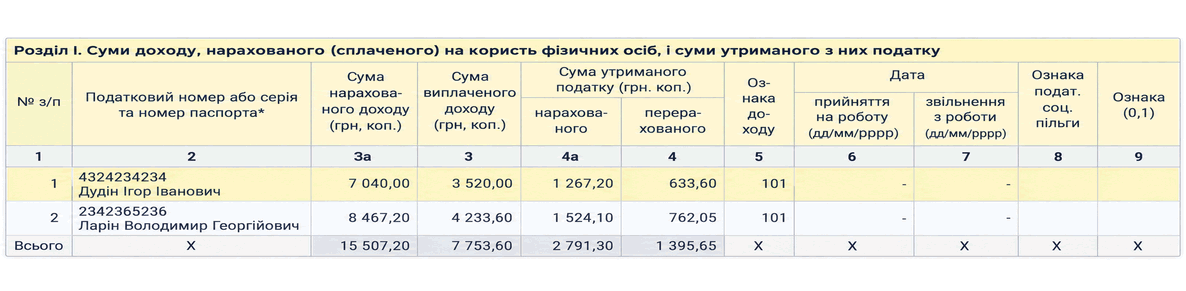
Отже, щоб відобразити у звіті суму виплаченого доходу та перерахованого до бюджету податку на доходи працівників організацій, необхідно сформувати й провести платіжні відомості. Платіжні документи формують лише проводки та не впливають на цей звіт.