Переработка давальческого сырья
Описан учет переработки давальческого сырья в BAS Бухгалтерия: поступление и передачу материалов, выпуск продукции, реализацию услуг, затраты и возврат неиспользованного сырья.. Оказание организацией услуг по переработке. Передача сырья и поступление готовой продукции из переработки
Оказание организацией услуг по переработке
Передача сырья и поступление готовой продукции из переработки
Предусмотрены следующие варианты учета переработки давальческого сырья:
- организация оказывает услуги по переработке давальческого сырья, то есть выступает в роли переработчика;
- организация получает услуги контрагентов по переработке собственного сырья, то есть выступает в роли давальца.
Последовательно рассмотрим учет переработки давальческого сырья для обоих вариантов.
Оказание организацией услуг по переработке
Договор с заказчиком отражается как договор с покупателем, поскольку заказчик является покупателем услуг по переработке сырья.
Поступление сырья от заказчика
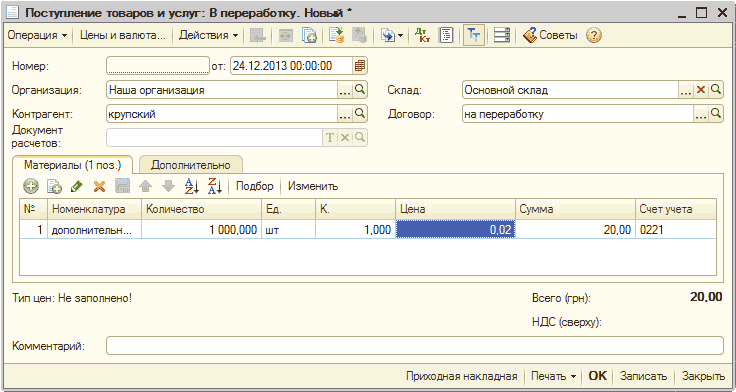
Поступление материалов от заказчика отражается с помощью документа Поступление товаров и услуг с видом операции В переработку (меню Производство — Переработка — Поступление в переработку). При проведении документа материалы, поступившие в переработку, отражаются на забалансовом счете 0221 Материалы на складе по залоговым ценам материалов, указанным в табличной части документа.
Передача сырья заказчика в производство
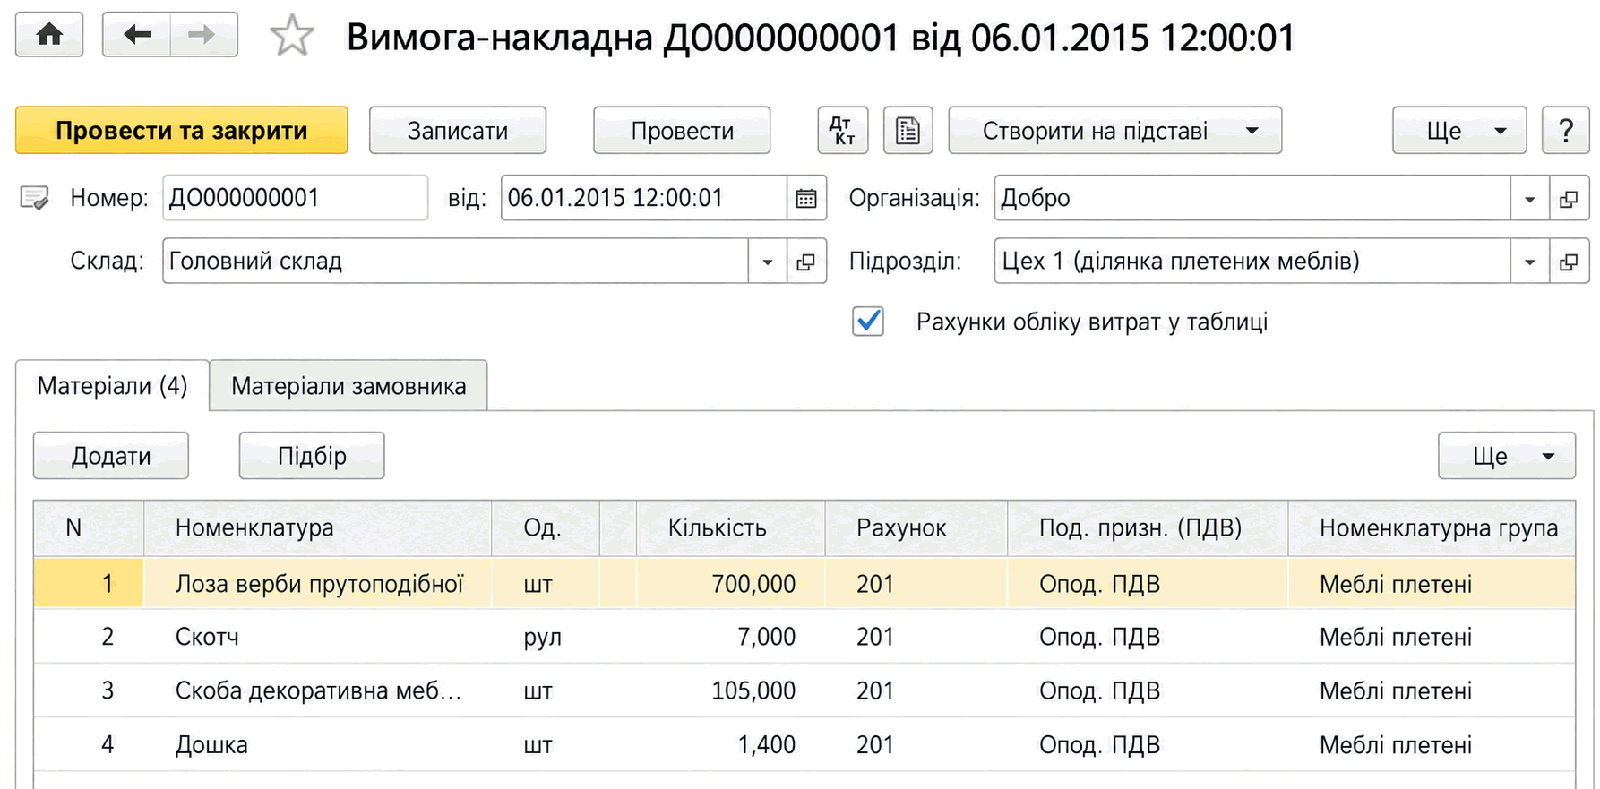
Передача материалов заказчика в производство отражается в документе Требование-накладная на вкладке Материалы заказчика. Документ Требование-накладная можно создать на основании документа Поступление товаров и услуг с видом операции В переработку.
Материалы заказчика, отнесенные на затраты производства, учитываются на счете 0222 Материалы, переданные в производство по залоговым ценам.
Учет собственных затрат на производство продукции из давальческого сырья
К затратам на производство продукции из материалов заказчика могут быть отнесены собственные материалы, услуги сторонних организаций, затраты на оплату труда, затраты на амортизацию основных средств и т. п. Принцип формирования этих затрат не отличается от принципа формирования затрат на производство собственной продукции.
Выпуск готовой продукции из давальческого сырья
Для отражения выпуска готовой продукции, изготовленной из давальческого сырья, как и собственной готовой продукции, используется документ Отчет производства за смену.
Учет выпуска готовой продукции, изготовленной из материалов заказчика, ведется на специальном счете 234 Давальческое производство, который имеет следующие особенности:
- по дебету этого счета отражается выпуск готовой продукции;
- по кредиту — реализация услуг по переработке сырья заказчика.
Учет в течение отчетного периода ведется в плановых ценах, а после закрытия периода и расчета себестоимости — в фактических ценах.
Реализация услуг по переработке сырья заказчика
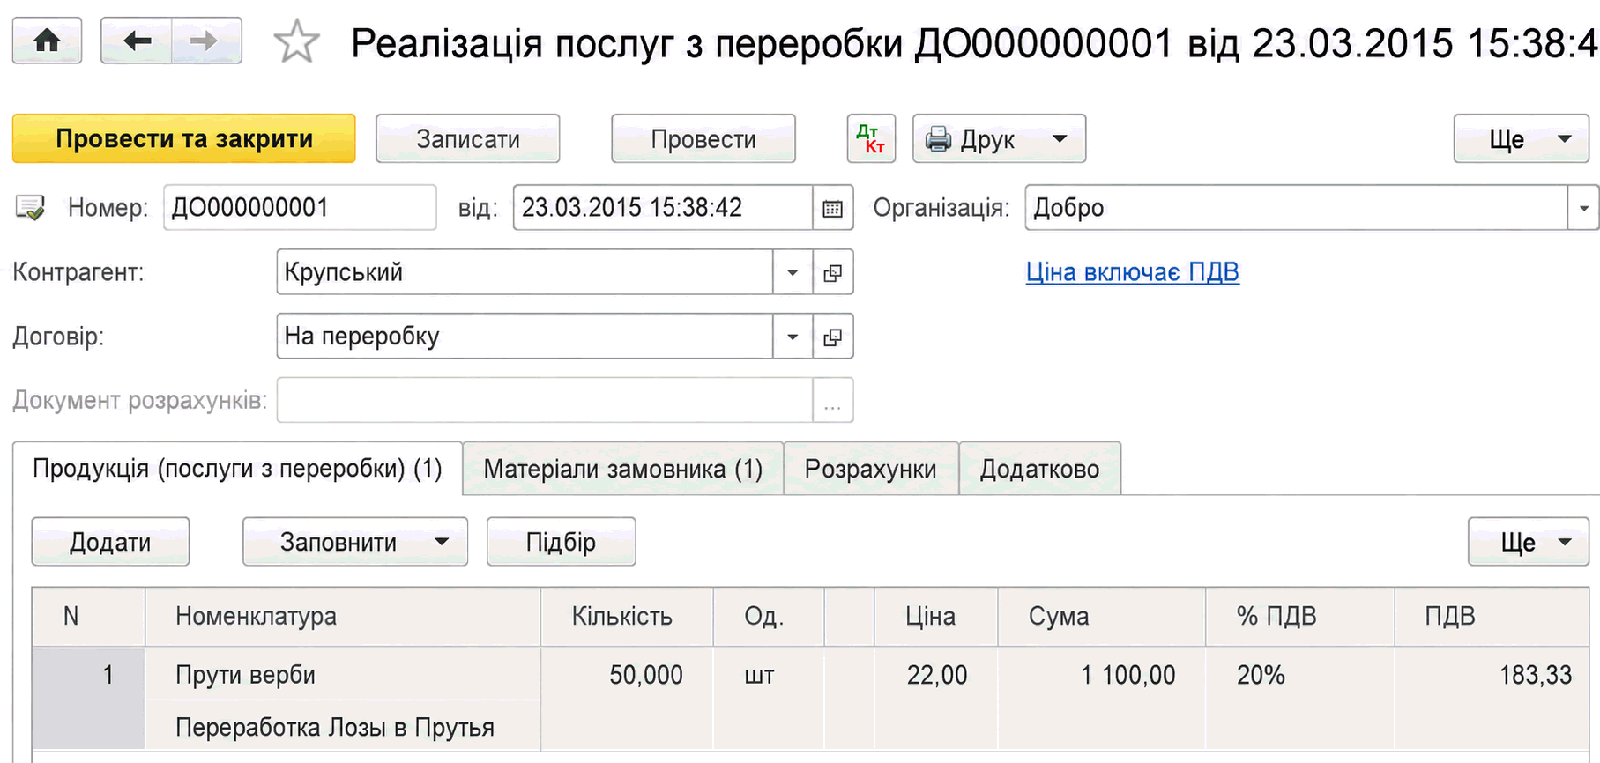
Реализация услуг по переработке сырья заказчика отражается с помощью документа Реализация услуг по переработке (меню Производство — Переработка — Реализация услуг по переработке) на вкладке Продукция (услуги по переработке).
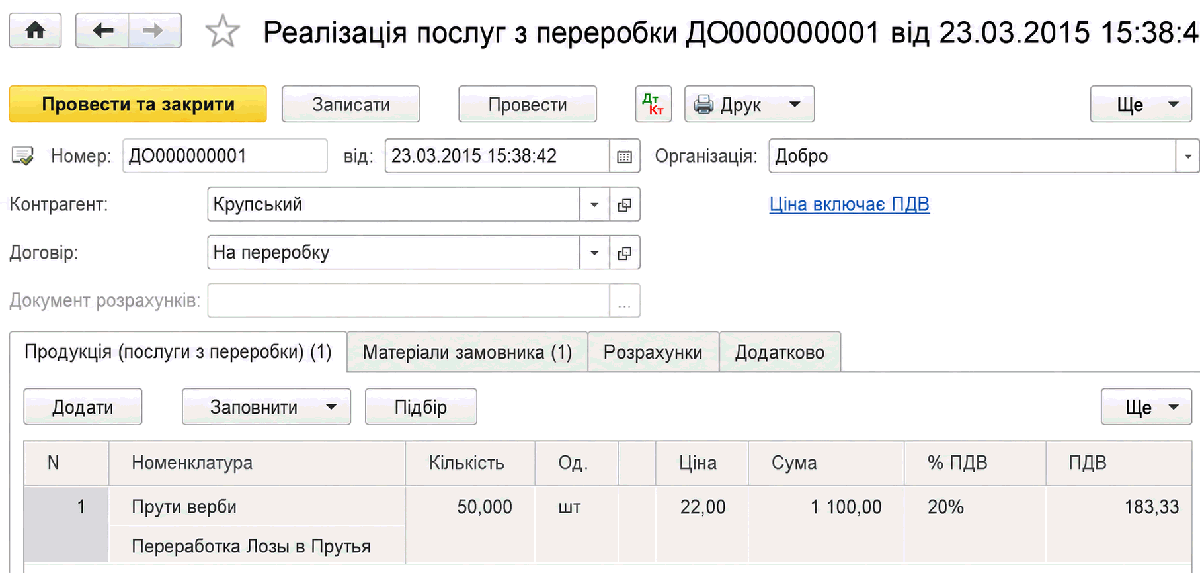
Табличная часть вкладки Продукция (услуги по переработке) содержит продукцию, изготовленную из давальческого сырья и предназначенную для передачи заказчику, а также оказанные услуги по переработке. Табличная часть может быть автоматически заполнена:
- по документу Отчет производства за смену со счетом учета 234;
- по остаткам счета 234.
В табличной части на вкладке Материалы заказчика отражаются материалы, списываемые со счета 0222, о которых давальцу предоставляется отчет как о материалах, использованных для производства переданной продукции. Эта вкладка может быть заполнена автоматически:
- по остаткам счета 0222 по указанному заказчику;
- по спецификации. В этом случае рассчитывается состав материалов, необходимых для производства продукции, указанной на вкладке Продукция (услуги по переработке), и по спецификациям, указанным на этой же вкладке.
Доходы от реализации услуг по переработке отражаются по кредиту счета учета доходов, затраты — по дебету счета себестоимости реализации и по кредиту счета 234 Давальческое производство.
Если факт передачи продукции и реализация услуг по ее производству совпадают, для отражения передачи готовой продукции заказчику необходимо воспользоваться документом Реализация услуг по переработке на вкладке Продукция (услуги по переработке).
Если факт передачи продукции и факт реализации услуг по ее производству не совпадают, для отражения передачи готовой продукции необходимо воспользоваться документом Передача товаров с видом операции Передача продукции заказчику.
В обоих случаях предполагается, что готовая продукция, изготовленная из материалов заказчика, не хранится на складе производителя.
Передача сырья и поступление готовой продукции из переработки
Передача сырья в переработку
Передача сырья в переработку регистрируется документом Передача товаров (меню Производство — Передача в переработку — Передача сырья в переработку).
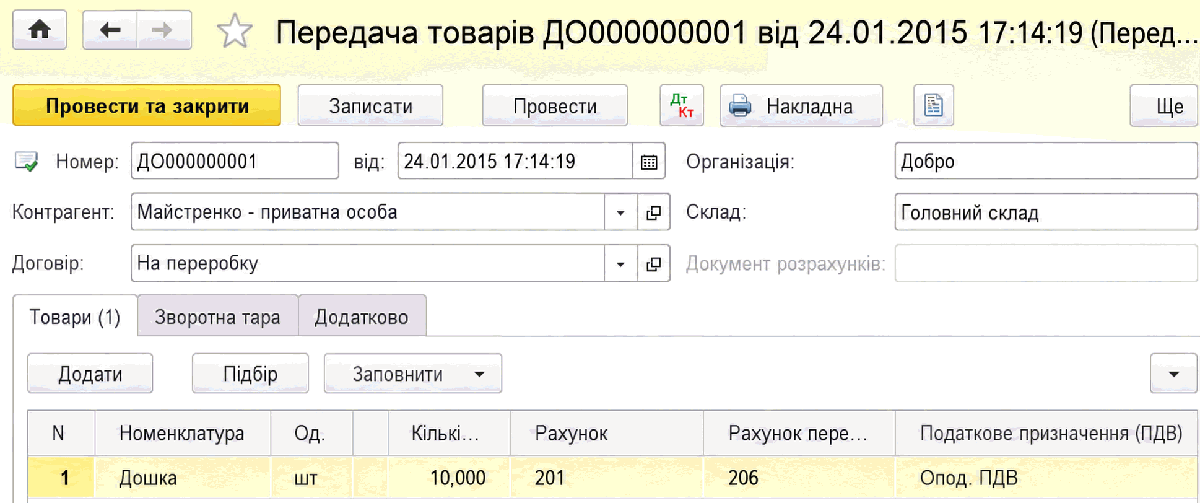
Материалы, переданные в переработку, учитываются на счете 206 Материалы, переданные в переработку.
Если материалы передаются для производства заранее известного количества продукции, их состав и количество можно рассчитать с помощью спецификаций. Для этого необходимо воспользоваться кнопкой Заполнить. В открытой форме подбора номенклатуры указываются продукция, которую планируется изготовить, и ее количество, а далее — спецификации.
Затраты переработки
Затраты по переработке сырья отражаются документом Поступление из переработки (меню Производство — Передача в переработку — Поступление из переработки).
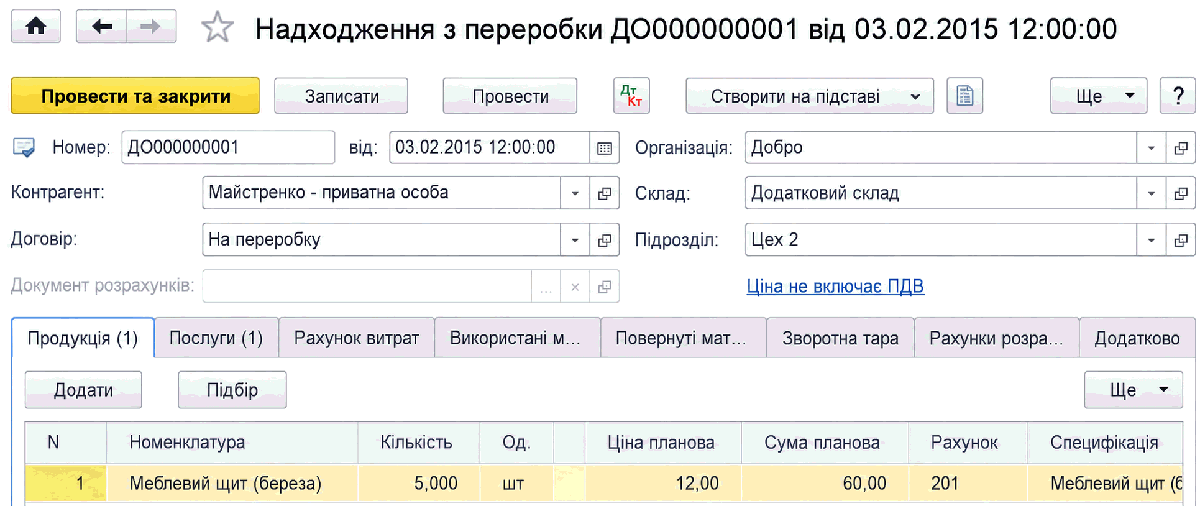
На вкладке Услуги указывается стоимость услуг по переработке, на вкладке Использованные материалы — материалы, переданные в переработку и принятые как затраты производства (отчет о переработанном сырье). Табличная часть этой вкладки может быть автоматически заполнена по остаткам материалов, переданных в переработку, а также по спецификациям готовой продукции и ее составу, указанным на вкладке Продукция.
Поступление продукции из переработки
Поступление продукции из переработки на склад отражается документом Поступление из переработки (меню Производство — Передача в переработку — Поступление из переработки) на вкладке Продукция. Как и поступление на склад продукции, изготовленной собственными силами, поступление на склад продукции, изготовленной переработчиком, фиксируется в плановых ценах. Фактическая стоимость рассчитывается при закрытии месяца.
Возврат материалов, не использованных при переработке
Для отражения поступления сырья, не использованного при переработке и возвращенного организации, предназначена вкладка Возвращенные материалы документа Поступление из переработки (меню Производство — Передача в переработку — Поступление из переработки).
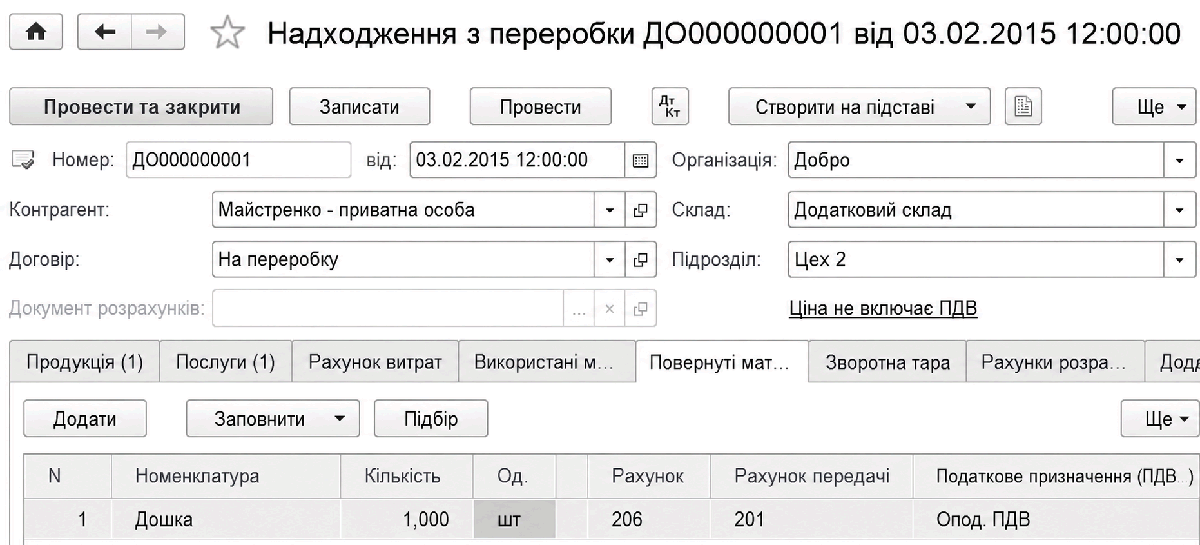
Материалы, указанные на этой вкладке, списываются со счета учета материалов в переработке и приходуются на счет складского учета.