Переробка давальницької сировини
Описано облік переробки давальницької сировини в BAS Бухгалтерія: надходження й передачу матеріалів, випуск продукції, реалізацію послуг, витрати та повернення невикористаної сировини.. Надання організацією послуг з переробки. Передача сировини і надходження готової продукції з переробки
Надання організацією послуг з переробки
Передача сировини і надходження готової продукції з переробки
Передбачено такі варіанти обліку переробки давальницької сировини:
- організація надає послуги з переробки давальницької сировини, тобто виступає в ролі переробника;
- організація отримує послуги контрагентів із переробки власної сировини, тобто виступає в ролі давальця.
Послідовно розглянемо облік переробки давальницької сировини для обох варіантів.
Надання організацією послуг з переробки
Договір із замовником відображається як договір із покупцем, оскільки замовник є покупцем послуг з переробки сировини.
Надходження сировини від замовника
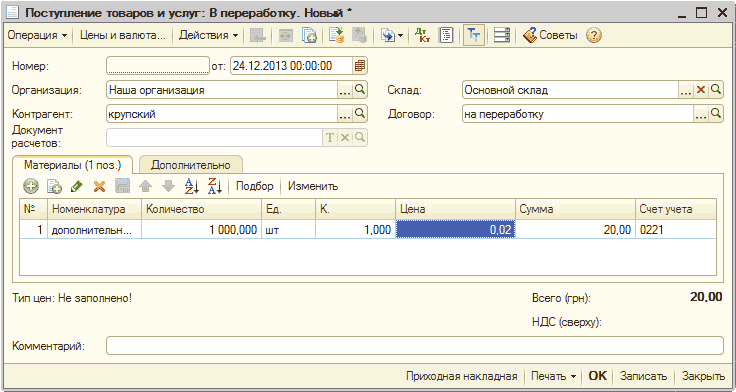
Надходження матеріалів від замовника відображається за допомогою документа Надходження товарів і послуг з видом операції У переробку (меню Виробництво — Переробка — Надходження у переробку). Під час проведення документа матеріали, що надійшли на переробку, відображаються на позабалансовому рахунку 0221 Матеріали на складі за заставними цінами матеріалів, зазначеними в табличній частині документа.
Передача сировини замовника у виробництво
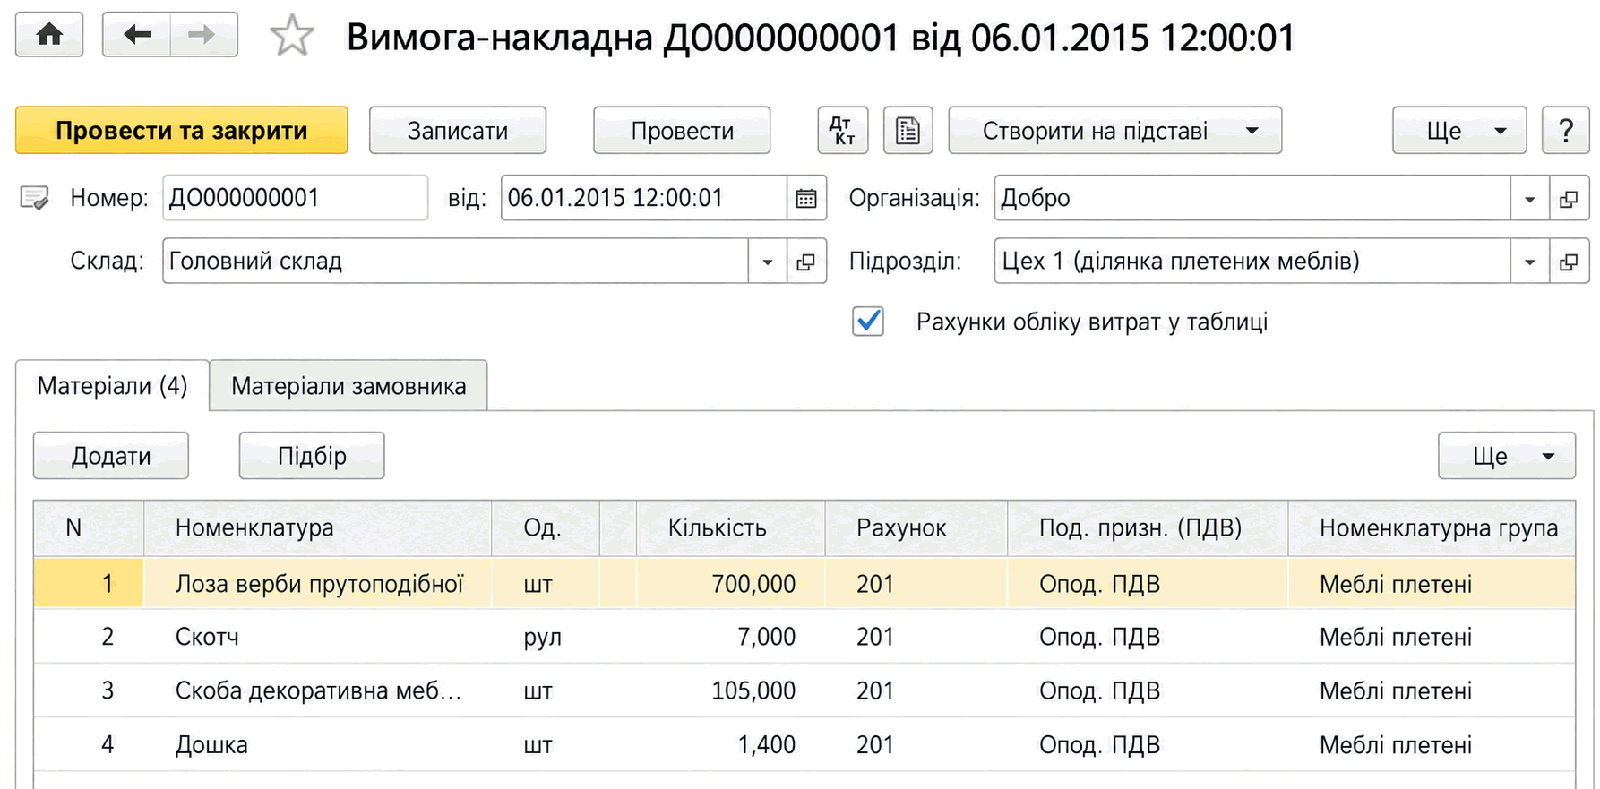
Передача матеріалів замовника у виробництво відображається в документі Вимога-накладна на закладці Матеріали замовника. Документ Вимога-накладна можна створити на підставі документа Надходження товарів і послуг з видом операції В переробку.
Матеріали замовника, віднесені на витрати виробництва, обліковуються на рахунку 0222 Матеріали, передані у виробництво за заставними цінами.
Облік власних витрат на виробництво продукції з давальницької сировини
До витрат на виробництво продукції з матеріалів замовника можуть бути віднесені власні матеріали, послуги сторонніх організацій, витрати на оплату праці, витрати на амортизацію основних засобів тощо. Принцип формування цих витрат не відрізняється від принципу формування витрат на виробництво власної продукції.
Випуск готової продукції з давальницької сировини
Для відображення випуску готової продукції, виготовленої з давальницької сировини, як і власної готової продукції, використовується документ Звіт виробництва за зміну.
Облік випуску готової продукції, виготовленої з матеріалів замовника, ведеться на спеціальному рахунку 234 Давальницьке виробництво, який має такі особливості:
- за дебетом цього рахунку відображається випуск готової продукції;
- за кредитом — реалізація послуг із переробки сировини замовника.
Облік протягом звітного періоду ведеться у планових цінах, а після закриття періоду та розрахунку собівартості — у фактичних цінах.
Реалізація послуг з переробки сировини замовника
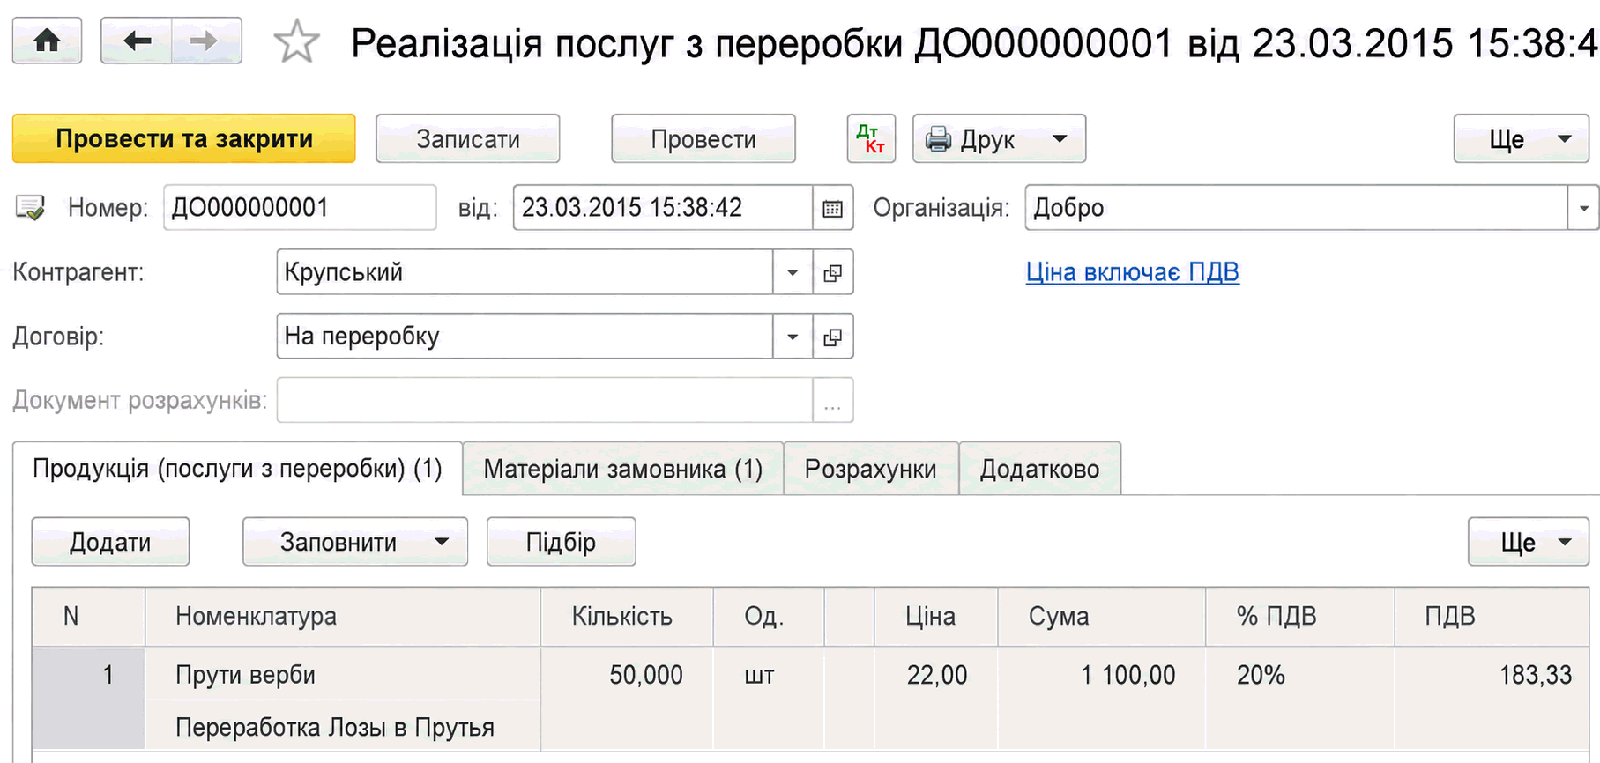
Реалізація послуг із переробки сировини замовника відображається за допомогою документа Реалізація послуг з переробки (меню Виробництво — Переробка — Реалізація послуг з переробки) на закладці Продукція (послуги з переробки).
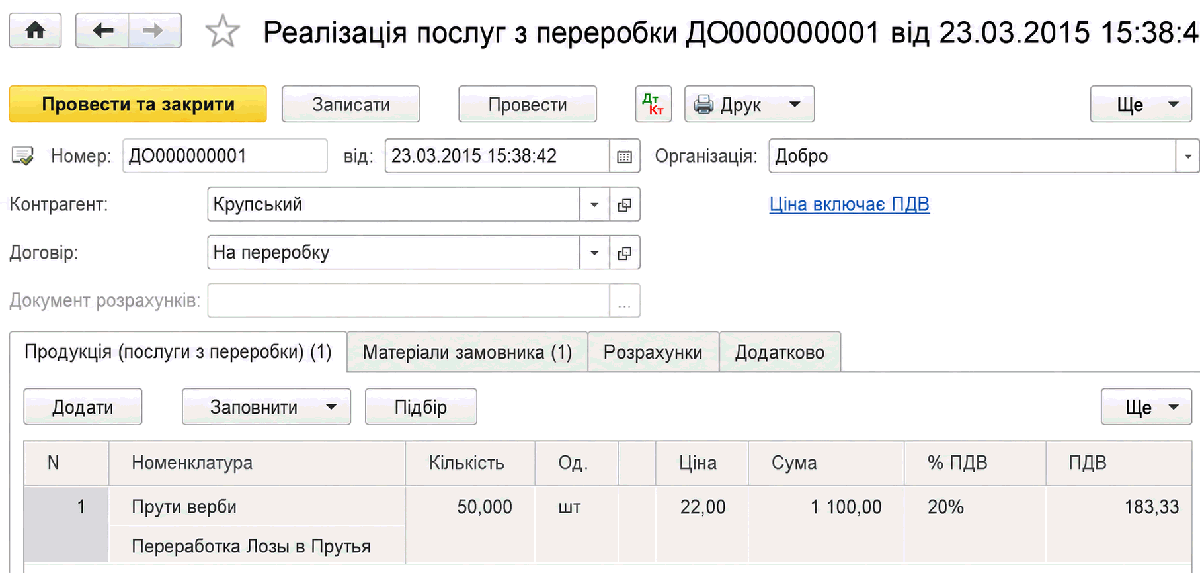
Таблична частина закладки Продукція (послуги з переробки) містить продукцію, виготовлену з давальницької сировини та призначену для передачі замовнику, а також надані послуги з переробки. Табличну частину може бути автоматично заповнено:
- за документом Звіт виробництва за зміну з рахунком обліку 234;
- за залишками рахунку 234.
У табличній частині на закладці Матеріали замовника відображаються матеріали, що списуються з рахунку 0222, про які давальцю надається звіт як про матеріали, використані для виробництва переданої продукції. Цю закладку може бути заповнено автоматично:
- за залишками рахунку 0222 за вказаним замовником;
- за специфікацією. У цьому випадку розраховується склад матеріалів, необхідних для виробництва продукції, зазначеної на закладці Продукція (послуги з переробки), і за специфікаціями, вказаними на цій самій закладці.
Доходи від реалізації послуг з переробки відображаються за кредитом рахунку обліку доходів, витрати — за дебетом рахунку собівартості реалізації та за кредитом рахунку 234 Давальницьке виробництво.
Якщо факт передачі продукції та реалізація послуг з її виробництва збігаються, для відображення передачі готової продукції замовнику необхідно скористатися документом Реалізація послуг з переробки на закладці Продукція (послуги з переробки).
Якщо факт передачі продукції та факт реалізації послуг з її виробництва не збігаються, для відображення передачі готової продукції необхідно скористатися документом Передача товарів з видом операції Передача продукції замовнику.
В обох випадках передбачається, що готова продукція, виготовлена з матеріалів замовника, не зберігається на складі виробника.
Передача сировини і надходження готової продукції з переробки
Передача сировини у переробку
Передача сировини у переробку реєструється документом Передача товарів (меню Виробництво — Передача в переробку — Передача сировини в переробку).
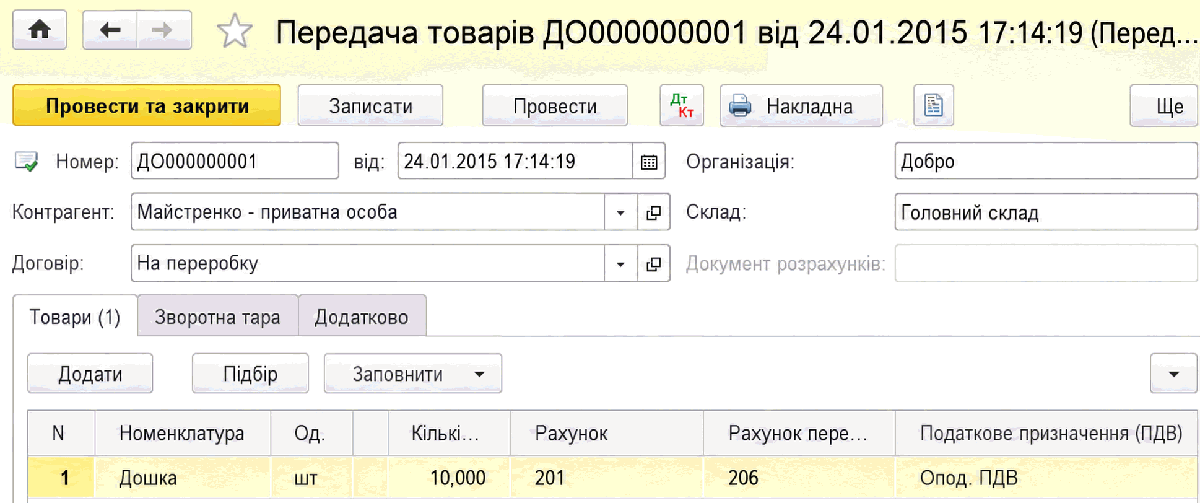
Матеріали, передані у переробку, обліковуються на рахунку 206 Матеріали, передані у переробку.
Якщо матеріали передаються для виробництва заздалегідь відомої кількості продукції, їх склад і кількість можна розрахувати за допомогою специфікацій. Для цього необхідно скористатися кнопкою Заповнити. У відкритій формі підбору номенклатури зазначаються продукція, яку планується виготовити, та її кількість, а далі — специфікації.
Витрати переробки
Витрати з переробки сировини відображаються документом Надходження з переробки (меню Виробництво — Передача в переробку — Надходження з переробки).
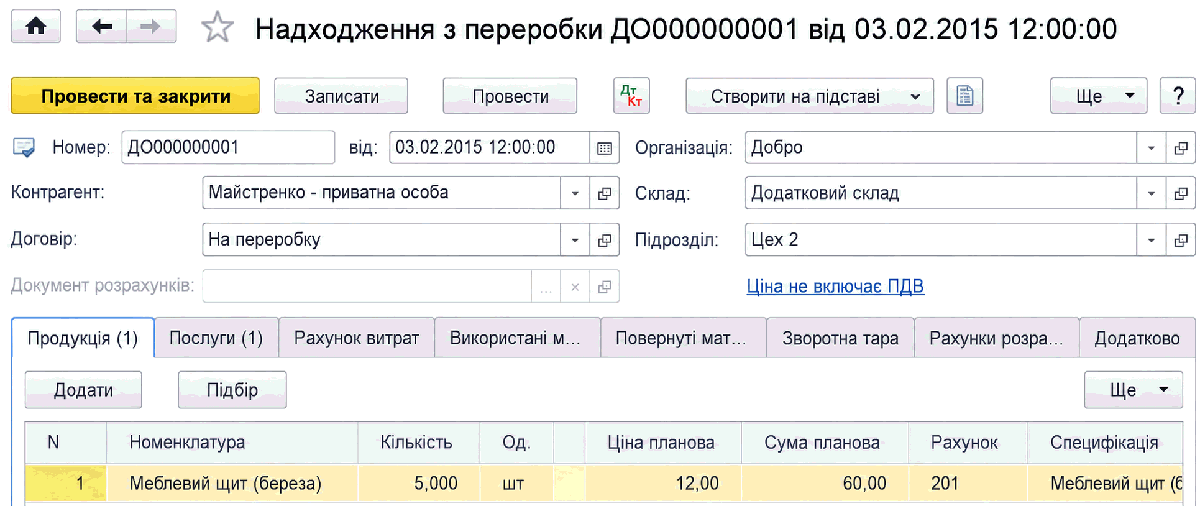
На закладці Послуги зазначається вартість послуг з переробки, на закладці Використані матеріали — матеріали, передані у переробку та прийняті як витрати виробництва (звіт про перероблену сировину). Табличну частину цієї закладки може бути автоматично заповнено за залишками матеріалів, переданих у переробку, а також за специфікаціями готової продукції та її складу, зазначеними на закладці Продукція.
Надходження продукції з переробки
Надходження продукції з переробки на склад відображається документом Надходження з переробки (меню Виробництво — Передача в переробку — Надходження з переробки) на закладці Продукція. Як і надходження на склад продукції, виготовленої власними силами, надходження на склад продукції, виготовленої переробником, фіксується у планових цінах. Фактична вартість розраховується під час закриття місяця.
Повернення матеріалів, не використаних під час переробки
Для відображення надходження сировини, не використаної під час переробки та повернутої організації, призначена закладка Повернуті матеріали документа Надходження з переробки (меню Виробництво — Передача в переробку — Надходження з переробки).
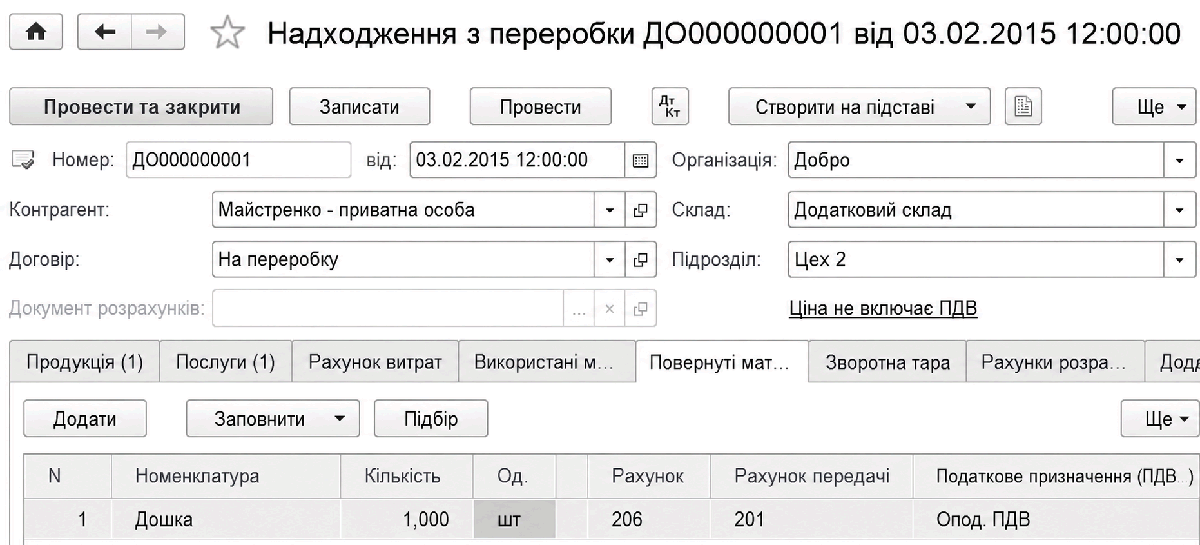
Матеріали, зазначені на цій закладці, списуються з рахунку обліку матеріалів у переробці та оприбутковуються на рахунок складського обліку.