Учёт производства
Описано отражение производственных операций в BAS Бухгалтерия: поступление и передачу материалов, учёт затрат, налоговые назначения и настройки расчёта себестоимости.. Поступление материалов. Передача материалов в производство. Признание затрат, связанных с предоставлением услуг сторонними организациями
Передача материалов в производство
Признание затрат, связанных с предоставлением услуг сторонними организациями
Автоматизировано отражение таких хозяйственных операций, связанных с производственной деятельностью организации:
- поступление производственных запасов и услуг сторонних организаций, относящихся к затратам производства;
- передача запасов в производство;
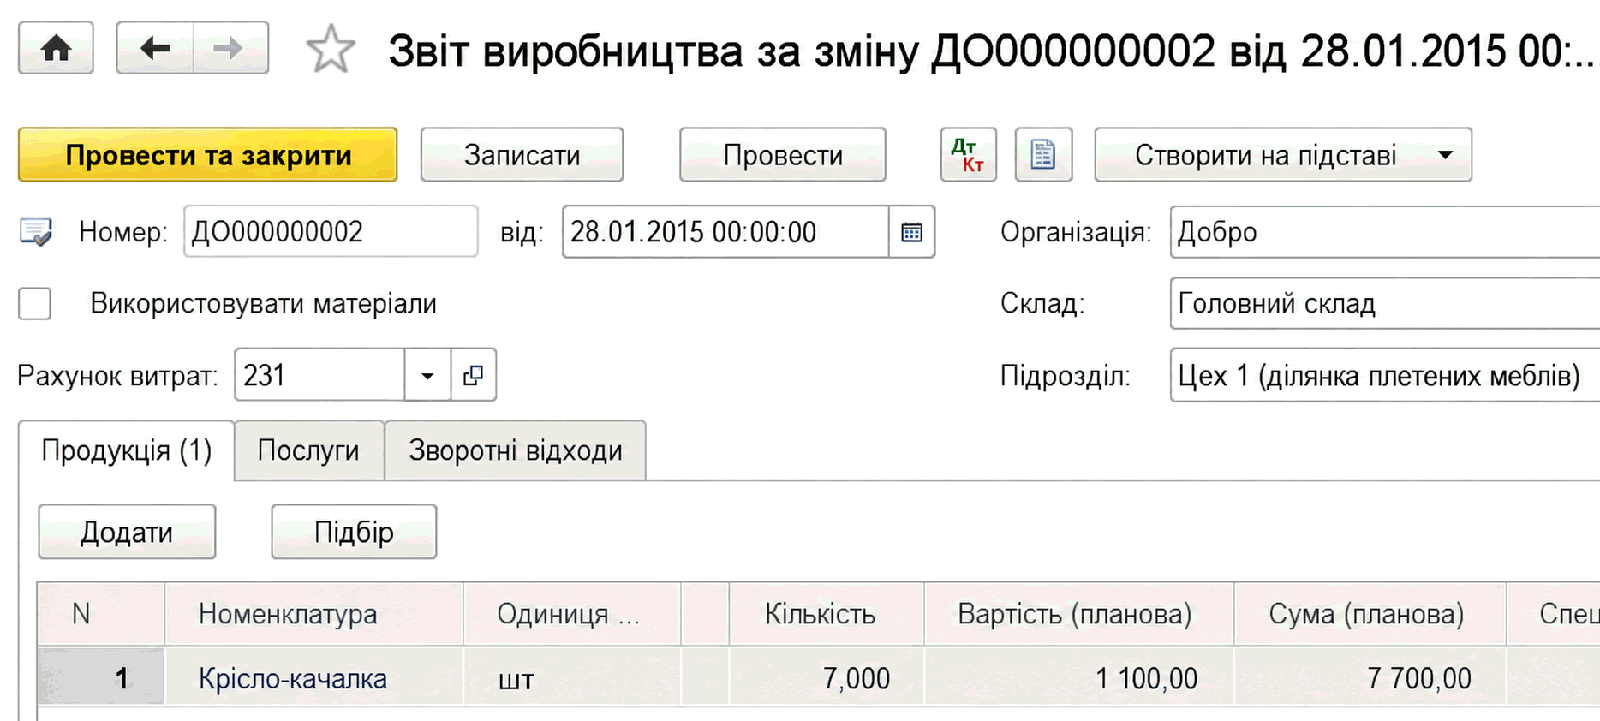
- оприходование на склад готовой продукции и полуфабрикатов;
- отражение услуг, предоставленных собственным производственным подразделениям;
- расчёт фактической себестоимости продукции (работ, услуг);
- реализация продукции (полуфабрикатов, услуг) собственного производства;
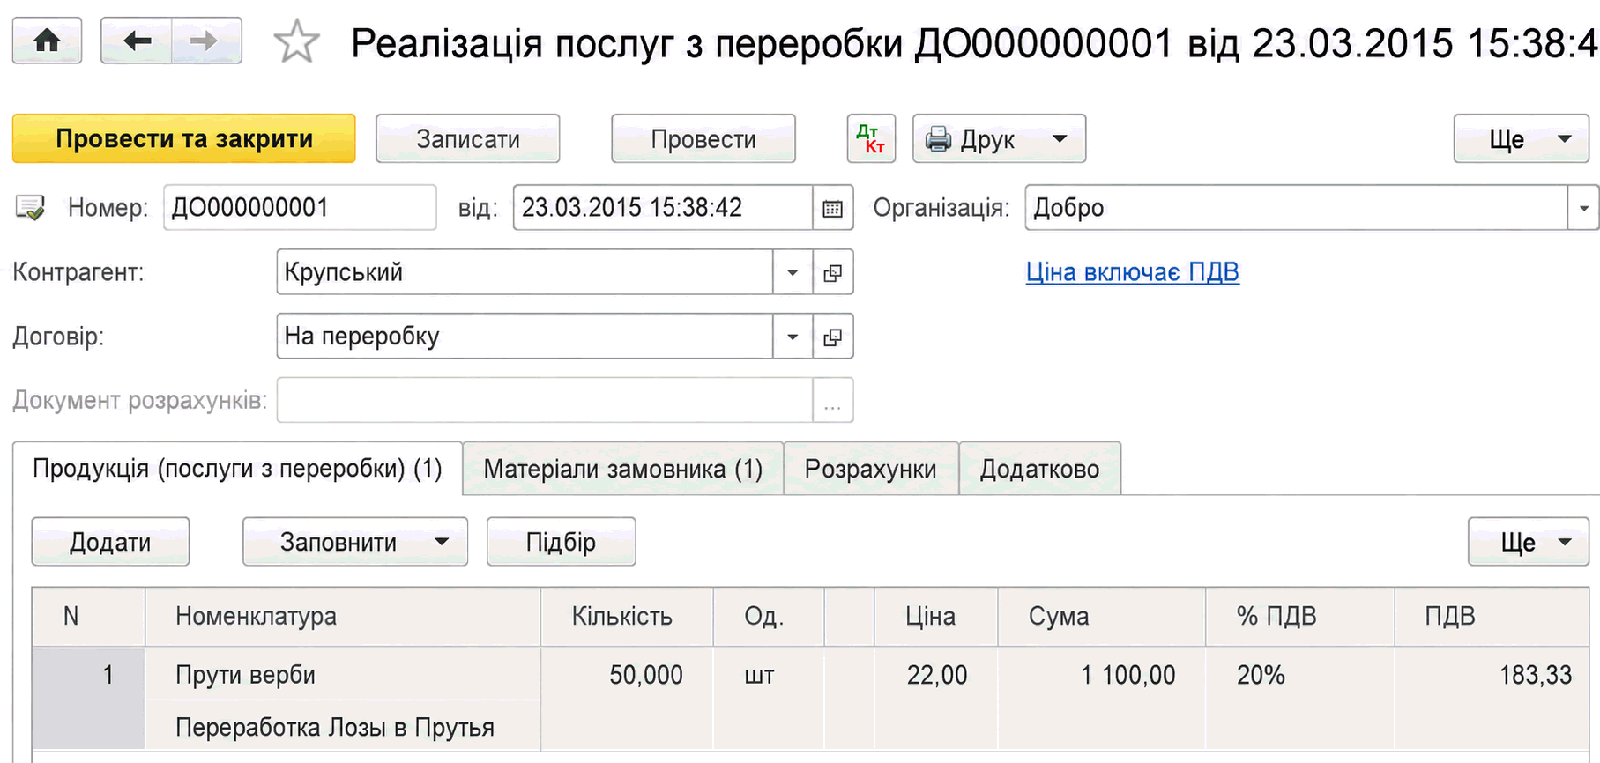
- предоставление услуг сторонним заказчикам;
- учёт переработки давальческого сырья.
Для отражения производственных документов в Параметрах учёта на вкладке Производство должен быть установлен флаг Ведётся производственная деятельность.
Производственная деятельность отражается в программе так:
- В течение месяца затраты, связанные с производственной деятельностью, отражаются на счетах учёта затрат. Запасы, используемые в производстве продукции (предоставлении услуг), сначала должны быть оприходованы на склад. Только после этого их можно передать в производство. Учёт производственных затрат ведётся в разрезе номенклатурных групп.
- Готовая продукция (полуфабрикаты) по мере готовности приходуется на склад по плановой себестоимости. Учёт выпуска также ведётся в разрезе номенклатурных групп.
- Отражаются факты предоставления услуг собственным подразделениям и сторонним заказчикам.
- В конце месяца по данным инвентаризации указываются остатки незавершённого производства.
- Завершающей операцией месяца в производственном процессе является расчёт фактической себестоимости выпущенной продукции (полуфабрикатов, услуг). Производственные затраты, накопленные в пределах номенклатурной группы, распределяются в себестоимость продукции (полуфабрикатов, услуг), выпущенной в пределах этой же номенклатурной группы. Кроме того, в себестоимость продукции (полуфабрикатов, услуг) включаются общепроизводственные расходы и потери от брака.
До первой завершающей операции месяца следует установить настройки учётной политики организации, влияющие на расчёт себестоимости и отражение затрат производственной деятельности:
- способы распределения производственных затрат для услуг, предоставляемых сторонним контрагентам и собственным подразделениям;
- способы распределения косвенных затрат;
- способ расчёта себестоимости производства. Если в соответствии с настройками учётной политики последовательность закрытия счетов затрат в многопередельном производстве задаётся вручную, следует установить порядок подразделений с помощью документа Установка порядка подразделений для закрытия счетов;
- Налоговый учёт производственных запасов и затрат ведётся в разрезе налоговых назначений. Налоговые назначения производственных запасов и затрат определяются так:
- Налоговое назначение покупных производственных запасов указывается при их приобретении;
- Налоговое назначение продукции, полуфабрикатов и услуг собственного производства не указывается явно в документах выпуска, а определяется номенклатурной группой выпуска;
- При списании запасов в производство указывается их налоговое назначение на момент списания. Налоговое назначение продукции, для производства которой списываются запасы, определяется номенклатурной группой, указанной в документе списания. Налоговое назначение запасов должно совпадать с налоговым назначением номенклатурной группы. Если запасы используются не в том виде деятельности, для которого были приобретены, до списания в производство следует ввести документ Изменение налогового назначения запасов. Исключение составляют запасы налогового назначения пропорционально облагаемая НДС: их можно использовать в производстве продукции любого налогового назначения.
До регистрации первой производственной операции необходимо определить налоговые назначения номенклатурных групп, по которым будет отражаться выпуск продукции.
Важно! В конфигурации не предусмотрено отражение выпуска продукции нехозяйственного назначения.
Если произведённая продукция использована не в хозяйственной деятельности, её движение нужно отразить такими документами:
- Документ выпуска продукции;
- Документ Закрытие месяца;
- Документ Изменение налогового назначения запасов;
- Документ списания на нехозяйственную деятельность.
Поступление материалов
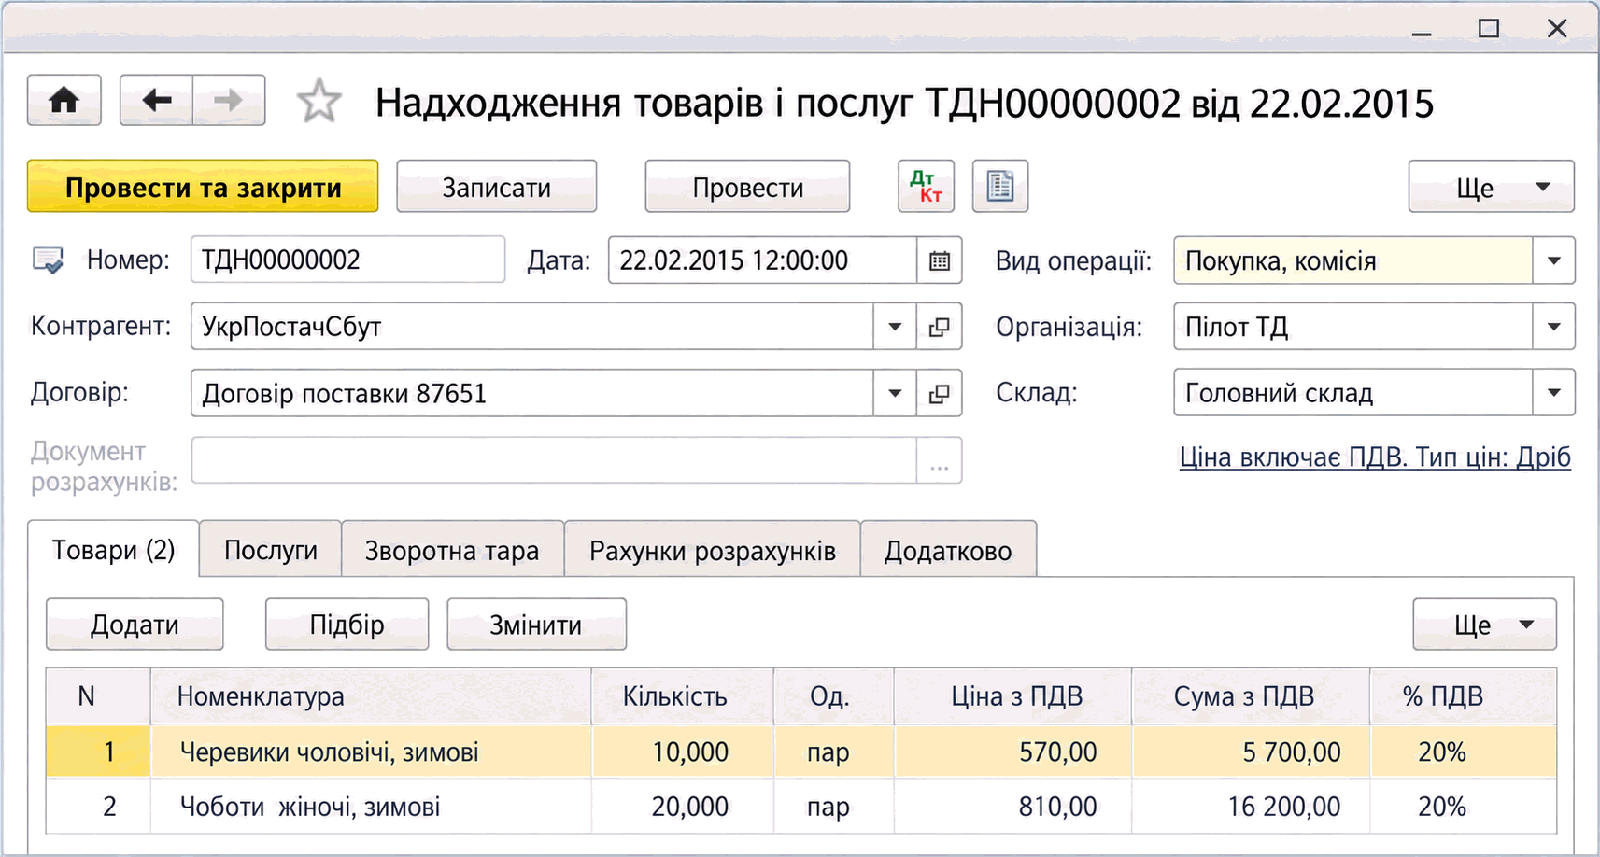
Поступление на склад материалов, предназначенных для производства, отражается документами Поступление товаров и услуг (меню Покупки — Покупки — Поступление товаров и услуг) и Авансовый отчёт (меню Банк и касса — Касса — Авансовые отчёты). Поступление материалов отражается аналогично поступлению товаров.
Материалы, покупные полуфабрикаты и другие виды запасов, поступившие на склад, указываются в документах на вкладке Товары. В качестве счёта учёта материалов указывается субсчёт счёта 20 Производственные запасы.
Для аналитического учёта производственных запасов используется справочник Номенклатура.
Передача материалов в производство
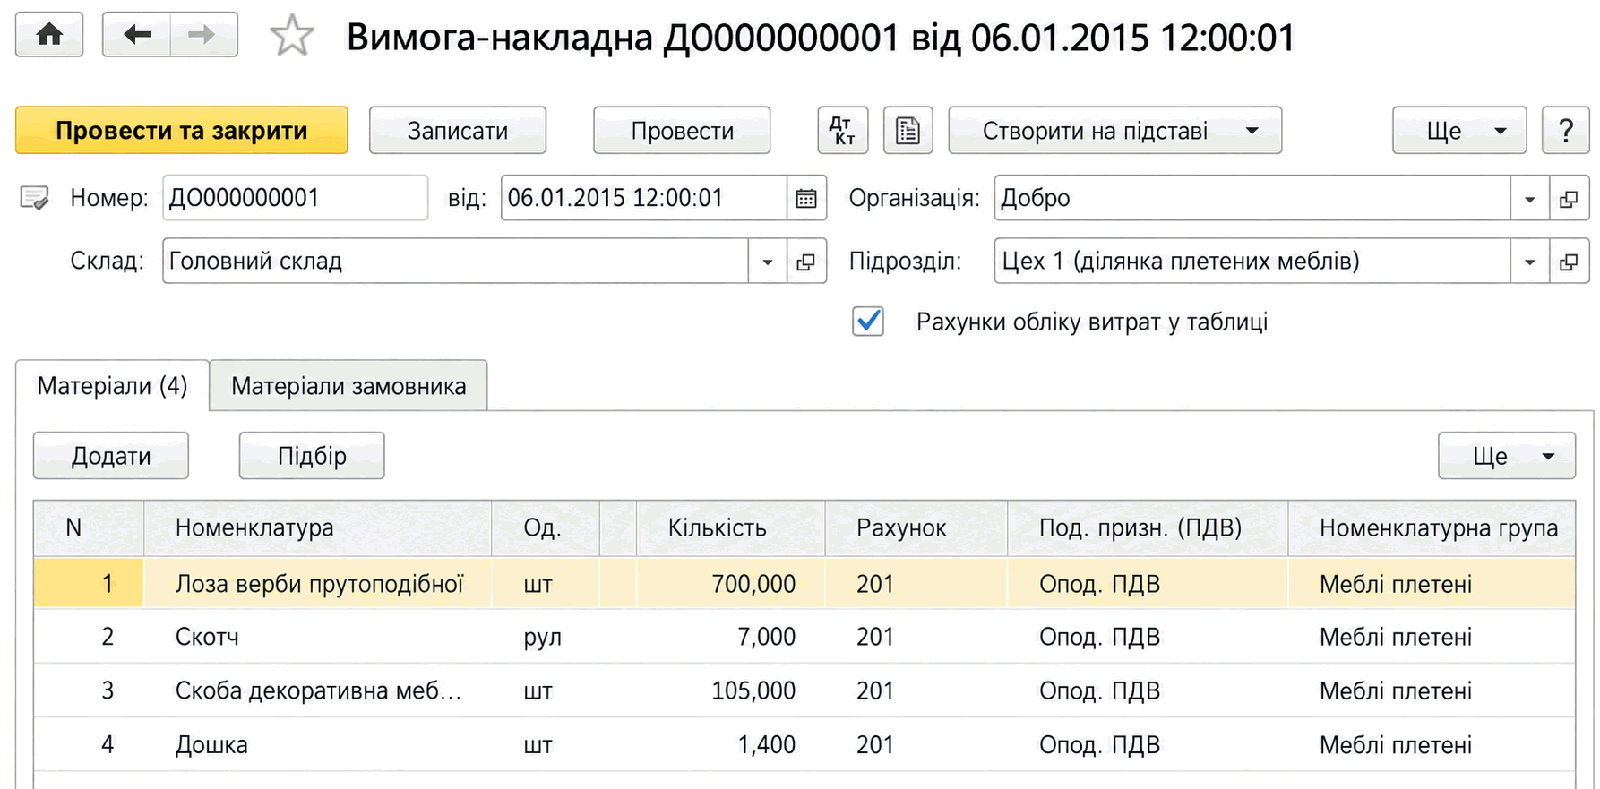
Передача материалов и полуфабрикатов в производство отражается документом Требование-накладная (меню Производство — Выпуск продукции — Требование-накладная).
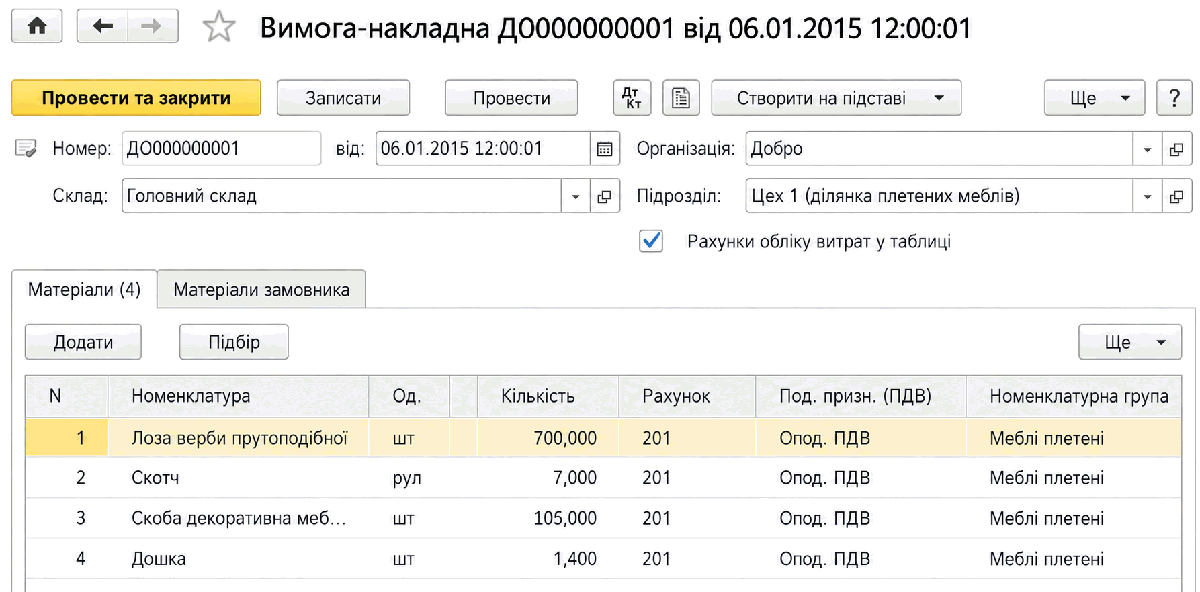
В шапке документа указывается склад, с которого списываются материалы в производство.
На вкладке Материалы перечисляются переданные в производство материалы и полуфабрикаты, их количество и счета бухгалтерского учёта, на которых учитываются списываемые материалы.
На вкладке Счёт затрат указывается счёт учёта затрат и объекты аналитического учёта.
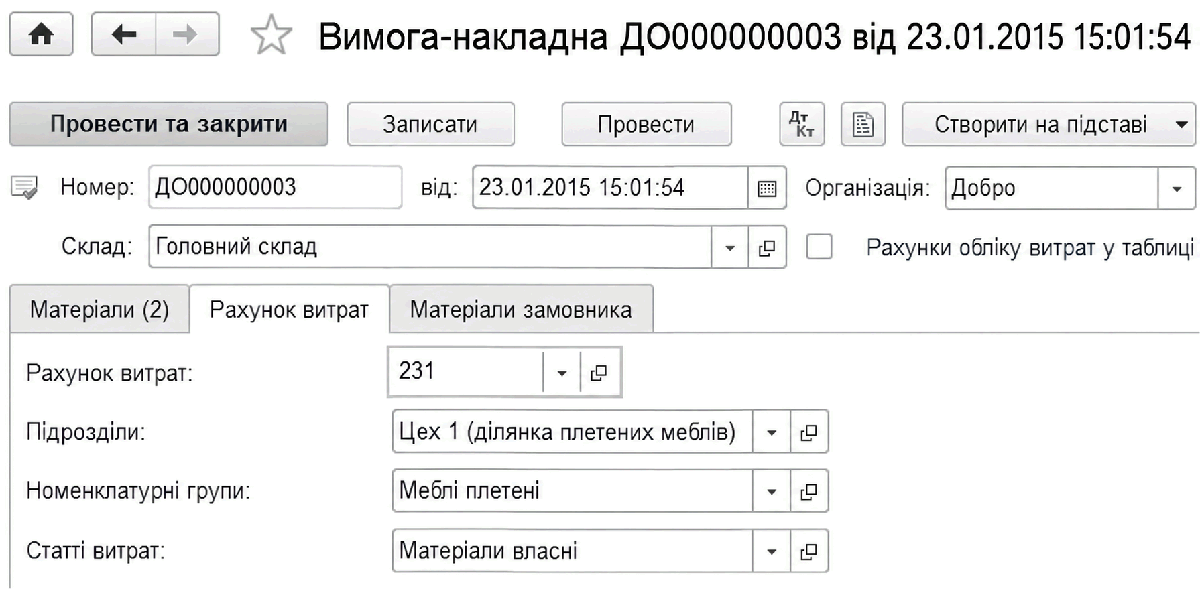
Если в качестве счёта учёта затрат указан счёт учёта производства, объектами аналитического учёта будут:
- подразделение;
- номенклатурная группа;
- статьи затрат — элемент одноимённого справочника Статьи затрат, используемого для хранения перечня статей затрат, распределённых по виду затрат; справочник доступен из меню Справочники — Доходы и расходы — Статьи затрат.
Примечание. Если в форме документа Требование-накладная установить флаг Счета учёта затрат в таблице, счета затрат указываются на вкладке Материалы. В таком случае вкладка Счёт затрат не отображается.
Налоговое назначение материала на складе должно совпадать с налоговым назначением номенклатурной группы, на которую он списывается. В случае расхождения перед списанием необходимо ввести документ Изменение налогового назначения запасов.
- Вкладка Материалы заказчика заполняется при переработке давальческого сырья.
Признание затрат, связанных с предоставлением услуг сторонними организациями
Затраты на услуги, предоставленные сторонними организациями, включаются в состав производственных затрат с помощью документов Поступление товаров и услуг (меню Покупки — Покупки — Поступление товаров и услуг) и Авансовый отчёт (меню Банк и касса — Касса — Авансовые отчёты).