Регистрация операций по входному НДС
Описано оформление поступления, оплат и регистрации входящих налоговых документов, ГТД по импорту и операций с пропорциональным НДС. Также приведены специализированные отчеты для анализа входного НДС.. Поступление активов от поставщика. Перечисление оплаты. Регистрация входящего налогового документа. ГТД по импорту. Пропорциональный НДС. Специализированные отчеты по анализу входного НДС
Поступление активов от поставщика
Регистрация входящего налогового документа
Специализированные отчеты по анализу входного НДС
Поступление активов от поставщика
Поступление различных ценностей (ТМЦ, услуг) может быть оформлено следующими документами:
- Поступление товаров и услуг;
- Авансовый отчет;
- Отчет комиссионера о продажах (получение услуги по продаже товара комиссионером);
- Поступление доп. расходов;
- и т. п.
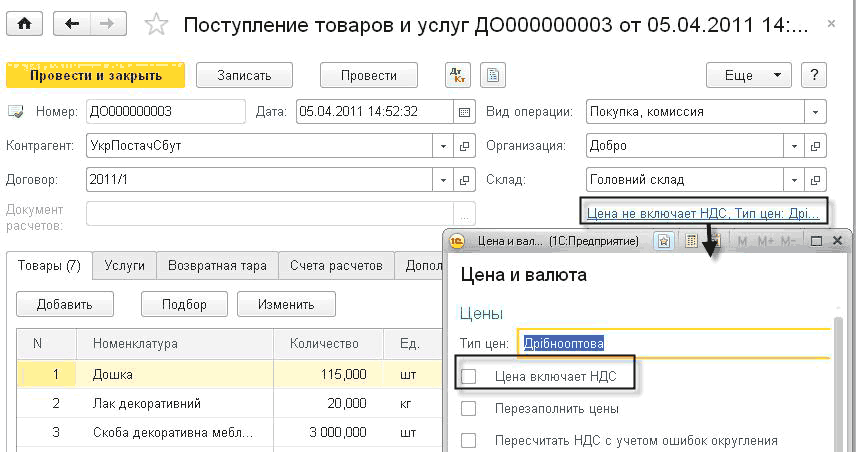
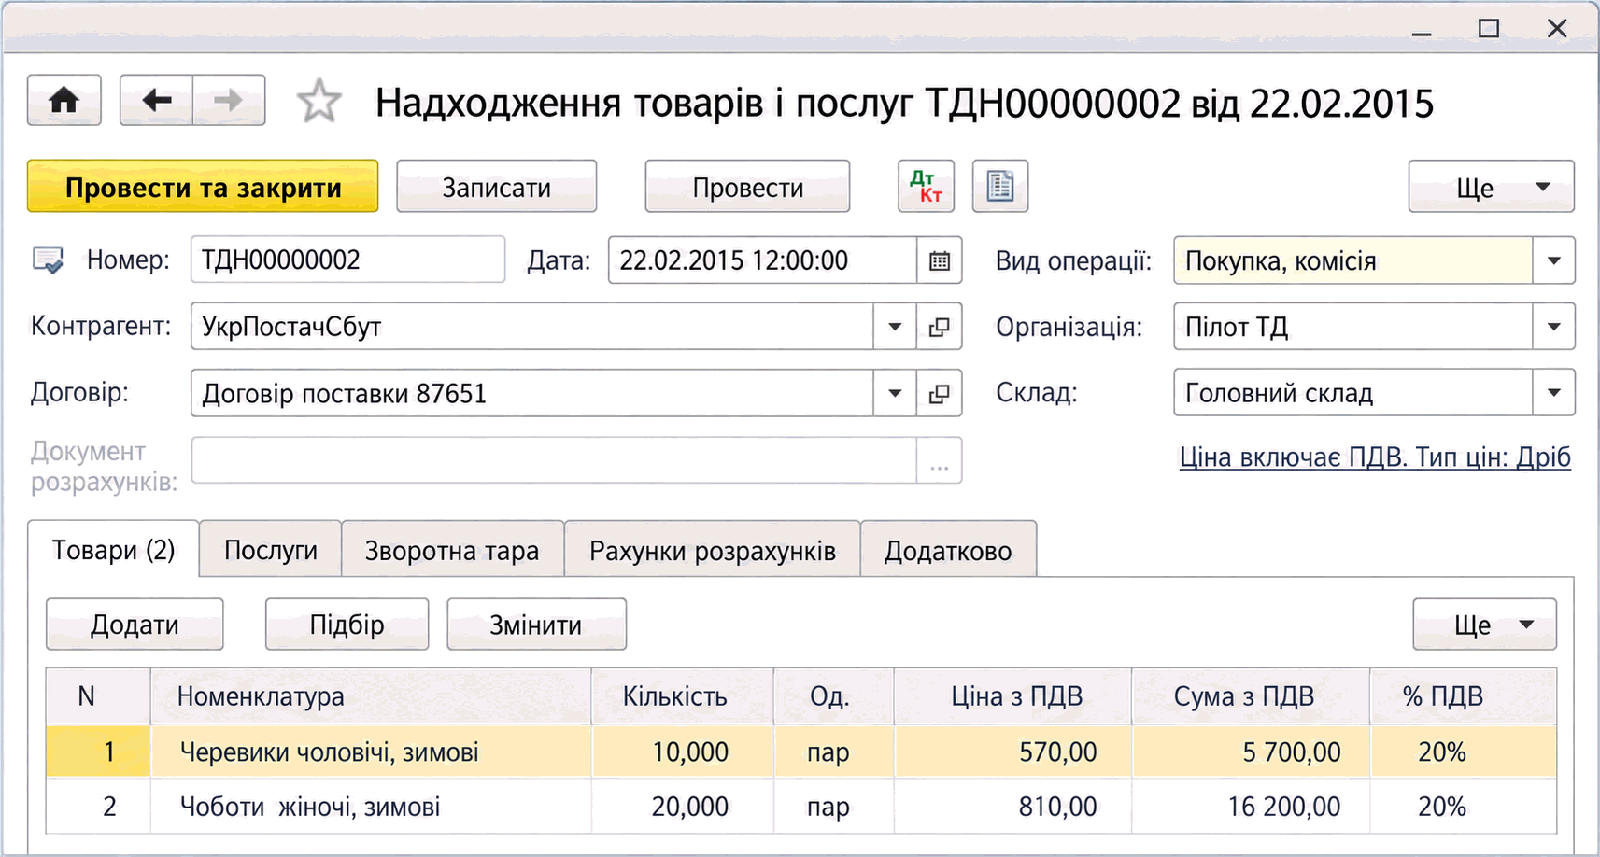
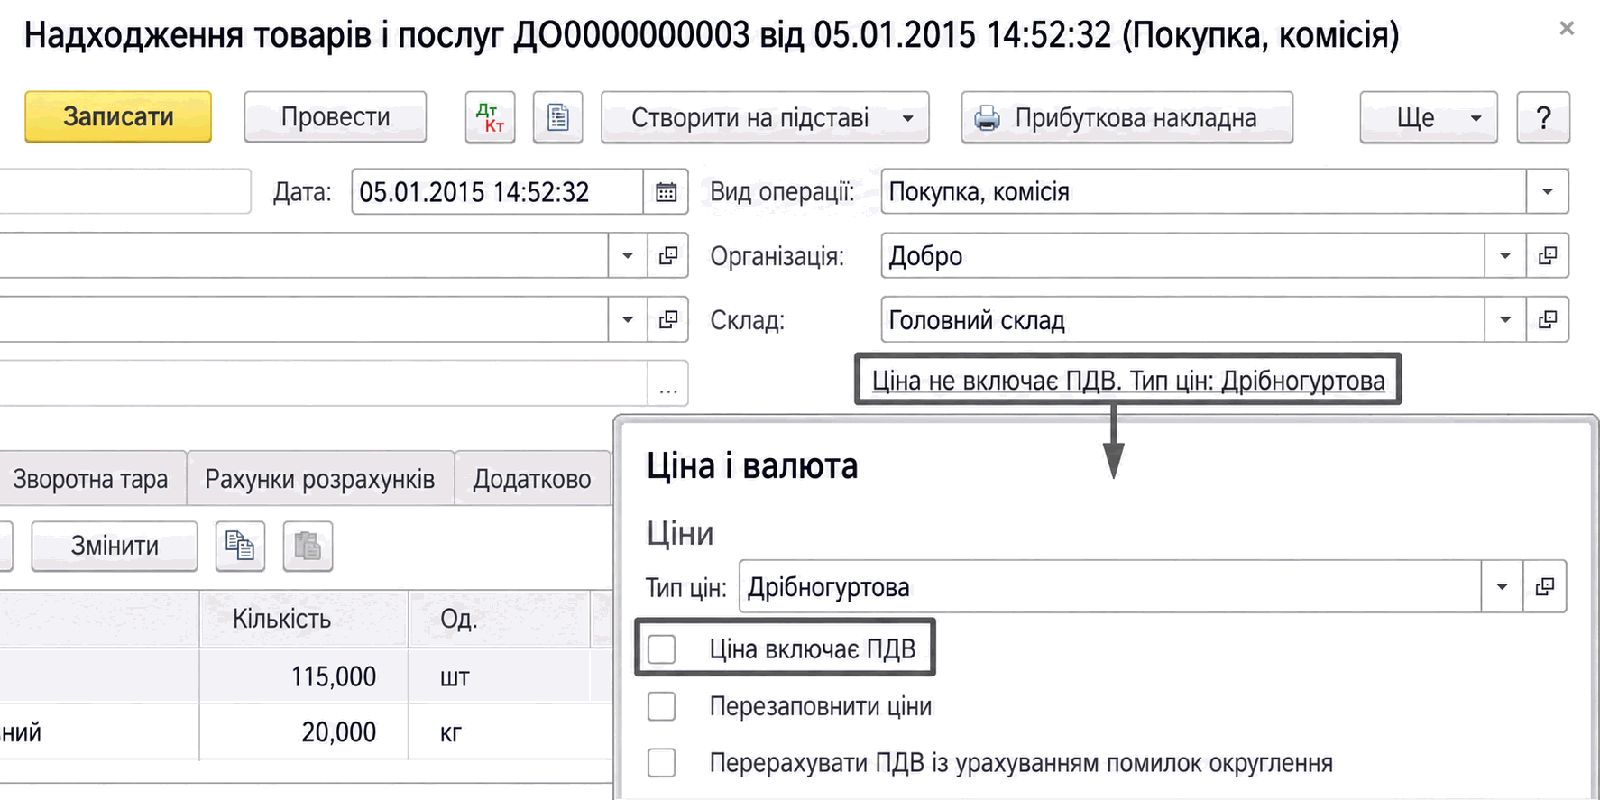
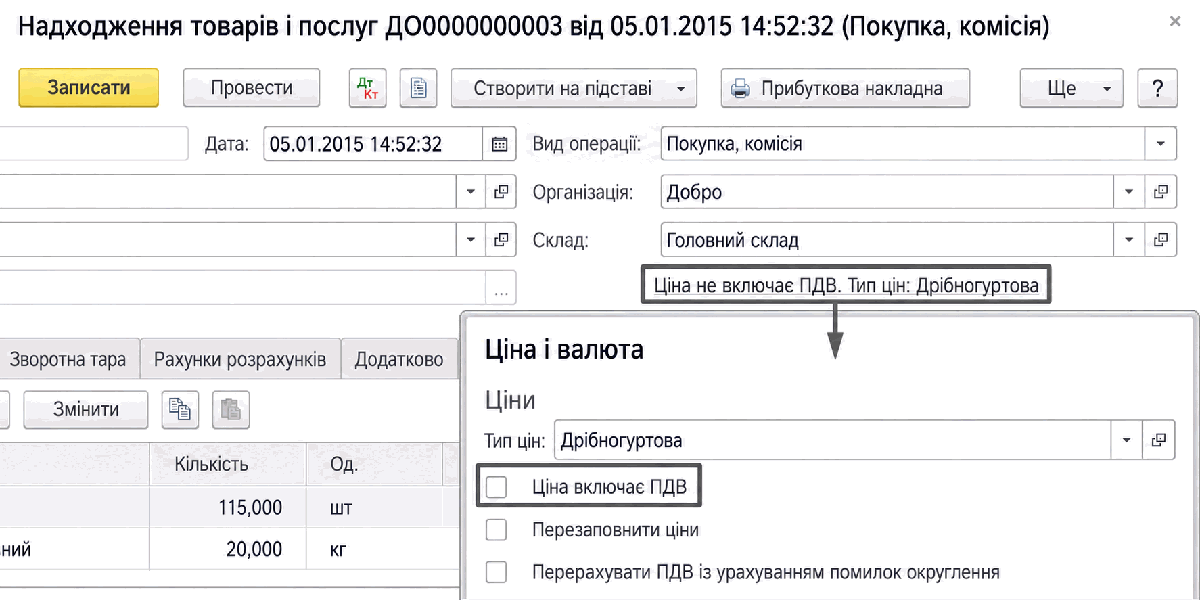
При поступлении активов или услуг сумма и ставка входного НДС явно указываются в документах поступления. Следует обращать внимание на значение флажка Цена включает НДС (гиперссылка Редактировать цены и валюту).
Кроме того, необходимо указать счет учета входного НДС 6442 Налоговый кредит неподтвержденный. При проведении документа будут сформированы бухгалтерские проводки по НДС.
Указываются налоговые назначения активов и услуг, которые определяют, предназначено ли приобретение для использования в хозяйственной или нехозяйственной деятельности, в облагаемых или освобожденных от налогообложения операциях.
Перечисление оплаты
Роль документа оплаты в подсистеме учета НДС отличается в зависимости от метода начисления НДС по договору с поставщиком: простой или сложный учет.
При ведении сложного учета в документе оплаты, как и в документе поступления, должны быть указаны сумма и ставка входного НДС, налоговое назначение приобретения и счет учета входного НДС — 6442.
При ведении простого налогового учета все операции учитываются только по факту поступления. Выбор реквизитов учета НДС в документах оплаты обусловлен необходимостью формирования правильных печатных форм, но не играет никакой роли в учете НДС.
Регистрация входящего налогового документа
После получения налоговых документов от поставщика или из Единого реестра налоговых накладных в информационной базе документом Регистрация входящего налогового документа (меню Покупки – НДС – Регистрация входящего налогового документа) регистрируется подтвержденный НДС. С помощью этого документа можно зарегистрировать
как полученную налоговую накладную, так и другие документы, подтверждающие право организации на налоговый кредит.
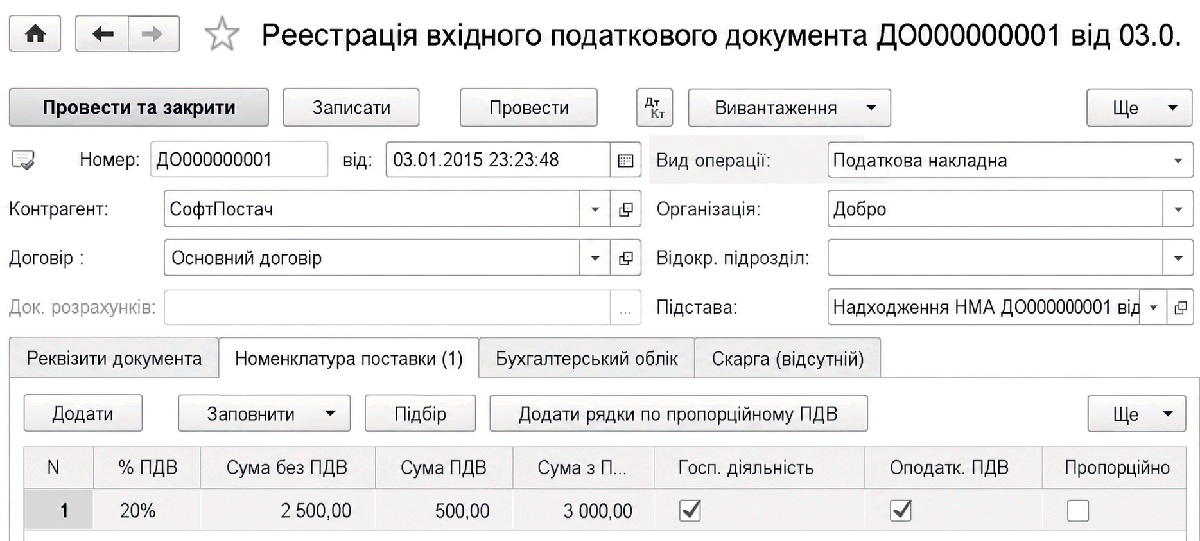
Как и в документах поступления, пользователь должен указать сумму и ставку входного НДС, счет учета неподтвержденного входного НДС, налоговое назначение. Табличные части можно заполнять либо с точностью до номенклатуры, либо в целом — по разрезам учета НДС. Для регистрации сумм входного НДС в Декларации по НДС необходимо заполнить реквизит Статья декларации НДС. Кроме того, на вкладке Бухгалтерский учет необходимо указать счет 6412 Расчеты по НДС.
Флажок Поставка ОС автоматически заполняется при приобретении оборудования, которое будет включено в состав производственных основных фондов, и услуг по монтажу такого оборудования. Заполнение флажка учитывается при заполнении показателя приобретение (строительство, сооружение) основных фондов Приложения 5 Декларации по НДС.
ГТД по импорту
Документ ГТД по импорту (меню Покупки – Покупки – ГТД по импорту) оформляется, если при поступлении импортных товаров необходимо отразить информацию о таможенных сборах и пошлинах, НДС и акцизе, зафиксированных в грузовой таможенной декларации. Документ оформляется только в валюте регламентированного учета.
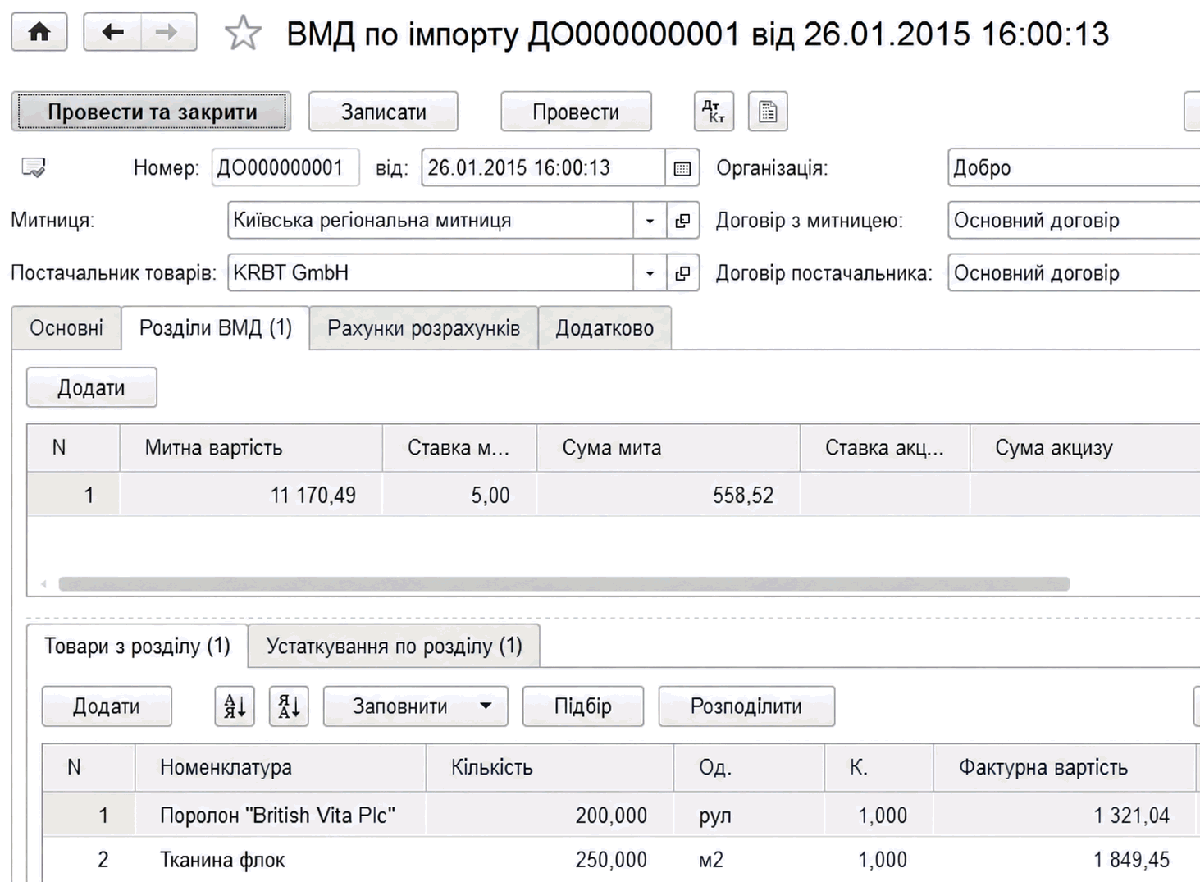
Грузовая таможенная декларация может содержать несколько разделов. Информация о каждом разделе ГТД заполняется на отдельной вкладке документа. Добавление и удаление разделов ГТД выполняется с помощью кнопки Добавить. Если в документе несколько разделов, в нем будут присутствовать две табличные части. В верхней таблице отображается сводная информация о пошлинах и сборах по всем разделам ГТД. При установке курсора на одну из строк этой таблицы в дополнительной таблице Товары из раздела... отображается информация о товарах соответствующего раздела ГТД.
По каждому разделу ГТД могут быть введены собственные суммы пошлины, НДС и акциза. По кнопке Распределить введенная информация автоматически распределяется пропорционально фактурной стоимости товаров. При необходимости информацию о пошлине, акцизе и НДС, взимаемых с каждого товара, можно исправить вручную.
Как и в других документах поступления, для каждого товара указывается налоговое назначение запасов, которое должно совпадать с аналогичными реквизитами документа партии. Поскольку НДС, указанный в документе ГТД по импорту, не требует подтверждения, необходимо заполнить реквизит Статья декларации НДС.
Пропорциональный НДС
В конфигурации реализован учет пропорционально облагаемого входного НДС в соответствии со ст. 199 НКУ для организаций, одновременно осуществляющих облагаемые НДС и освобожденные от НДС операции (такие, которые не являются объектом обложения НДС).
Определение доли использования в облагаемых операциях
Доля использования в облагаемых операциях ежегодно регистрируется документом Установка коэффициента пропорционального НДС (меню Операции – Пропорциональный НДС – Установка коэффициента).
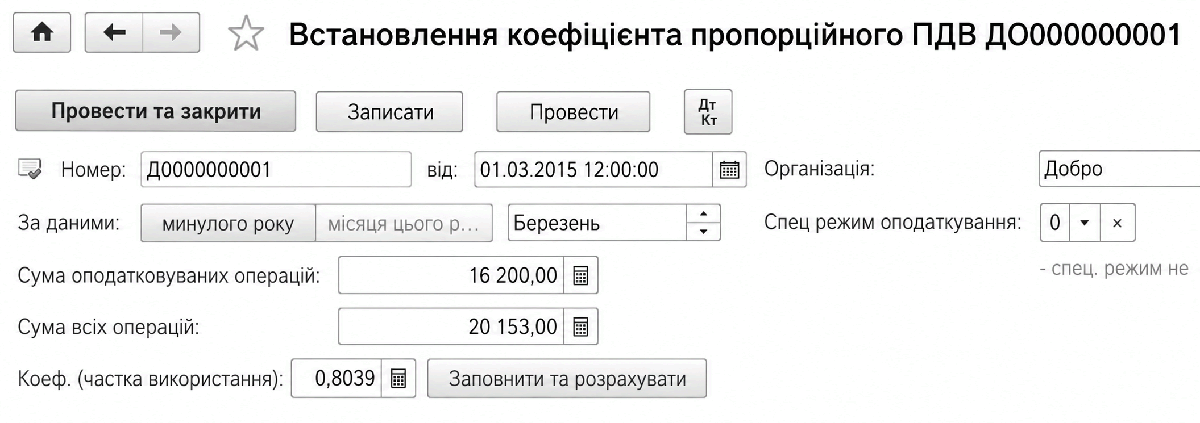
Коэффициент можно рассчитать с помощью кнопки Заполнить и рассчитать. В соответствии со ст. 199 НКУ расчет проводится по данным прошлого года или указанного месяца текущего года. Зарегистрированный коэффициент используется для определения сумм налогового кредита в течение года, а также для заполнения Приложения 7 к Декларации по НДС.
Важно! Документ Установка коэффициента пропорционального НДС должен быть введен раньше, чем первый документ приобретения (оплаты поставщику) для использования в облагаемых и необлагаемых операциях.
Приобретение для использования в облагаемых и необлагаемых НДС операциях
В документах приобретения активов и услуг, используемых в облагаемых и необлагаемых НДС операциях, указывается налоговое назначение пропорц. обл. НДС. На основных вкладках документов приобретения (Товары, Услуги, НМА и др.) указывается сумма входного НДС, указанная в бумажном входящем документе. Сумма налогового кредита с учетом доли использования в облагаемых операциях рассчитывается автоматически и указывается на вкладке Дополнительно.
В документе оплаты также указывается налоговое назначение пропорц. обл. НДС.
Для ОС и НМА, используемых в облагаемых и необлагаемых НДС операциях, может вводиться документ Регистрация стоимости приобретения ОС, пропорционально облагаемых НДС (меню Операции – Пропорциональный НДС – Регистрация стоимости ОС). В документе указывается стоимость приобретения ОС, которая будет служить базой для пересчета стоимости необоротных активов при годовом пересчете пропорционального НДС.
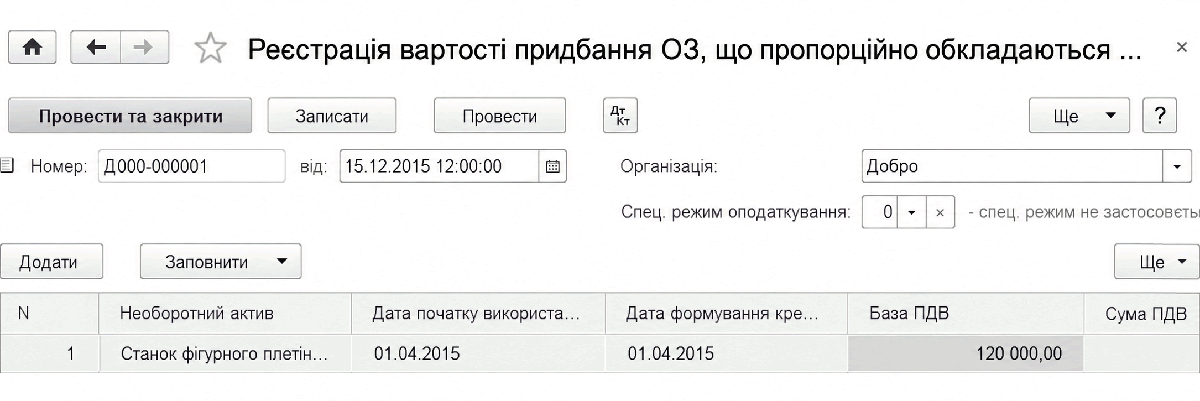
Документ можно ввести на основании документа Ввод в эксплуатацию ОС.
Если при годовом пересчете бухгалтер руководствуется Инструкцией по бухучету НДС и всю сумму пересчета отражает по счету 949, документ Регистрация стоимости приобретения ОС, пропорционально облагаемых НДС вводить не нужно.
Пересчет пропорционального НДС
При закрытии декабря проводится пересчет сумм налогового кредита, начисленного при приобретении запасов, услуг и необоротных активов, используемых в облагаемых и необлагаемых НДС операциях. Вводится документ Пересчет пропорционального НДС по товарам и ОС (меню Операции – Пропорциональный НДС – Пересчет по товарам и ОС).
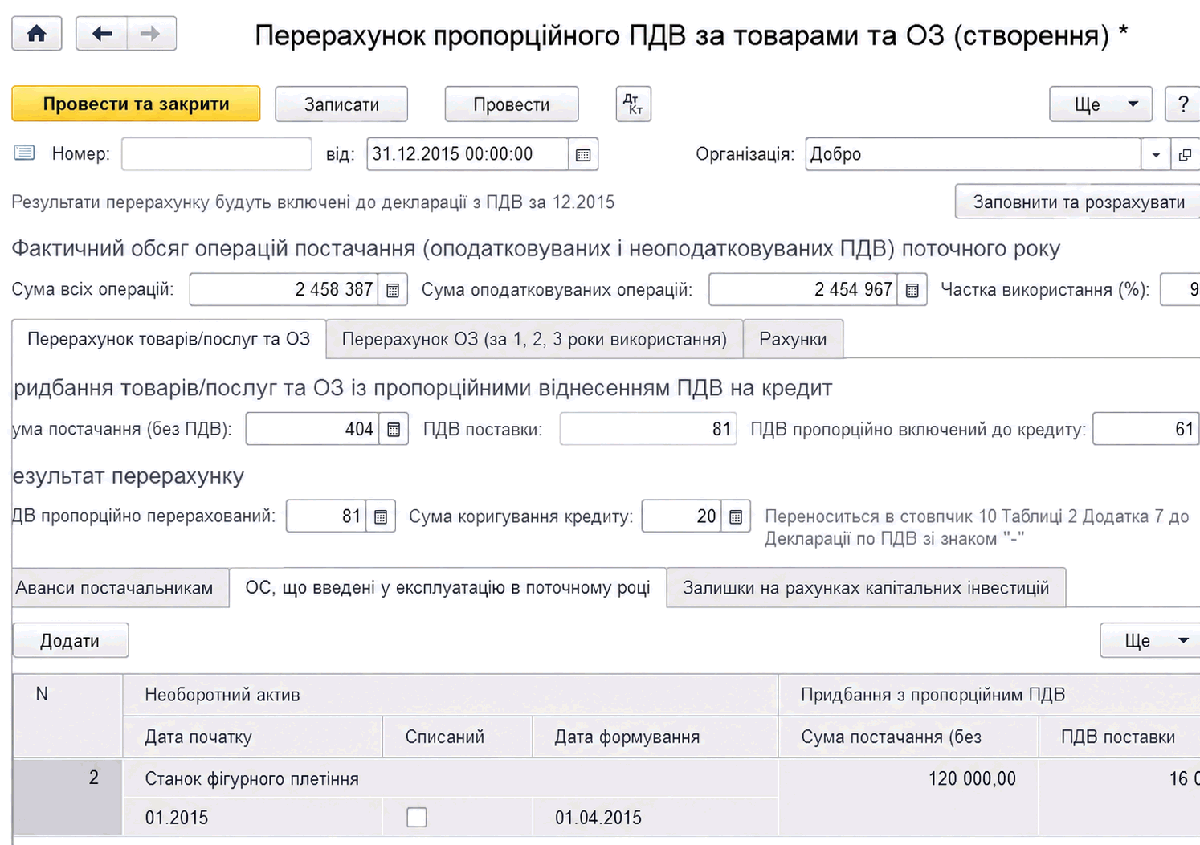
Результат пересчета отображается в Приложении 7 к Декларации по НДС за декабрь.
Пересчет сопровождается изменением бухгалтерской стоимости запасов, бухгалтерской и налоговой стоимости необоротных активов, приобретенных для использования в облагаемых и необлагаемых операциях, а также пересчетом ранее начисленной амортизации таких необоротных активов.
Специализированные отчеты по анализу входного НДС
В подсистеме учета НДС предусмотрены специализированные отчеты по входному НДС: Проверка суммы входного НДС и Ожидаемый и подтвержденный НДС приобретений.
Отчет Проверка суммы входного НДС (меню Отчеты – Отчеты по НДС – Проверка суммы входного НДС) позволяет провести анализ сумм входного НДС за период, кратный месяцу. В отчете можно проанализировать соответствие сумм НДС суммам зарегистрированных налоговых документов за период в разрезе операций отгрузки/возврата. При этом сумма входного НДС определяется в соответствии с моментами определения налоговой базы, указанными в договоре взаиморасчетов.
Отчет Ожидаемый и подтвержденный НДС приобретений (меню Отчеты – Отчеты по НДС – Ожидаемый и подтвержденный НДС приобретений) позволяет провести анализ сумм ожидаемого и подтвержденного входного НДС за период, кратный месяцу. В отчете можно проанализировать соответствие сумм ожидаемого НДС суммам, подтвержденным налоговыми документами, за период в разрезе операций отгрузки/возврата, ставок НДС, счетов учета НДС, видов деятельности НДС, хозяйственной деятельности. При этом необходимо понимать, что сумма ожидаемого входного НДС будет соответствовать НДС, определенному на момент определения налоговой базы из договора взаиморасчетов, только после выполнения регистрации авансов.