Реєстрація операцій за вхідним ПДВ
Описано оформлення надходження, оплат і реєстрації вхідних податкових документів, ВМД по імпорту та операцій із пропорційним ПДВ. Також наведено спеціалізовані звіти для аналізу вхідного ПДВ.. Надходження активів від постачальника. Перерахування оплати. Реєстрація вхідного податкового документа. ВМД по імпорту. Пропорційний ПДВ. Спеціалізовані звіти з аналізу вхідного ПДВ
Надходження активів від постачальника
Реєстрація вхідного податкового документа
Спеціалізовані звіти з аналізу вхідного ПДВ
Надходження активів від постачальника
Надходження різних цінностей (ТМЦ, послуг) може бути оформлено такими документами:
- Надходження товарів і послуг;
- Авансовий звіт;
- Звіт комісіонера про продажі (отримання послуги з продажу товару комісіонером);
- Надходження дод. витрат;
- тощо.
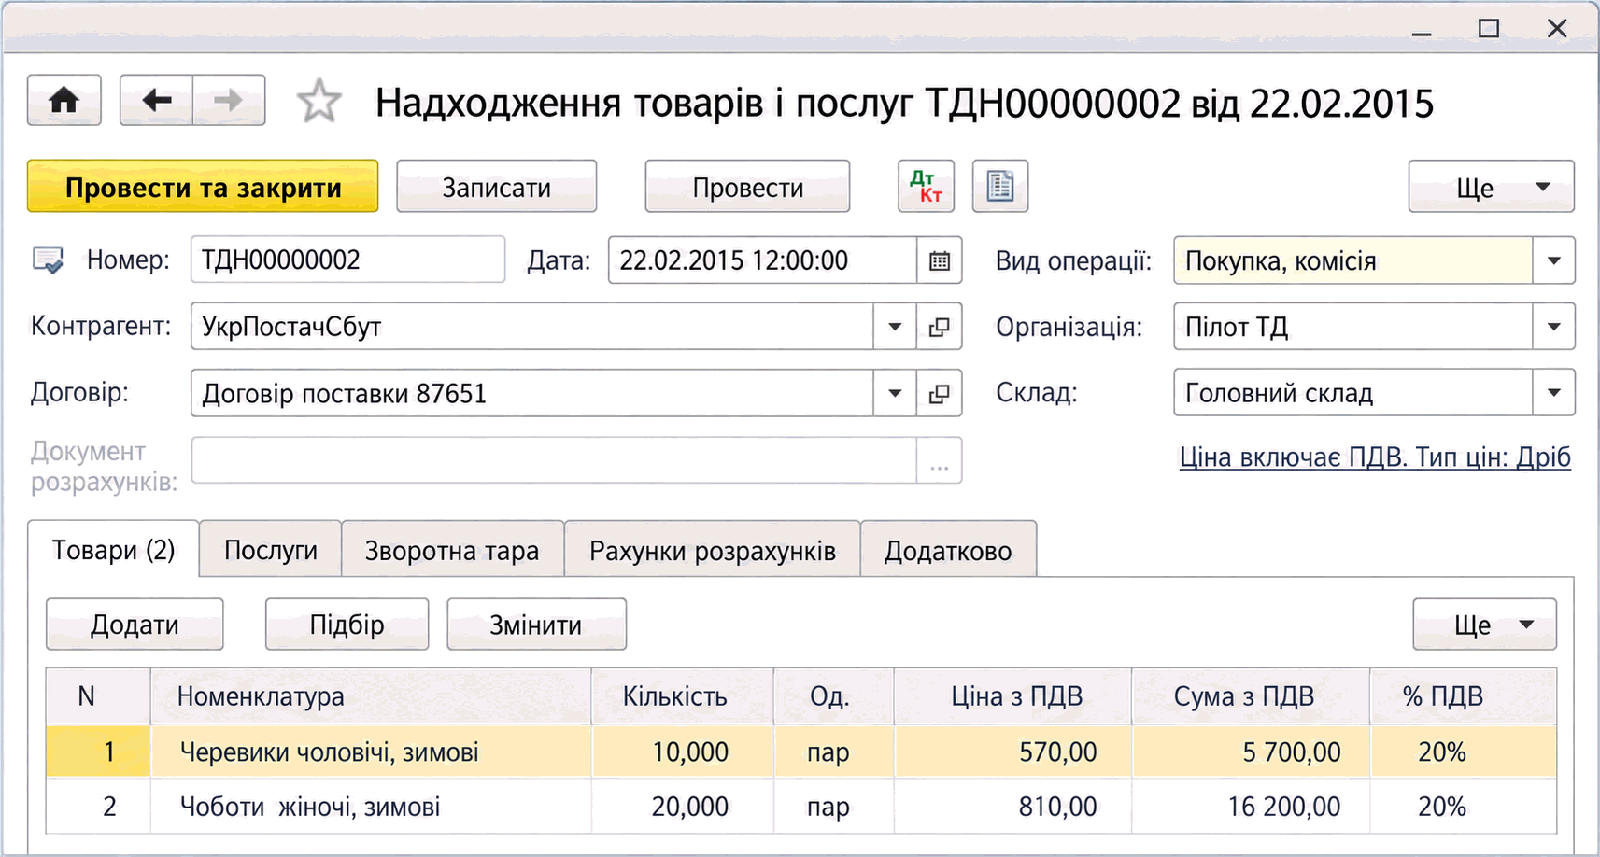
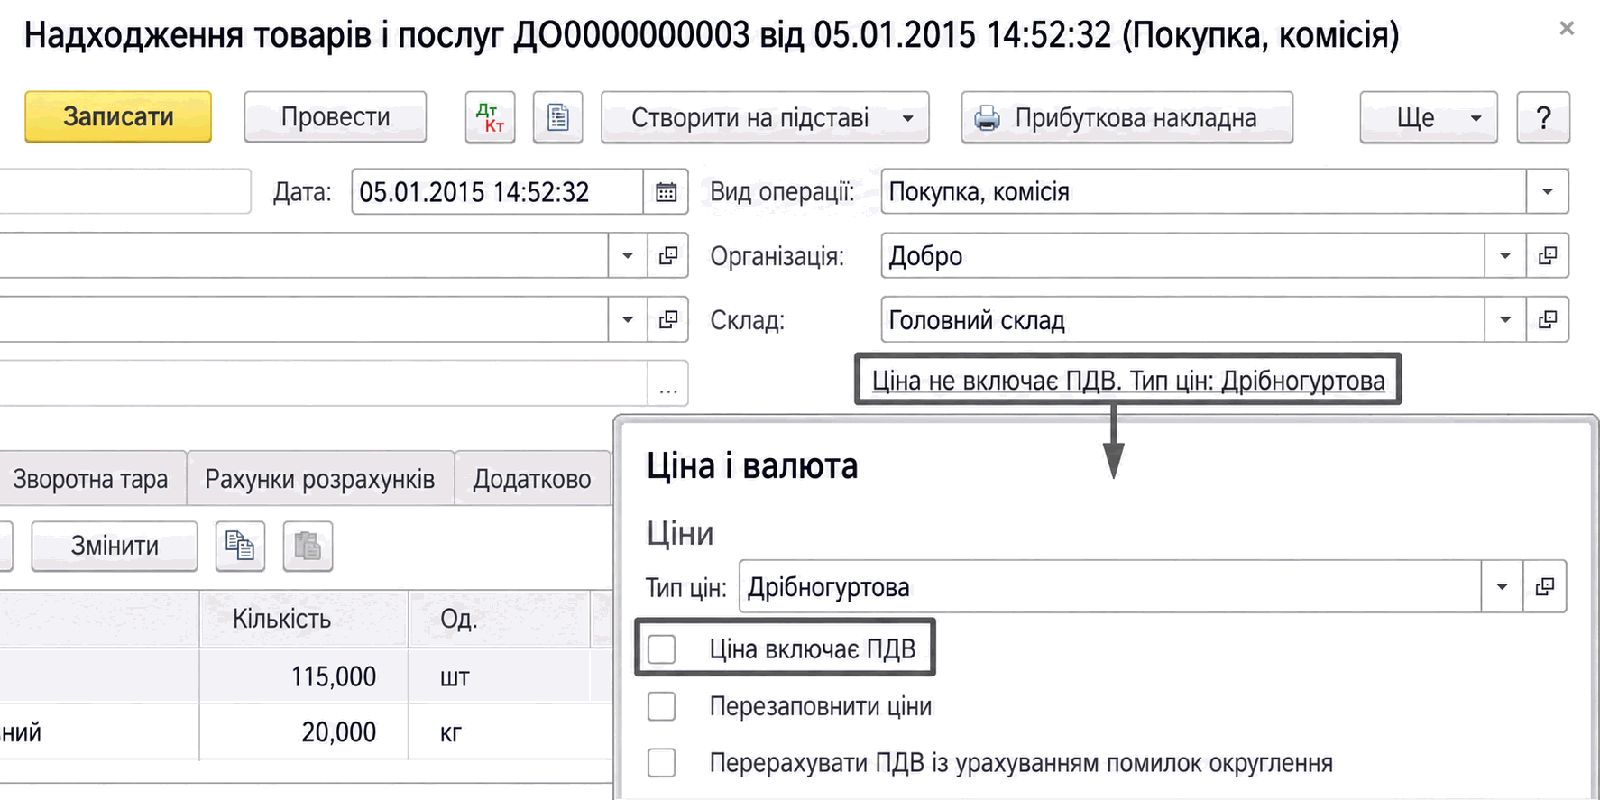
Під час надходження активів або послуг сума та ставка вхідного ПДВ явно зазначаються в документах надходження. Слід звертати увагу на значення прапорця Ціна включає ПДВ (гіперпосилання Редагувати ціни та валюту).
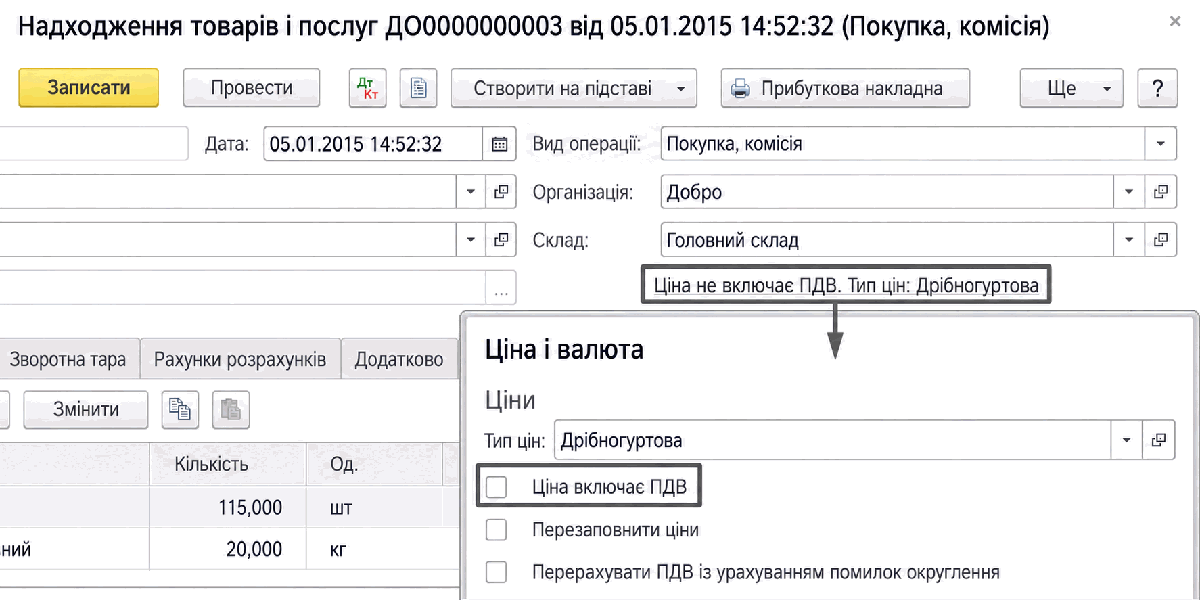
Крім того, необхідно зазначити рахунок обліку вхідного ПДВ 6442 Податковий кредит непідтверджений. Під час проведення документа буде сформовано бухгалтерські проводки з ПДВ.
Зазначаються податкові призначення активів і послуг, які визначають, чи призначене придбання для використання в господарській або негосподарській діяльності, в оподатковуваних або звільнених від оподаткування операціях.
Перерахування оплати
Роль документа оплати в підсистемі обліку ПДВ відрізняється залежно від методу нарахування ПДВ за договором із постачальником: простий або складний облік.
У разі ведення складного обліку в документі оплати, як і в документі надходження, мають бути зазначені сума та ставка вхідного ПДВ, податкове призначення придбання і рахунок обліку вхідного ПДВ — 6442.
У разі ведення простого податкового обліку всі операції враховуються лише за фактом надходження. Вибір реквізитів обліку ПДВ у документах оплати зумовлений необхідністю формування правильних друкованих форм, але не відіграє жодної ролі в обліку ПДВ.
Реєстрація вхідного податкового документа
Після отримання податкових документів від постачальника або з Єдиного реєстру податкових накладних в інформаційній базі документом Реєстрація вхідного податкового документа (меню Купівлі – ПДВ – Реєстрація вхідного податкового документа) реєструється підтверджений ПДВ. За допомогою цього документа можна зареєструвати
як отриману податкову накладну, так і інші документи, які підтверджують право організації на податковий кредит.
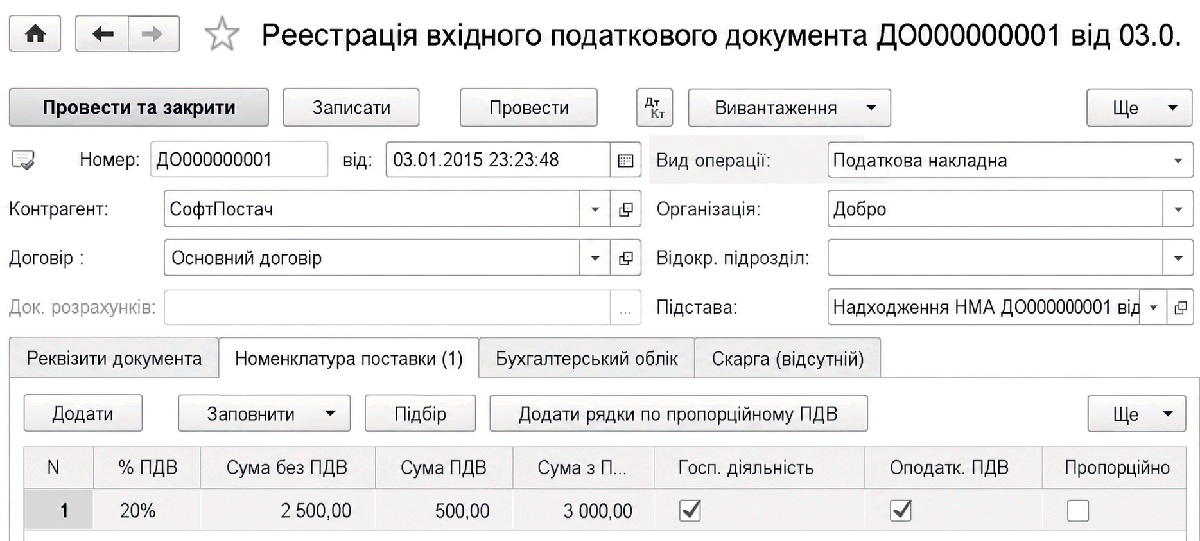
Як і в документах надходження, користувач повинен зазначити суму та ставку вхідного ПДВ, рахунок обліку непідтвердженого вхідного ПДВ, податкове призначення. Табличні частини можна заповнювати або з точністю до номенклатури, або загалом — за розрізами обліку ПДВ. Для реєстрації сум вхідного ПДВ у Декларації з ПДВ необхідно заповнити реквізит Стаття декларації ПДВ. Крім того, на вкладці Бухгалтерський облік необхідно вказати рахунок 6412 Розрахунки за ПДВ.
Прапорець Поставка ОФ автоматично заповнюється в разі придбання устаткування, яке буде включено до складу виробничих основних фондів, і послуг з монтажу такого устаткування. Заповнення прапорця враховується під час заповнення показника придбання (будівництво, спорудження) основних фондів Додатка 5 Декларації з ПДВ.
ВМД по імпорту
Документ ВМД по імпорту (меню Купівлі – Купівлі – ВМД по імпорту) оформляється, якщо під час надходження імпортних товарів необхідно відобразити інформацію про митні збори та мита, ПДВ й акциз, зафіксовані у вантажній митній декларації. Документ оформляється лише у валюті регламентованого обліку.
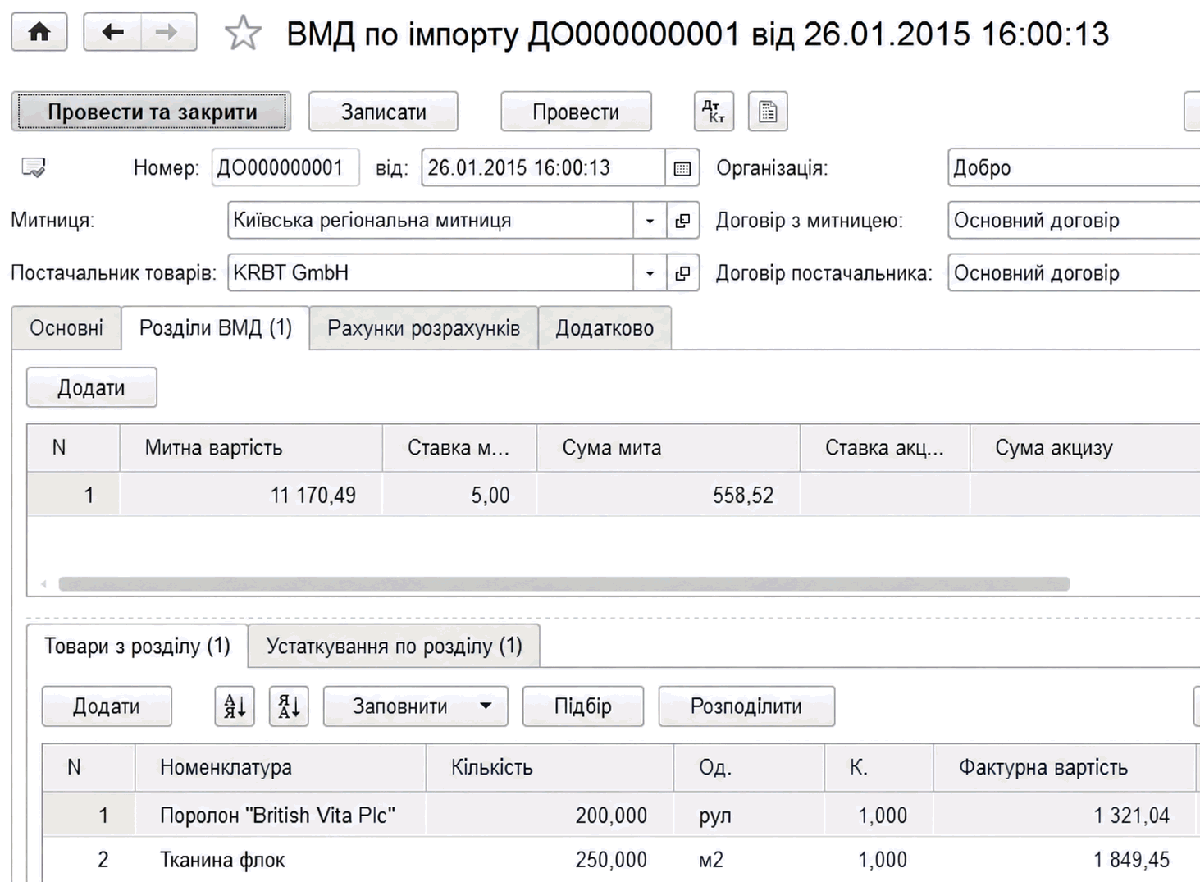
Вантажна митна декларація може містити кілька розділів. Інформація про кожний розділ ВМД заповнюється на окремій вкладці документа. Додавання та вилучення розділів ВМД виконується за допомогою кнопки Додати. Якщо в документі кілька розділів, у ньому будуть наявні дві табличні частини. У верхній таблиці відображається зведена інформація про мита та збори за всіма розділами ВМД. У разі встановлення курсора на один із рядків цієї таблиці в додатковій таблиці Товари з розділу... відображається інформація про товари з відповідного розділу ВМД.
За кожним розділом ВМД можуть бути введені власні суми мита, ПДВ й акцизу. За кнопкою Розподілити введена інформація автоматично розподіляється пропорційно до фактурної вартості товарів. За потреби інформацію про мито, акциз та ПДВ, що стягуються з кожного товару, можна виправити вручну.
Як і в інших документах надходження, для кожного товару зазначається податкове призначення запасів, яке має збігатися з аналогічними реквізитами документа партії. Оскільки ПДВ, зазначений у документі ВМД по імпорту, не потребує підтвердження, необхідно заповнити реквізит Стаття декларації ПДВ.
Пропорційний ПДВ
У конфігурації реалізовано облік пропорційно оподатковуваного вхідного ПДВ відповідно до ст. 199 ПКУ для організацій, що одночасно здійснюють оподатковувані ПДВ та звільнені від ПДВ операції (такі, що не є об'єктом оподаткування ПДВ).
Визначення частки використання в оподатковуваних операціях
Частка використання в оподатковуваних операціях щорічно реєструється документом Встановлення коефіцієнта пропорційного ПДВ (меню Операції – Пропорційний ПДВ – Встановлення коефіцієнта).
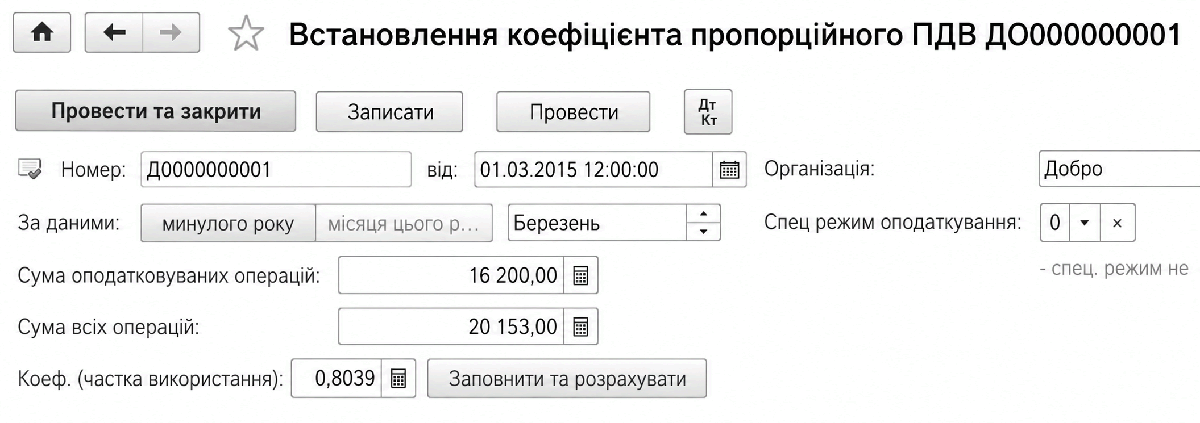
Коефіцієнт можна розрахувати за допомогою кнопки Заповнити та розрахувати. Відповідно до ст. 199 ПКУ розрахунок проводиться за даними минулого року або зазначеного місяця поточного року. Зареєстрований коефіцієнт використовується для визначення сум податкового кредиту протягом року, а також для заповнення Додатка 7 до Декларації з ПДВ.
Важливо! Документ Встановлення коефіцієнта пропорційного ПДВ має бути введений раніше, ніж перший документ придбання (оплати постачальнику) для використання в оподатковуваних і неоподатковуваних операціях.
Придбання для використання в оподатковуваних і неоподатковуваних ПДВ операціях
У документах придбання активів і послуг, які використовуються в оподатковуваних і неоподатковуваних ПДВ операціях, указується податкове призначення пропорц. опод. ПДВ. На основних вкладках документів придбання (Товари, Послуги, НМА та ін.) указується сума вхідного ПДВ, зазначена в паперовому вхідному документі. Сума податкового кредиту з урахуванням частки використання в оподатковуваних операціях розраховується автоматично та вказується на вкладці Додатково.
У документі оплати також указується податкове призначення пропорц. опод. ПДВ.
Для ОЗ і НМА, що використовуються в оподатковуваних і неоподатковуваних ПДВ операціях, може вводитися документ Реєстрація вартості придбання ОЗ, що пропорційно оподатковуються ПДВ (меню Операції – Пропорційний ПДВ – Реєстрація вартості ОЗ). У документі вказується вартість придбання ОЗ, яка слугуватиме базою для перерахунку вартості необоротних активів під час річного перерахунку пропорційного ПДВ.
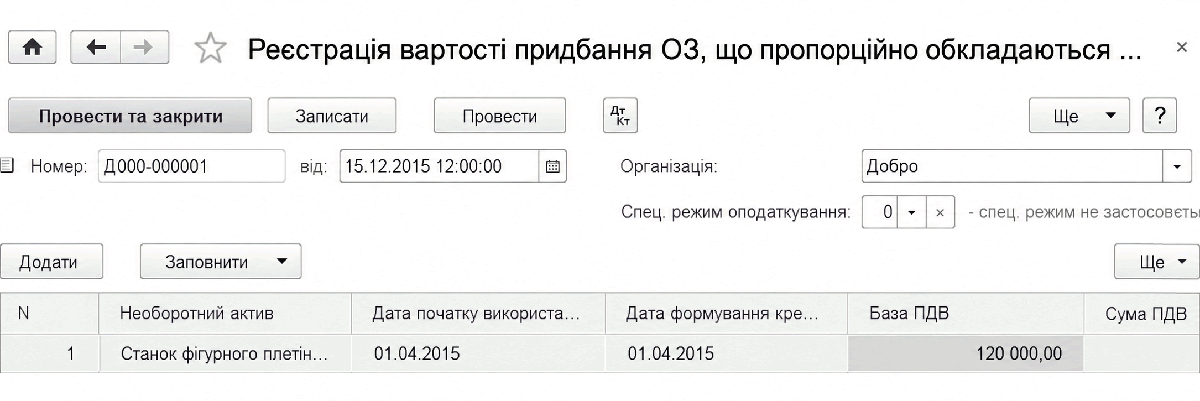
Документ можна ввести на підставі документа Введення в експлуатацію ОЗ.
Якщо під час річного перерахунку бухгалтер керується Інструкцією з бухобліку ПДВ та всю суму перерахунку відображає за рахунком 949, документ Реєстрація вартості придбання ОЗ, що пропорційно оподатковуються ПДВ вводити не потрібно.
Перерахунок пропорційного ПДВ
Під час закриття грудня проводиться перерахунок сум податкового кредиту, нарахованого під час придбання запасів, послуг та необоротних активів, що використовуються в оподатковуваних і неоподатковуваних ПДВ операціях. Вводиться документ Перерахунок пропорційного ПДВ за товарами і ОЗ (меню Операції – Пропорційний ПДВ – Перерахунок за товарами і ОЗ).
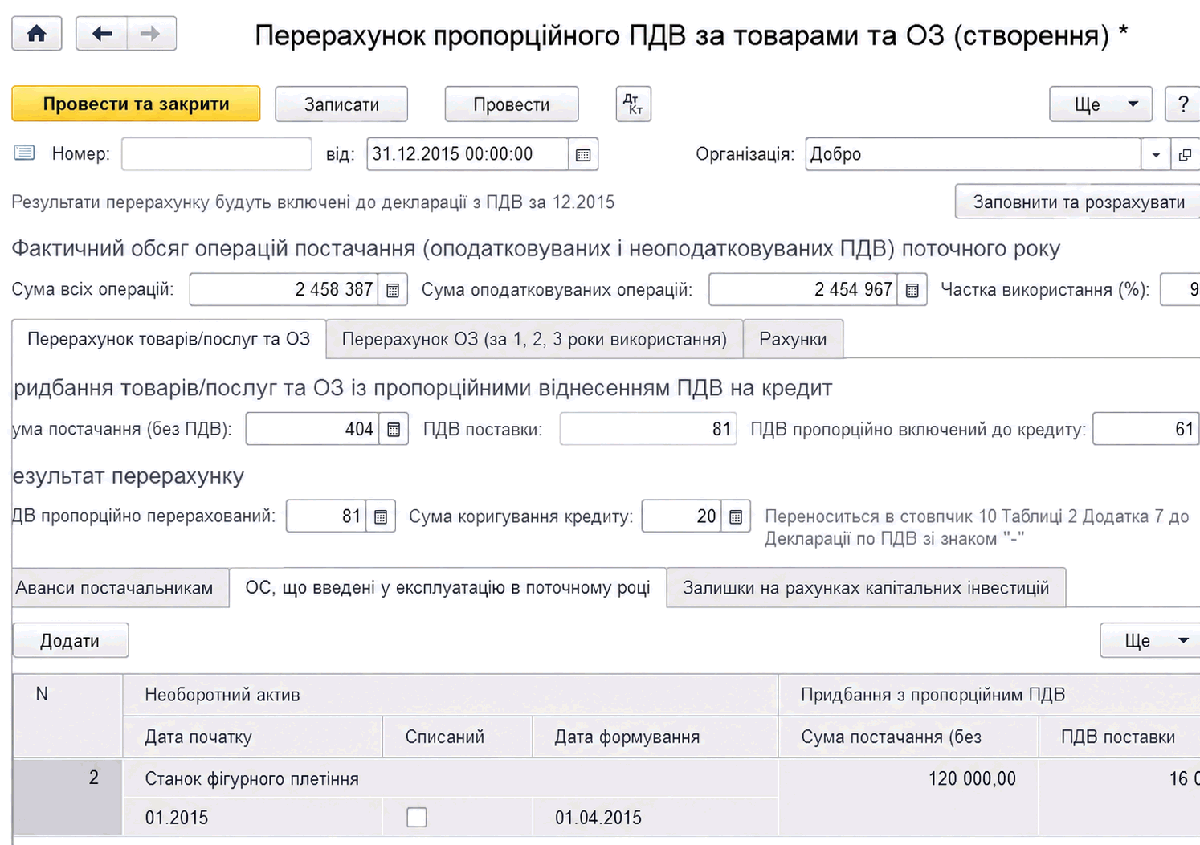
Результат перерахунку відображається в Додатку 7 до Декларації з ПДВ за грудень.
Перерахунок супроводжується зміною бухгалтерської вартості запасів, бухгалтерської та податкової вартості необоротних активів, придбаних для використання в оподатковуваних і неоподатковуваних операціях, а також перерахунком раніше нарахованої амортизації таких необоротних активів.
Спеціалізовані звіти з аналізу вхідного ПДВ
У підсистемі обліку ПДВ передбачено спеціалізовані звіти щодо вхідного ПДВ: Перевірка суми вхідного ПДВ та Очікуваний і підтверджений ПДВ придбань.
Звіт Перевірка суми вхідного ПДВ (меню Звіти – Звіти з ПДВ – Перевірка суми вхідного ПДВ) дає змогу провести аналіз сум вхідного ПДВ за період, кратний місяцю. У звіті можна проаналізувати відповідність сум ПДВ сумам зареєстрованих податкових документів за період у розрізі операцій відвантаження/повернення. При цьому сума вхідного ПДВ визначається відповідно до моментів визначення податкової бази, зазначених у договорі взаєморозрахунків.
Звіт Очікуваний і підтверджений ПДВ придбань (меню Звіти – Звіти з ПДВ – Очікуваний і підтверджений ПДВ придбань) дає змогу провести аналіз сум очікуваного та підтвердженого вхідного ПДВ за період, кратний місяцю. У звіті можна проаналізувати відповідність сум очікуваного ПДВ сумам, підтвердженим податковими документами, за період у розрізі операцій відвантаження/повернення, ставок ПДВ, рахунків обліку ПДВ, видів діяльності ПДВ, господарської діяльності. При цьому необхідно розуміти, що сума очікуваного вхідного ПДВ відповідатиме ПДВ, визначеному на момент визначення податкової бази з договору взаєморозрахунків, лише після виконання реєстрації авансів.