Средства контроля учетных данных
Описаны отчеты BAS Бухгалтерия для проверки бухгалтерского и налогового учета НДС, контроля авансов и налоговых документов. Также приведено списание неподтвержденного налогового кредита.. Автоматизированное формирование налоговых документов
Автоматизированное формирование налоговых документов
Учитывая двойственную природу НДС, отражаемого и в бухгалтерском, и в налоговом учете, корректность отражения операций с НДС также следует анализировать по отчетам двух видов учета.
Данные бухгалтерского учета анализируют стандартными бухгалтерскими отчетами по счетам 6412, 6431 и 6441. Также с помощью отчета Анализ субконто по контрагентам/договорам можно увидеть суммы незакрытых авансов и проверить их соответствие начисленному НДС с авансов по субсчетам 6431 и 6441.
Отчет «Проверка суммы обязательств по НДС»
Данные налогового учета НДС анализируют отчетами:
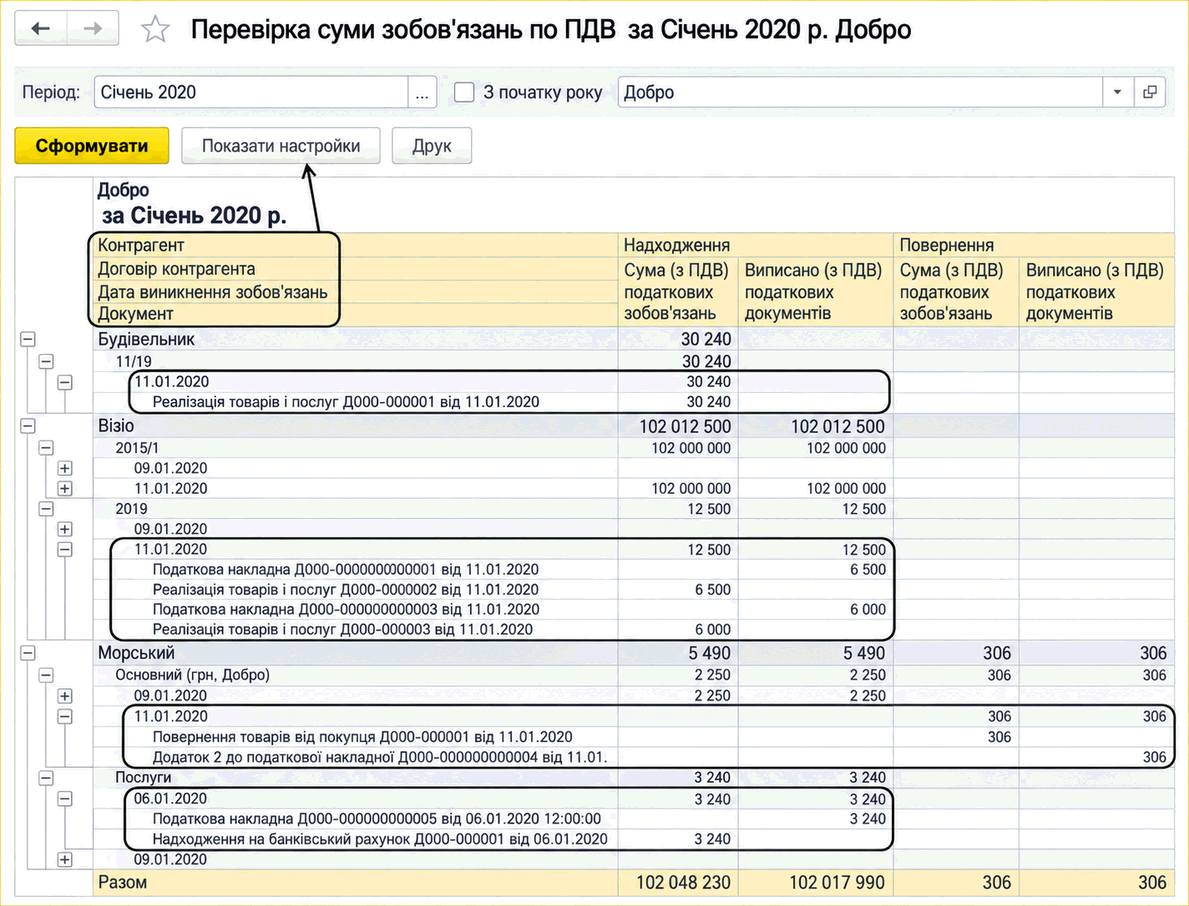
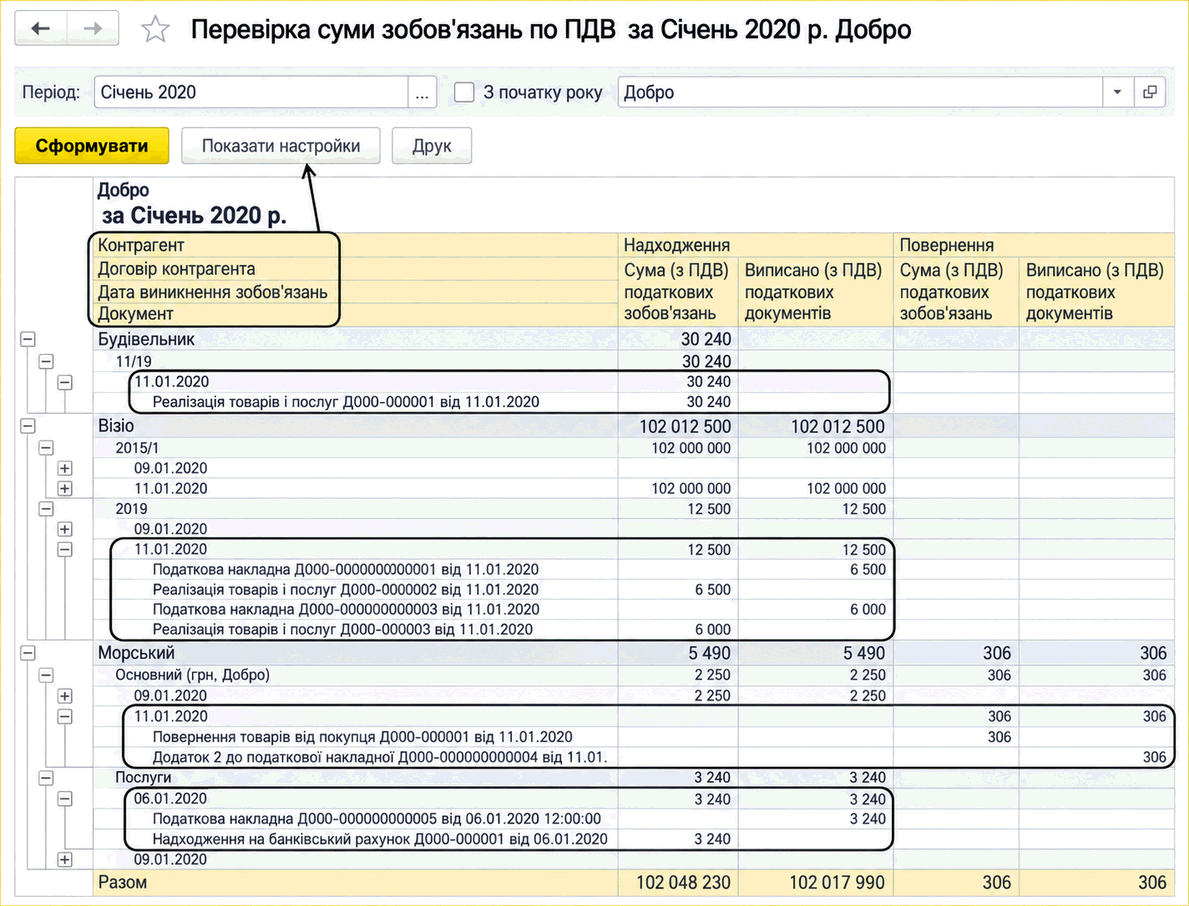
- Проверка суммы обязательств по НДС и Проверка суммы входящего НДС, предназначенными для анализа расчетов с контрагентами по НДС. В отчетах отображаются даты и суммы налогового события по товарно-платежным документам, а также даты и суммы налоговых документов. Отчеты позволяют проанализировать информацию на любой момент времени и по любому варианту учета НДС в договоре;
Например: по операции реализации контрагенту Строитель не выписана налоговая накладная. По остальным операциям выписаны все документы, а даты документов совпадают с датами возникновения НО.
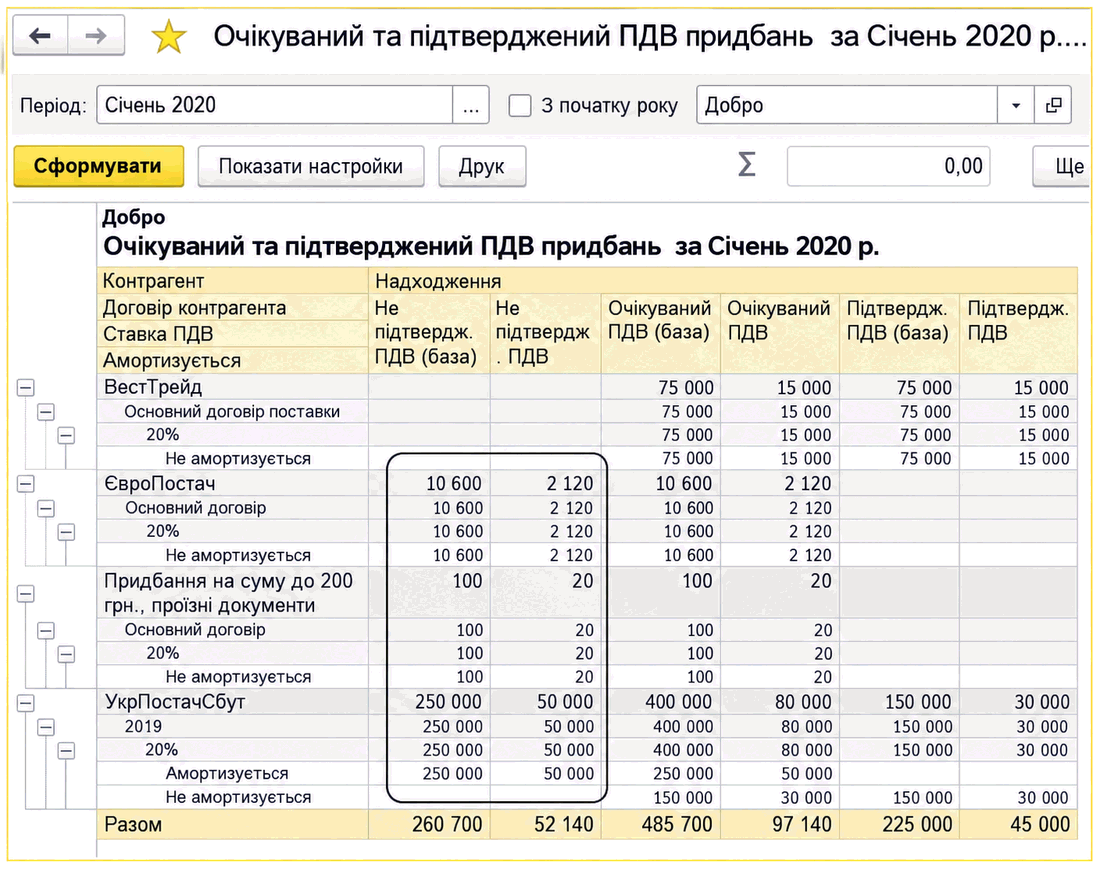
- Ожидаемый и подтвержденный НДС продаж и Ожидаемый и подтвержденный НДС приобретений, отображающие суммы базы НДС и суммы НДС. Эти отчеты позволяют сверить соответствие ожидаемого и подтвержденного НДС по налоговым и учетным параметрам. Однако корректная информация в этих отчетах отображается только после ввода регламентных документов. Поскольку платежные документы по договорам со Сложным учетом НДС не регистрируют ожидаемый НДС, НДС по незакрытым авансам в соответствии с налоговой схемой в договоре регистрирует регламентный документ Регистрация авансов в налоговом учете.
Например: отчет показывает, что по операциям с контрагентом ВестТрейд все налоговые документы получены вовремя; от контрагента ЕвроПоставка документов нет, а по операциям с контрагентом УкрПостачСбут ожидаемый и подтвержденный НДС не соответствуют друг другу по параметру «Амортизируется» (опция «Поставка ОС»). Первичный документ введен с этим флажком, а в налоговой накладной в какой-то строке этой опции нет. Где именно ошибка, зависит от номенклатуры поставки. Если приобретено основное средство, следует исправить налоговую накладную, а если приобретены запасы — товарный документ.
Разумеется, корректный учет характеризуется соответствием данных бухгалтерского и налогового учета.
Отчет «Ожидаемый и подтвержденный НДС приобретений»
Помимо отчетов, эффективным инструментом контроля налоговых обязательств является обработка Формирование налоговых накладных.
Автоматизированное формирование налоговых документов
Корректировка ожидаемого и подтвержденного НДС
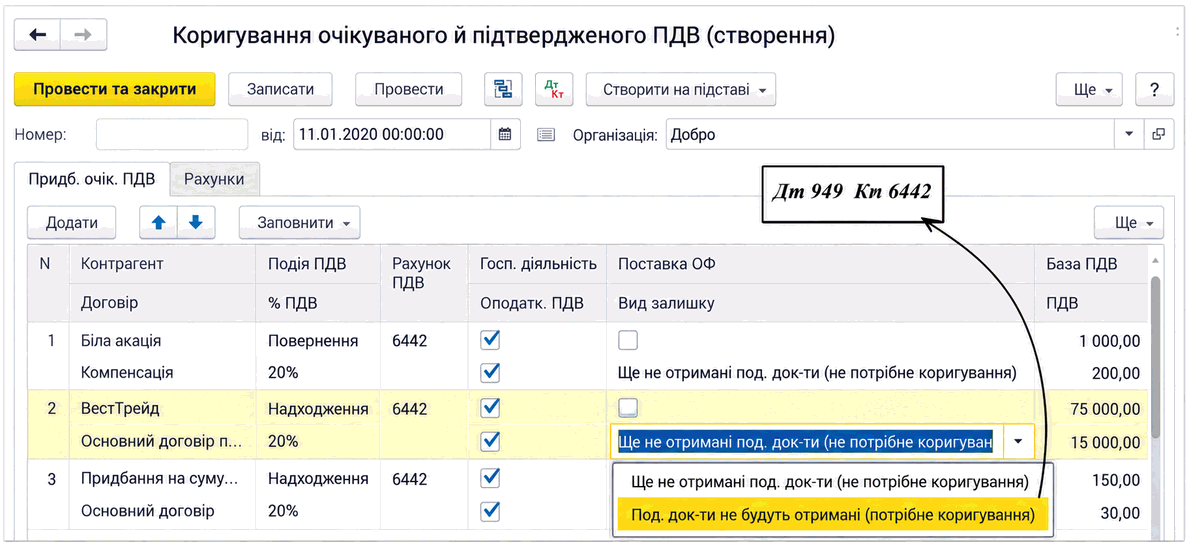
В случаях, когда ожидаемый налоговый кредит никогда не будет подтвержден налоговыми документами, например из-за ликвидации поставщика или его перерегистрации как неплательщика НДС, НДС можно списать на
расходы документом Корректировка ожидаемого и подтвержденного НДС.