Засоби контролю облікових даних
Описано звіти BAS Бухгалтерія для перевірки бухгалтерського та податкового обліку ПДВ, контролю авансів і податкових документів. Також наведено списання непідтвердженого податкового кредиту.. Автоматизоване формування податкових документів
Автоматизоване формування податкових документів
З огляду на подвійну природу ПДВ, що відображається і в бухгалтерському, і в податковому обліку, коректність відображення операцій з ПДВ також слід аналізувати за звітами двох видів обліку.
Дані бухгалтерського обліку аналізують стандартними бухгалтерськими звітами за рахунками 6412, 6431 і 6441. Також за допомогою звіту Аналіз субконто за контрагентами/договорами можна побачити суми незакритих авансів і перевірити їх відповідність нарахованому ПДВ з авансів за субрахунками 6431 та 6441.
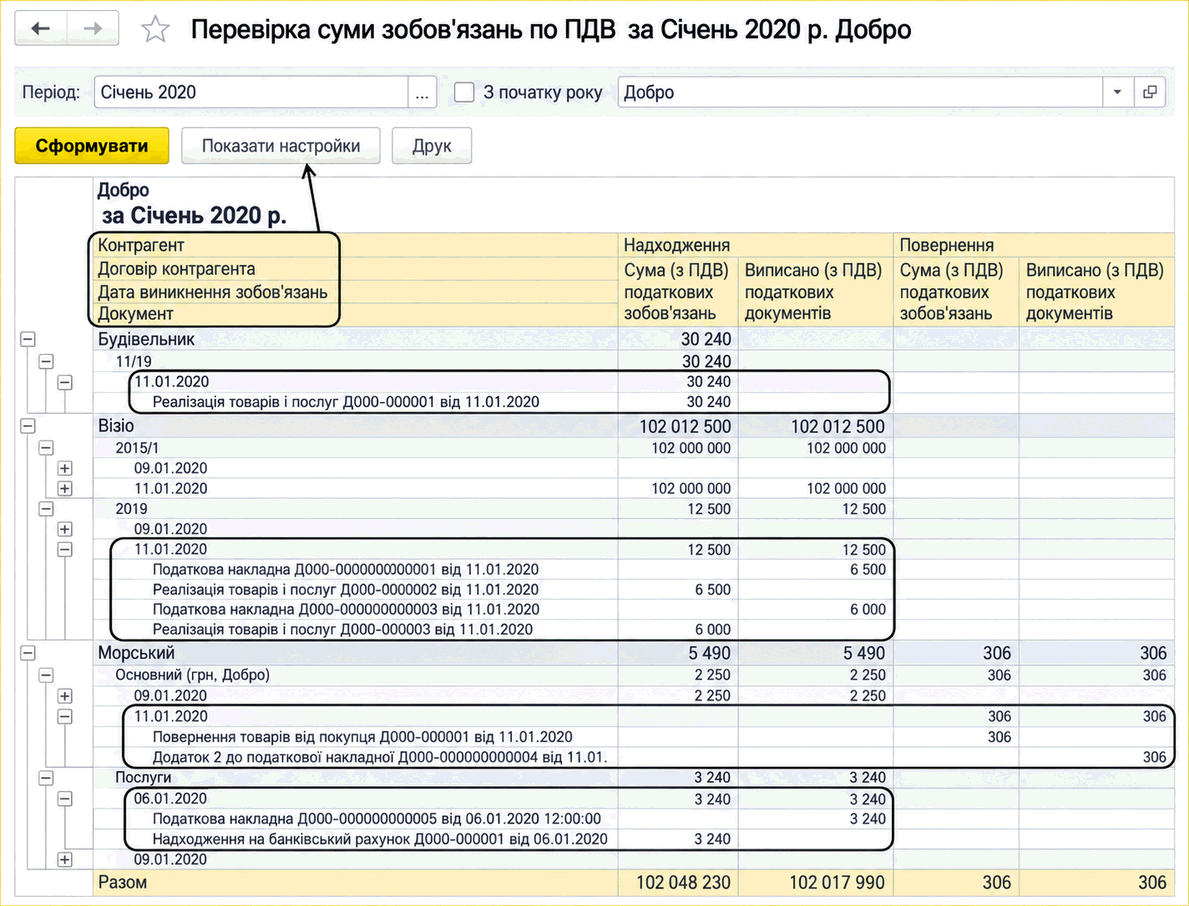
Звіт «Перевірка суми зобов'язань по ПДВ»
Дані податкового обліку ПДВ аналізують звітами:
- Перевірка суми зобов'язань по ПДВ та Перевірка суми вхідного ПДВ, призначеними для аналізу розрахунків із контрагентами щодо ПДВ. У звітах відображаються дати й суми податкової події за товарно-платіжними документами, а також дати й суми податкових документів. Звіти дають змогу проаналізувати інформацію на будь-який момент часу та за будь-яким варіантом обліку ПДВ у договорі;
Наприклад: за операцією реалізації контрагенту Будівельник не виписано податкову накладну. За рештою операцій виписано всі документи, а дати документів збігаються з датами виникнення ПЗ.
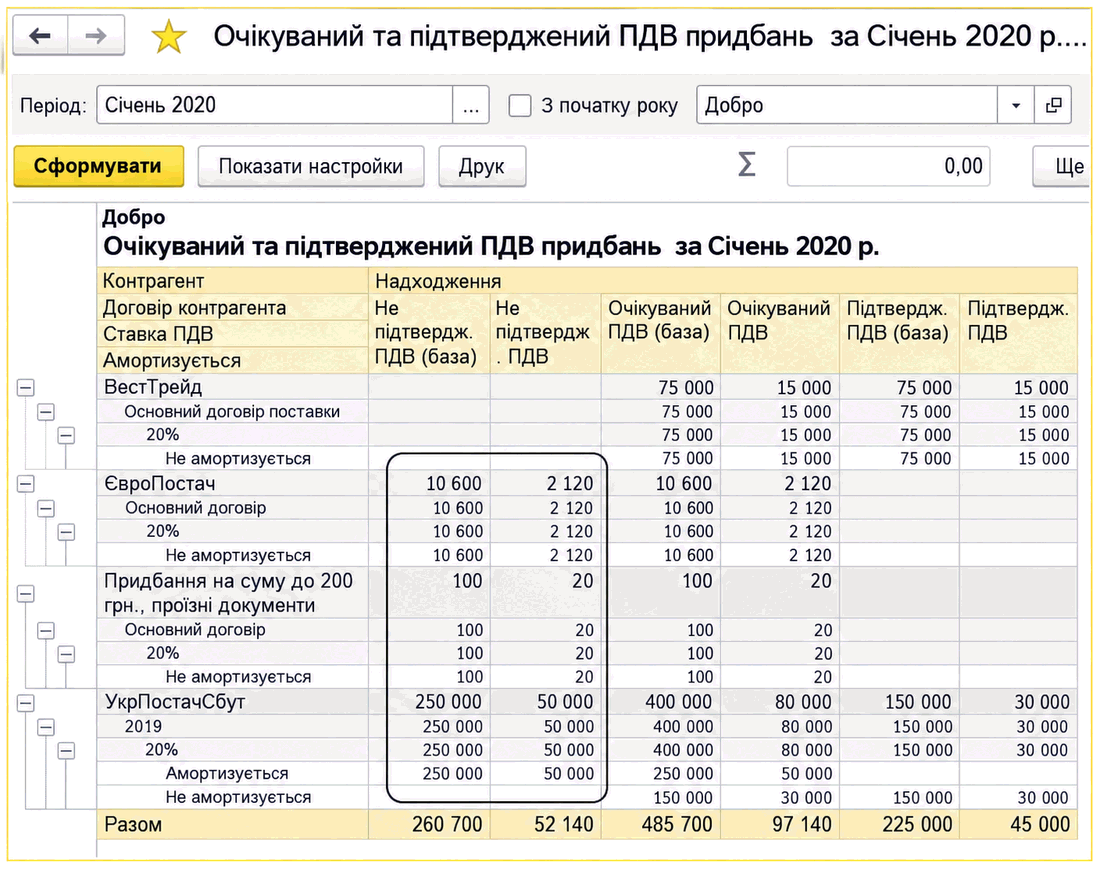
- Очікуваний та підтверджений ПДВ продажів і Очікуваний та підтверджений ПДВ придбань, що відображають суми бази ПДВ і суми ПДВ. Ці звіти дають змогу звірити відповідність очікуваного та підтвердженого ПДВ за податковими й обліковими параметрами. Проте коректна інформація в цих звітах відображається лише після введення регламентних документів. Оскільки платіжні документи за договорами зі Складним обліком ПДВ не реєструють очікуваний ПДВ, ПДВ за незакритими авансами відповідно до податкової схеми в договорі реєструє регламентний документ Реєстрація авансів в податковому обліку.
Наприклад: звіт показує, що за операціями з контрагентом ВестТрейд усі податкові документи отримано вчасно; від контрагента ЄвроПостач документів немає, а за операціями з контрагентом УкрПостачСбут очікуваний і підтверджений ПДВ не відповідають один одному за параметром «Амортизується» (опція «Поставка ОФ»). Первинний документ введено з цим прапорцем, а в податковій накладній у якомусь рядку цієї опції немає. Де саме помилка, залежить від номенклатури поставки. Якщо придбано основний засіб, слід виправити податкову накладну, а якщо придбано запаси — товарний документ.
Звісно, коректний облік характеризується відповідністю даних бухгалтерського та податкового обліку.
Звіт «Очікуваний та підтверджений ПДВ придбань»
Окрім звітів, ефективним інструментом контролю податкових зобов'язань є обробка Формування податкових накладних.
Автоматизоване формування податкових документів
Коригування очікуваного та підтвердженого ПДВ
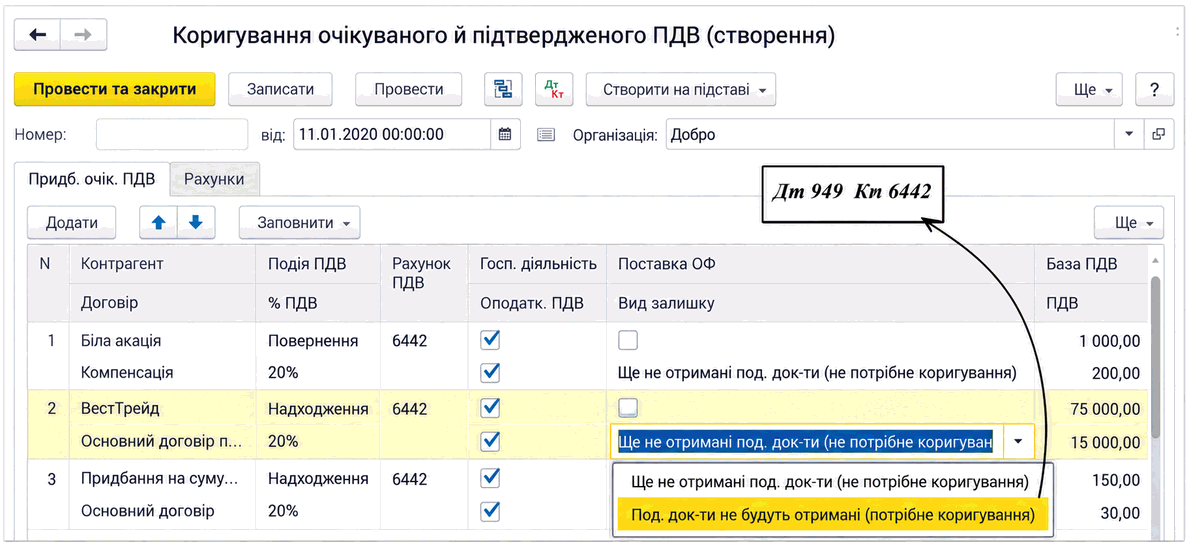
У випадках, коли очікуваний податковий кредит ніколи не буде підтверджений податковими документами, наприклад через ліквідацію постачальника або його перереєстрацію як неплатника ПДВ, ПДВ можна списати на
витрати документом Коригування очікуваного і підтвердженого ПДВ.