Учёт капитальных инвестиций в нематериальные активы
Описано оформление покупки готовых к использованию НМА и накопление затрат при их создании. Приведены особенности налогового назначения актива и использования счёта 1542.. Покупка НМА. Создание НМА
Покупка НМА
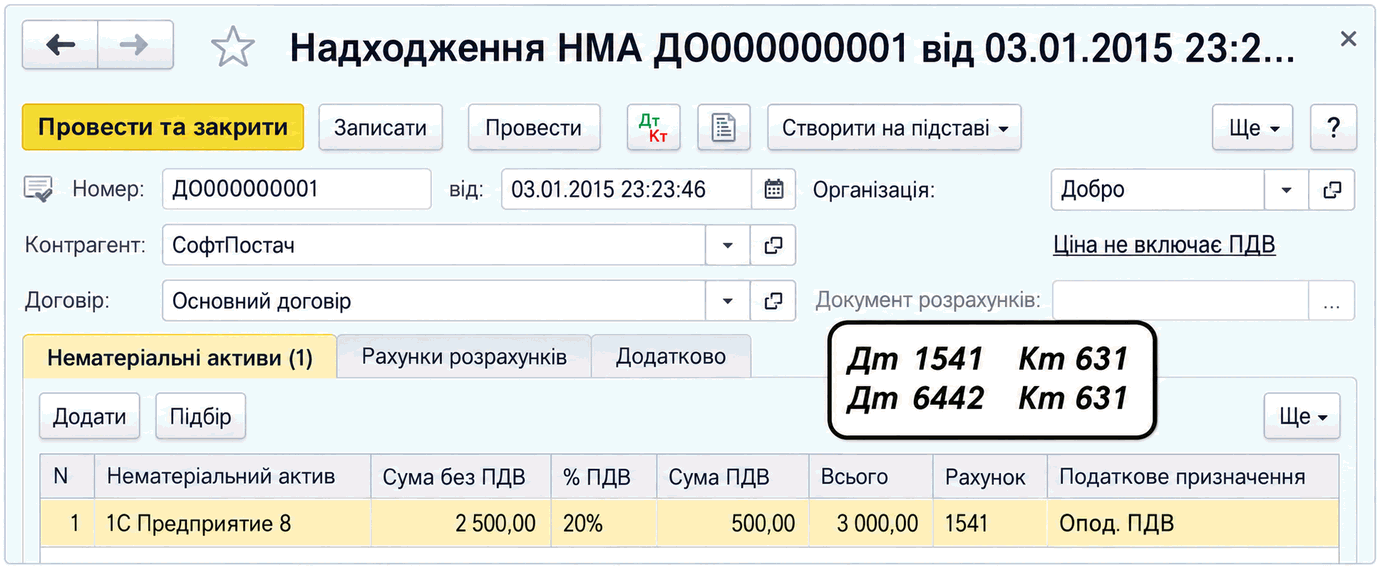
Для оформления операций покупки НМА, готовых к использованию, предназначен документ Поступление НМА. Если актив предполагается использовать не в хозяйственной деятельности, в карточке актива в справочнике Нематериальные активы следует указать в поле Налоговое назначение значение Необлаг. НДС, нехозяйств. Этот параметр в дальнейшем не подлежит изменению.
Покупка НМА
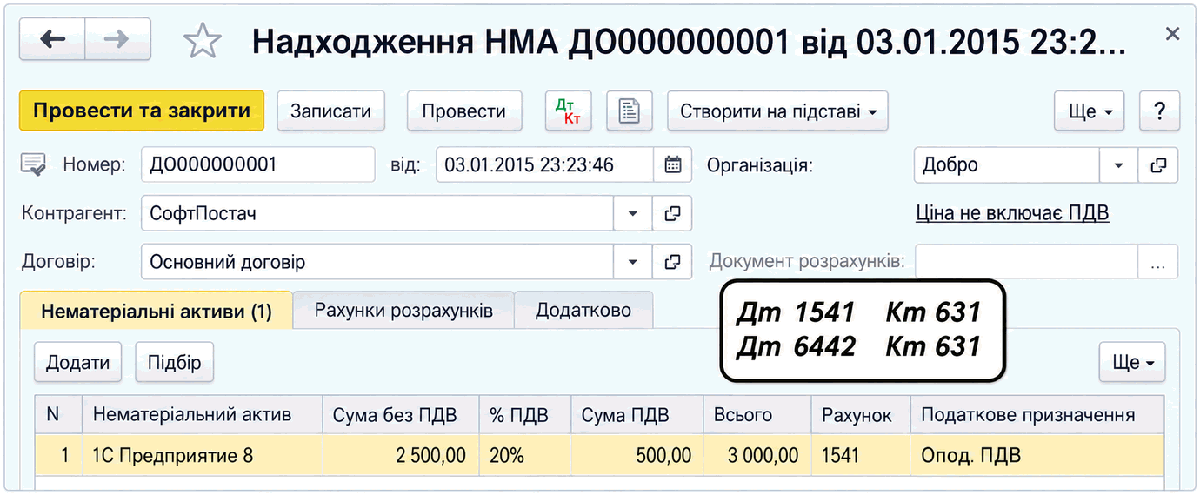
Создание НМА
Отражение операций по созданию НМА, то есть накоплению затрат по объекту строительства, ничем не отличается от аналогичных операций по созданию основных средств.
Согласно П(С)БУ 8 не все затраты, связанные с созданием НМА, следует включать в стоимость актива. Например, в стоимость актива не включаются, а списываются на расходы периода затраты на исследования, рекламу, подготовку кадров, повышение деловой репутации и т. п. Пользователь самостоятельно должен определить, какие затраты отражать по дебету счёта 154, а какие — в составе расходов текущего периода.
Рассмотрены операции по накоплению затрат по объектам строительства. Единственным отличием накопления затрат на формирование стоимости будущего нематериального актива
является счёт бухгалтерского учёта. То есть в документах следует указывать счёт 1542.