Облік капітальних інвестицій у нематеріальні активи
Описано оформлення купівлі готових до використання НМА та накопичення витрат під час їх створення. Наведено особливості податкового призначення активу й використання рахунку 1542.. Купівля НМА. Створення НМА
Купівля НМА
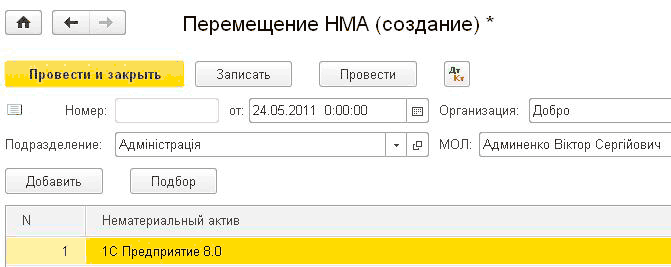
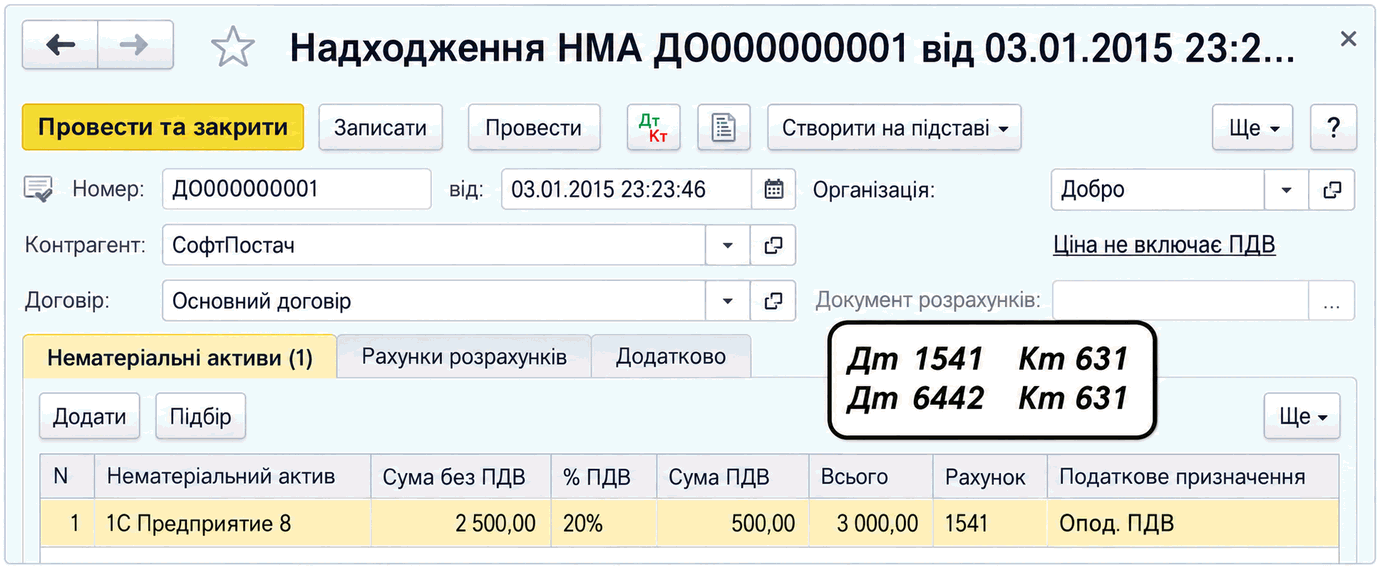
Для оформлення операцій купівлі НМА, готових до використання, призначений документ Надходження НМА. Якщо актив передбачається використовувати не в господарській діяльності, у картці активу в довіднику Нематеріальні активи слід зазначити в полі Податкове призначення значення Неопод. ПДВ, негосп. Цей параметр надалі не підлягає зміні.
Купівля НМА
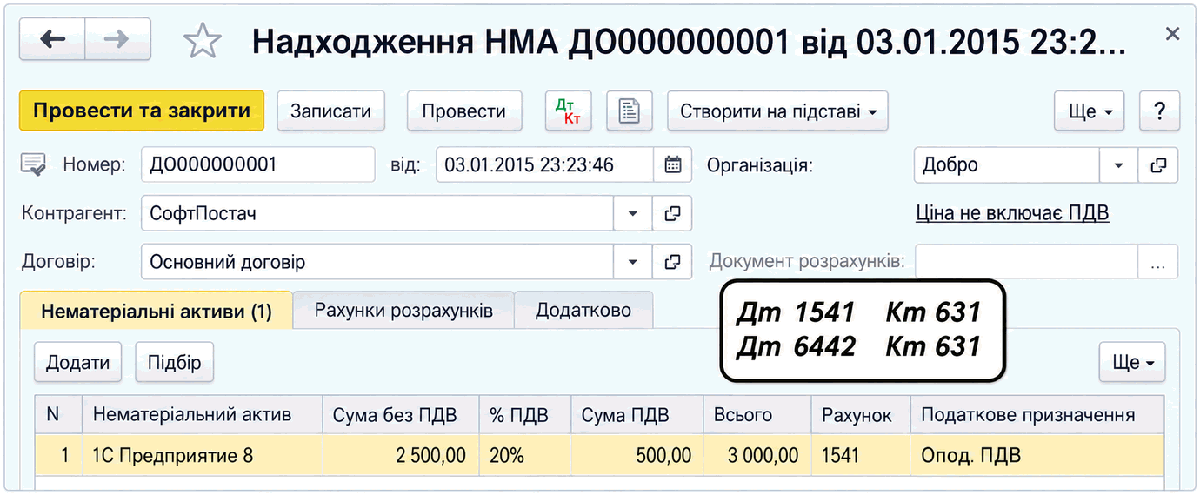
Створення НМА
Відображення операцій зі створення НМА, тобто накопичення витрат за об’єктом будівництва, нічим не відрізняється від аналогічних операцій зі створення основних засобів.
Згідно з П(С)БО 8 не всі витрати, пов’язані зі створенням НМА, слід включати до вартості активу. Наприклад, до вартості активу не включаються, а списуються на витрати періоду, витрати на дослідження, рекламу, підготовку кадрів, підвищення ділової репутації тощо. Користувач самостійно має визначити, які витрати відображати за дебетом рахунку 154, а які — у складі витрат поточного періоду.
Операції з накопичення витрат за об’єктами будівництва розглянуто. Єдиною відмінністю накопичення витрат на формування вартості майбутнього нематеріального активу
є рахунок бухгалтерського обліку. Тобто в документах слід зазначати рахунок 1542.