Отражение услуг в составе расходов периода
Описано отражение актов полученных услуг в документе «Поступление товаров и услуг» и через «Авансовый отчет», в частности выбор счетов расходов, ставок и налогового назначения НДС.. Акт услуг от поставщика. Получение услуги через подотчетное лицо
Получение услуги через подотчетное лицо
Акт услуг от поставщика
В большинстве случаев акт полученных от стороннего контрагента услуг следует отражать документом Поступление товаров и услуг по договору вида С поставщиком в табличной части Услуги. Документ доступен в разделе программы Покупки.
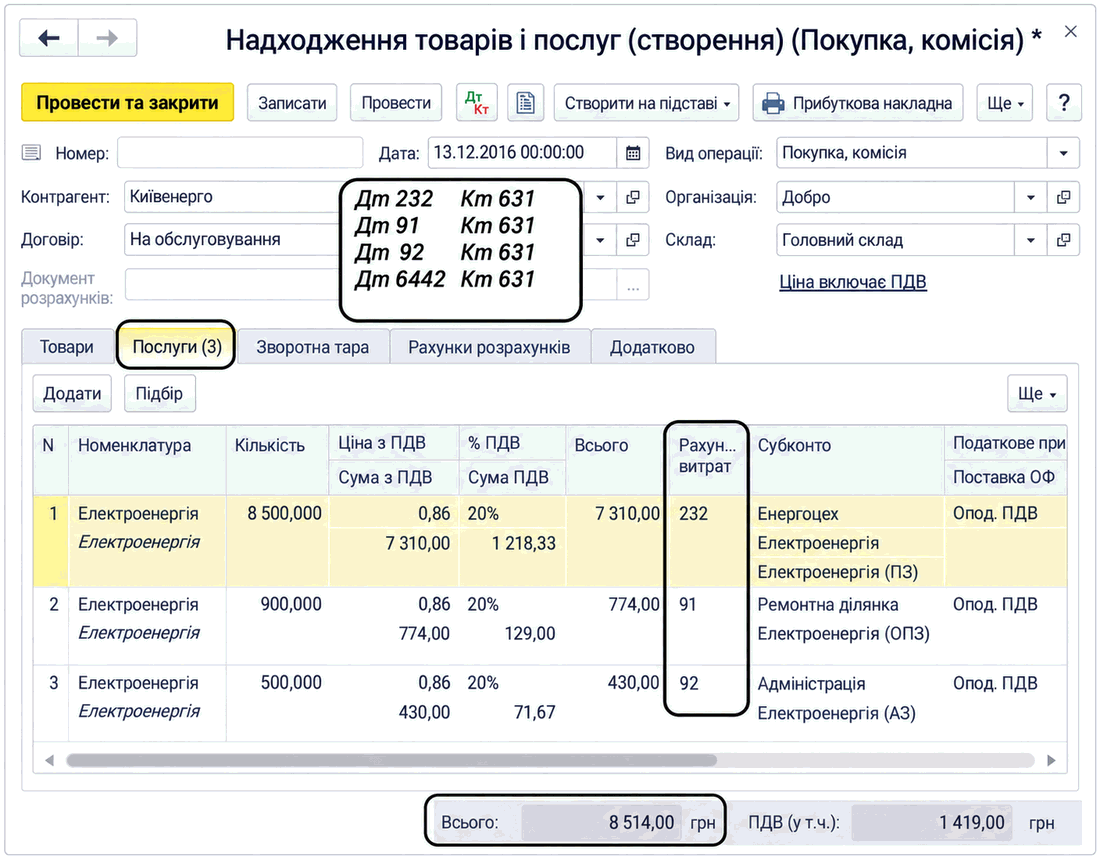
На вкладке Услуги можно выбирать только номенклатуру с опцией Услуга. В таком случае реквизит Склад заполнять не имеет смысла. Отражение акта в учете однозначно определяется Счетом расходов. Если
услугу необходимо распределить по нескольким счетам учета, следует вручную ввести несколько строк с разными счетами расходов и указать соответствующие суммы.
Обратите внимание на Налоговое назначение НДС. Если услуга не связана с хозяйственной деятельностью, следует указывать Необлаг. НДС, нехоз., а начисленный налоговый кредит компенсировать налоговыми обязательствами по условной продаже. Кроме того, если акт содержит позиции, облагаемые и не облагаемые НДС, их следует регистрировать разными строками.
Отражение акта полученных услуг
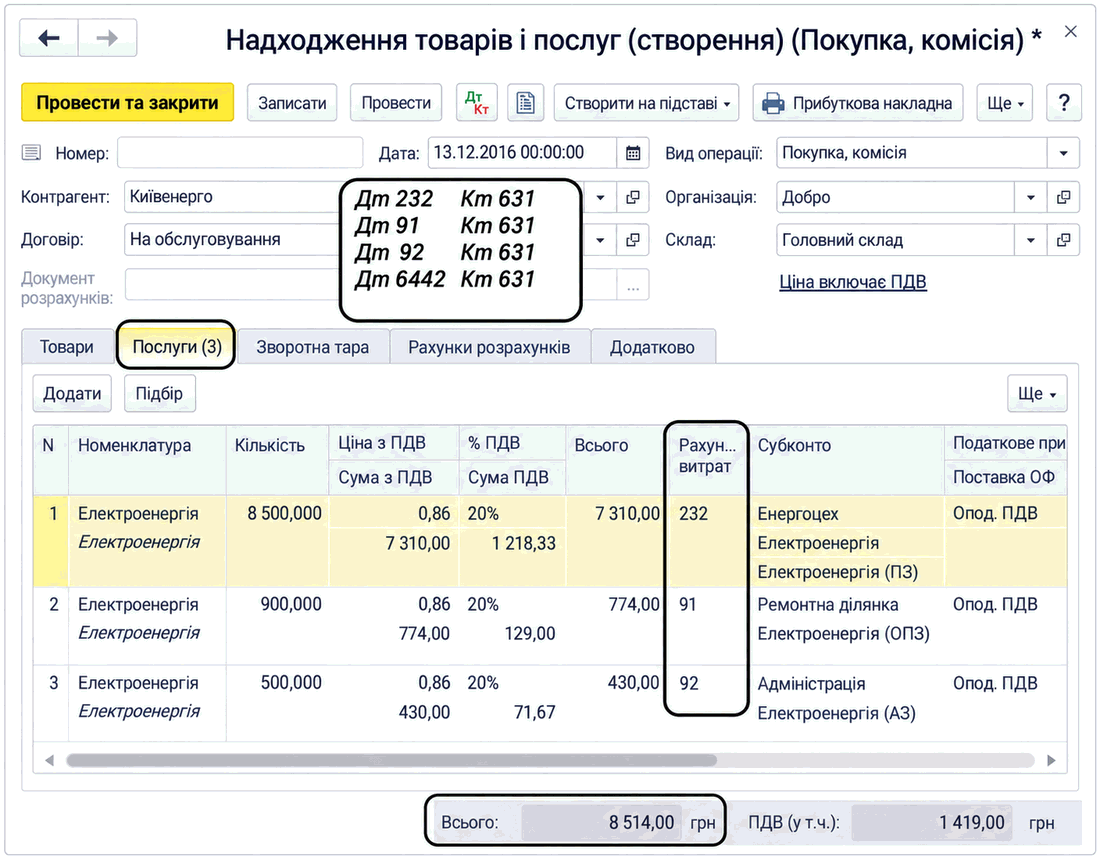
Например, отражение акта услуг мобильной связи может содержать несколько строк:
- мобильная связь для хозяйственной деятельности: в нескольких строках с разными счетами учета операционных расходов — ставка НДС 20%, налоговое назначение Облаг. НДС;
- взнос в пенсионный фонд — ставка НДС Без НДС, налоговое назначение Облаг. НДС;
- мобильная связь для нехозяйственной деятельности: строка со ставкой НДС 20% и налоговым назначением Необлаг. НДС, нехоз.
Учитывая это, а также то, что отношения с операторами мобильной связи чаще всего предусматривают обязательную предоплату, рекомендуется в договоре с таким оператором включить опцию Сложный учет НДС. В противном случае в банковских документах придется так же распределять сумму аванса — разными строками с разными ставками НДС и налоговым назначением.
Если услуги классифицируются как общепроизводственные, следует указать счет 91 и производственное подразделение или несколько подразделений в разных строках.
Распределение на счет 23 на себестоимость производства будет выполнено автоматически документом Закрытие месяца.
При проведении документа Поступление товаров и услуг услуги отражаются в учете по указанным счетам расходов: 1522 (1532), 20, 28, 23, 24, 39 или любому счету 9 класса. Одновременно начисляется задолженность перед поставщиком, зачет авансов при их наличии и ожидаемый налоговый кредит.
Получение услуги через подотчетное лицо
Если полученные услуги разовые и/или несущественные по стоимости, а их приобретение осуществлялось через подотчетное лицо, их можно отражать документом Авансовый отчет. Документ доступен в разделе программы Банк и касса. Мелкие услуги, например ксерокопирование, или услуги, связанные с командировкой, например проживание в гостинице, можно отражать на вкладке Прочие.
Отражение услуг, полученных подотчетными лицами
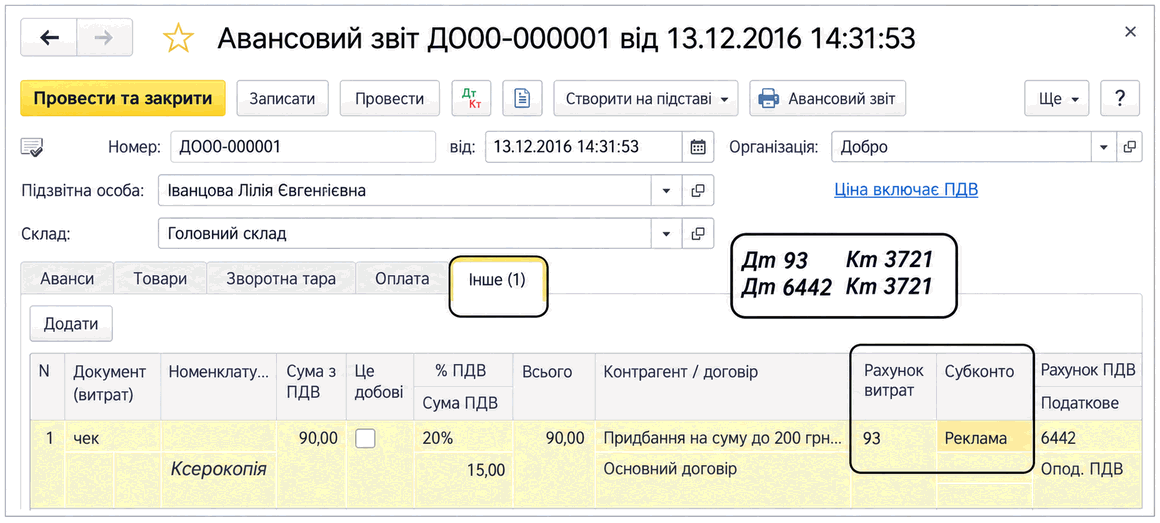
Для отражения ожидаемого налогового кредита по НДС в табличной части предусмотрены поля Контрагент / Договор. Номенклатуру можно не указывать, а лишь вручную текстом расшифровать операцию. В документе можно указать любой счет расходов, так же как в предыдущем документе.