Модернизация и ремонт ОС
Описан учет затрат на модернизацию и текущий ремонт ОС, их накопление на счетах 15 и 235 и списание документом «Модернизация и ремонт ОС». Приведены настройки амортизации и проводки для каждого вида улучшения.
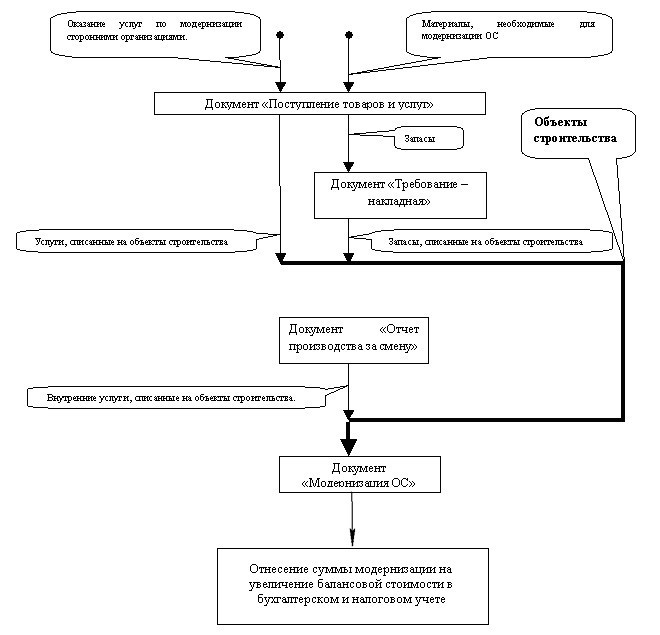
С объектами ОС связаны не только затраты на амортизацию. В процессе эксплуатации объектов ОС у предприятия возникают и другие затраты, которые можно разделить на две группы. Для каждой из них предусмотрены собственные правила отражения в бухгалтерском и налоговом учете. Порядок бухгалтерского учета определен в П(С)БУ 7 (п. 14 и 15), а порядок налогового учета — в НКУ (в текущей редакции принято применять в налоговом учете бухгалтерские положения):
- Затраты, связанные с улучшением объекта (модернизацией, реконструкцией, дооборудованием и т. п.), приводят к увеличению будущих экономических выгод, первоначально ожидаемых от использования объекта. Правила учета таких затрат:
- Затраты накапливаются на субсчетах счета 15. Согласно П(С)БУ 7 первоначальная стоимость объекта ОС должна быть увеличена на сумму таких затрат;
- Затраты, осуществляемые для поддержания объекта в рабочем состоянии (проведение технического осмотра, обслуживание, текущие ремонты и т. п.), предназначены для поддержания первоначально определенной суммы будущих экономических выгод от его использования. Правила учета таких затрат:
- В прикладном решении такие затраты рекомендуется накапливать на счете 235. Согласно П(С)БУ 7 эти суммы включаются в состав затрат текущего периода в полном объеме.
Процесс улучшений и текущих ремонтов основных средств отражается в прикладном решении в два этапа:
- накапливаются суммы затрат документами накопления затрат:
- на улучшение, модернизацию или капитальный ремонт объекта ОС — по дебету счетов 1522 «Изготовление основных средств» или 1532 «Изготовление других необоротных материальных активов»;
- на обслуживание и текущий ремонт — по дебету счета 235 «Обслуживание и ремонт необоротных активов»;
- после окончания ремонта накопленную сумму затрат списывают с помощью документа Модернизация и ремонт ОС:
- на увеличение стоимости основного средства: Дт ОС Кт 15;
- или на текущие затраты деятельности: Дт Текущие затраты Кт 235.
Накопление любых затрат осуществляется в разрезе объектов строительства и статей затрат.
Списание накопленных сумм затрат на улучшение и ремонт ОС на увеличение стоимости объекта или на затраты периода для целей БУ и НУ осуществляется с помощью документа Модернизация и ремонт ОС.
В шапке документа указывается Вид улучшения — ремонт или модернизация. Каждому виду соответствует свой счет затрат, который указывается в шапке на вкладке Основные средства.
Расчет сумм накопленных затрат осуществляется автоматически по кнопке Рассчитать суммы на вкладке Основные средства. При этом определяется сальдо по указанному счету с аналитикой Объект строительства, который указан в шапке документа. Счет автоматически подставляется из регистра сведений Объекты строительства организаций, а в случае текущего ремонта счет 235 следует указать вручную.
Рассчитанные суммы переносятся в табличную часть документа по кнопке Заполнить — Для списка ОС. К этому моменту перечень ОС уже должен быть указан в табличной части документа.
Счет и статья затрат для списания сумм на текущие затраты определяются способом отражения затрат по амортизации объекта ОС.
Модернизация ОС
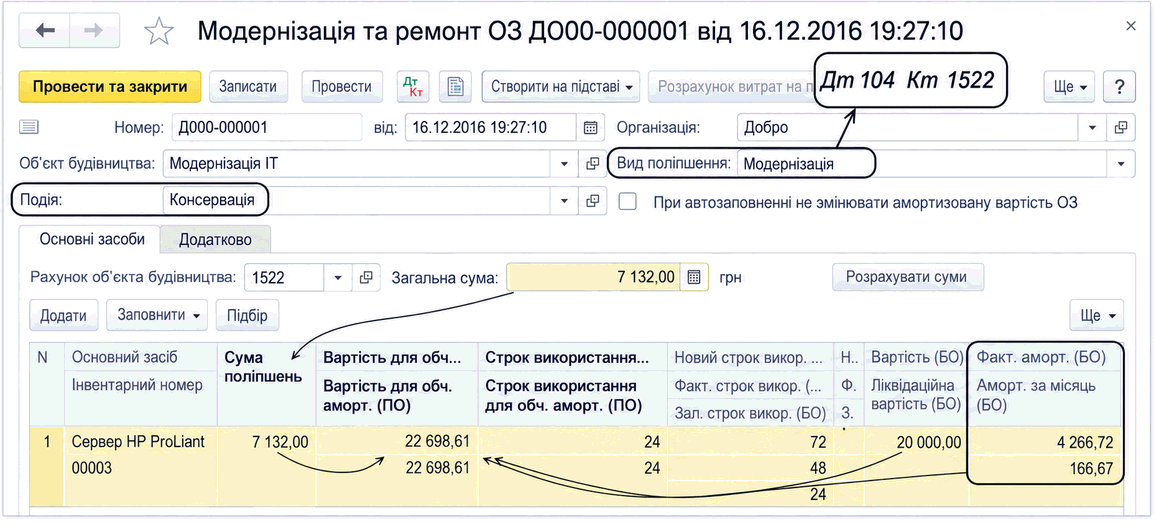
В документе Модернизация и ремонт ОС можно установить новые параметры для начисления амортизации в бухгалтерском и налоговом учете:
- срок полезного использования;
- остаточную стоимость, исходя из которой в дальнейшем будет рассчитываться амортизация.
Новая стоимость основных средств для расчета амортизации рассчитывается автоматически по кнопке Заполнить — Для списка ОС как остаточная стоимость основного средства на конец месяца. При этом осуществляется только расчет суммы амортизации за месяц, в котором завершена модернизация, а не ее фактическое начисление.
В текущем месяце амортизация рассчитывается на основании старых данных, а начиная со следующего месяца — на основании данных, указанных в документе Модернизация и ремонт ОС.
При проведении документа формируются проводки:
- Вид улучшения = Модернизация: Дт 10 (11) — Кт 15;
- Вид улучшения = Ремонт: Дт счета 9 класса — Кт 235.
Рекомендация: учитывая текущие нормы НКУ относительно отражения ремонта можно не использовать счет 235 и описанный выше документ, а сразу отражать затраты на ремонт по счетам текущих затрат. Но применение счета 235 позволяет локализовать такие затраты и связать их с конкретным объектом ОС, что может быть полезным для анализа.