Возврат товаров поставщику
Описано оформление документа «Возврат товаров поставщику», выбор договора и номенклатуры, особенности списания по партиям и отражения разниц в доходах или расходах.
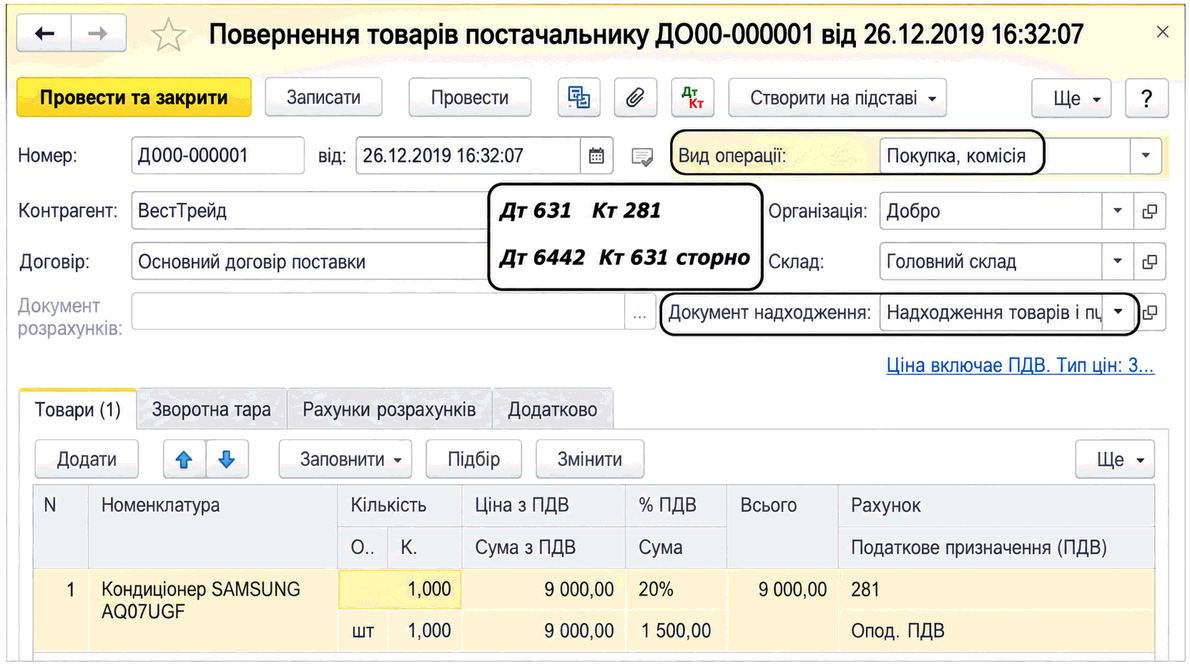
Приобретённые запасы при необходимости могут быть возвращены поставщику. Для отражения операции возврата ранее полученных ТМЦ поставщику используется документ Возврат товаров поставщику.
Документ Возврат товаров поставщику
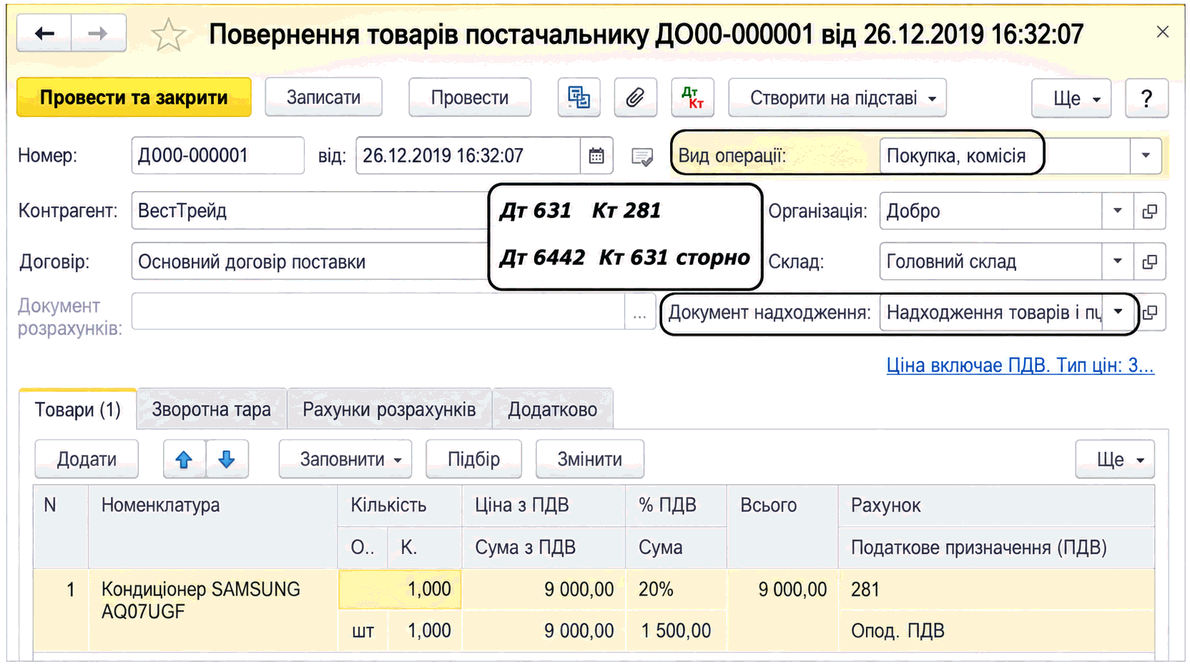
В документе следует указать вид операции Покупка, комиссия. Для договора с контрагентом можно выбрать вид С поставщиком или Бартерный.
Возвращаемую номенклатуру указывают на вкладке Товары. Документ возврата удобно создавать на основании приходной накладной Поступление товаров и услуг. В таком случае все параметры документа заполняются корректно, а пользователю остаётся лишь отредактировать перечень ТМЦ и их количество.
Если при возврате запасов в шапке указана ссылка на конкретный документ закупки — поле Документ поступления, — ТМЦ списываются именно из этой партии при условии ведения партионного учёта. При этом списание из партии происходит только при наличии её остатка на момент возврата.
Если остатков партии нет или в системе ведётся средневзвешенный учёт без партий, реквизит Документ поступления заполнять не следует. Запасы будут списаны из остатков в соответствии с методом оценки выбытия — По средней или ФИФО.
Разница между себестоимостью возвращаемых ТМЦ и ценой возврата отражается в составе расходов или доходов предприятия. Счета учёта расходов и доходов указывают на вкладке Счета учёта документа. По умолчанию они подставляются из регистра сведений Счета учёта (прочие) в разделе программы Справочники — Доходы и расходы — Счета учёта (прочие). Этот регистр заполняет пользователь.
Счета учёта доходов и расходов при возврате поставщику
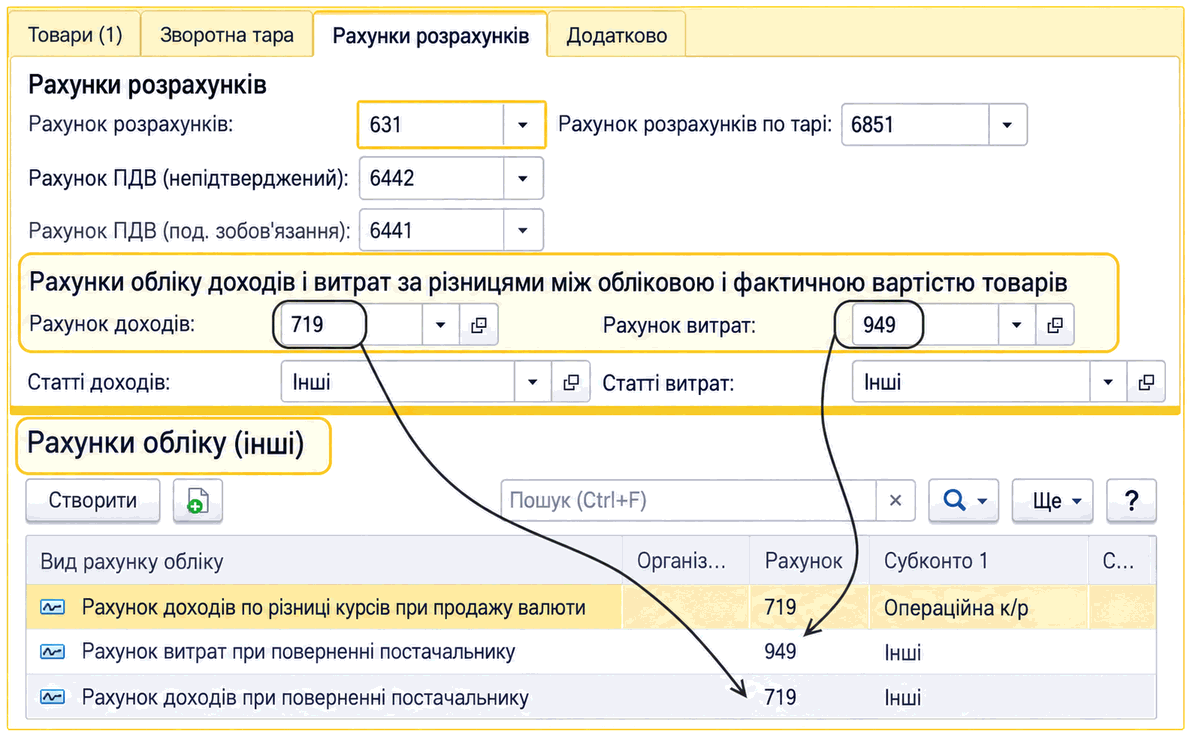
Справка: разница между себестоимостью запасов и ценой возврата возникает при средневзвешенном учёте, списании из другой партии или списании из партии, стоимость которой была увеличена на сумму ТЗР.
При проведении документа в учёте отражается:
- списание запасов со склада по цене возврата;
- списание на расходы или доходы разницы между ценой возврата и ценой остатков запасов;
- уменьшение задолженности перед поставщиком запасов;
- регистрация ожидаемой корректировки НК НДС.
Типовая схема проводок представлена на скриншоте.