Повернення товарів постачальнику
Описано оформлення документа «Повернення товарів постачальнику», вибір договору й номенклатури, особливості списання за партіями та відображення різниць у доходах або витратах.
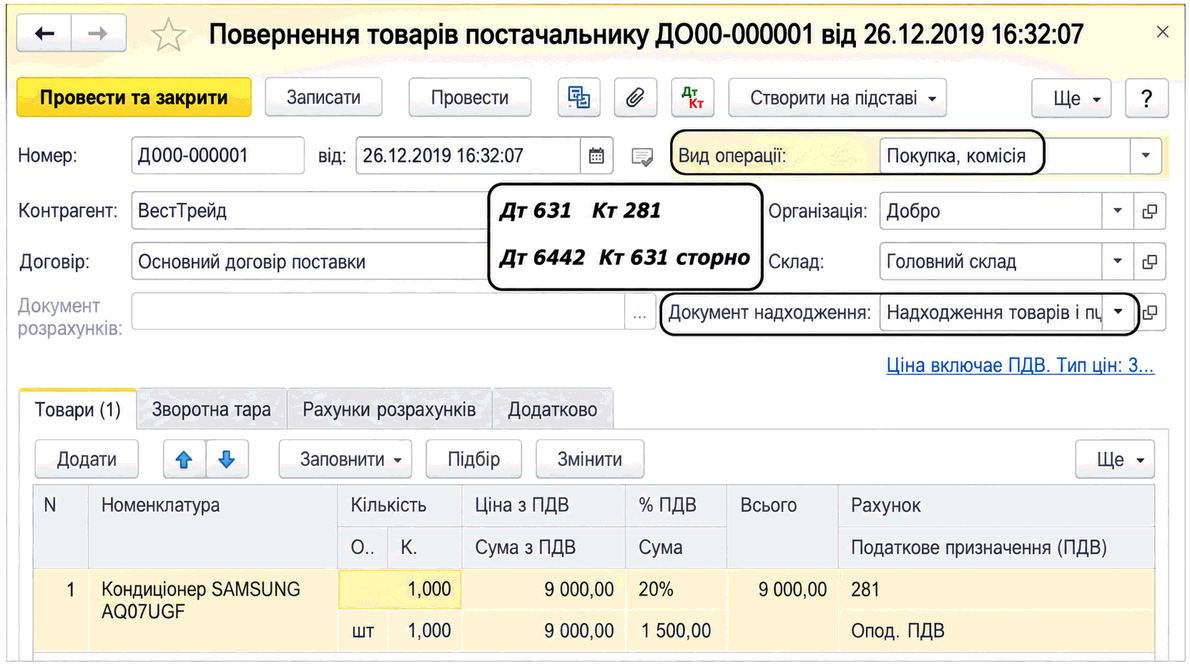
Придбані запаси за потреби можуть бути повернені постачальнику. Для відображення операції повернення раніше отриманих ТМЦ постачальнику використовується документ Повернення товарів постачальнику.
Документ Повернення товарів постачальнику
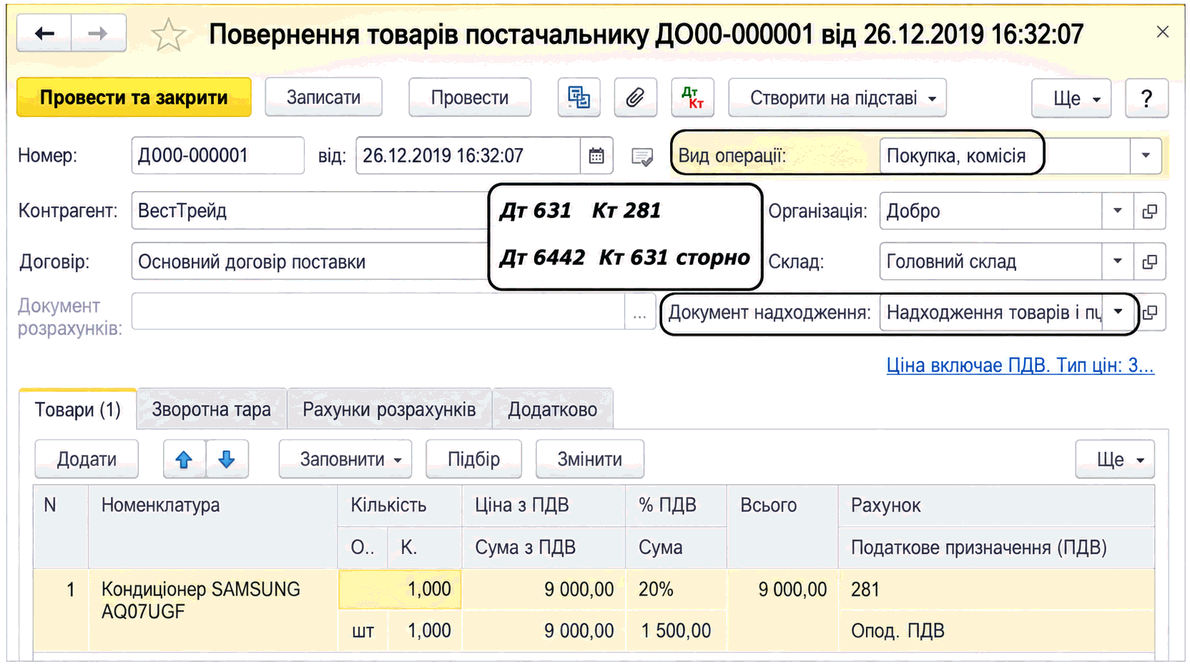
У документі слід зазначити вид операції Покупка, комісія. Для договору з контрагентом можна вибрати вид З постачальником або Бартерний.
Номенклатуру, що повертається, зазначають на вкладці Товари. Документ повернення зручно створювати на підставі прибуткової накладної Надходження товарів і послуг. У такому разі всі параметри документа заповнюються коректно, а користувачеві залишається лише відредагувати перелік ТМЦ та їх кількість.
Якщо під час повернення запасів у шапці зазначено посилання на конкретний документ закупівлі — поле Документ надходження, — ТМЦ списуються саме з цієї партії за умови ведення партійного обліку. Водночас списання з партії відбувається лише за наявності її залишку на момент повернення.
Якщо залишків партії немає або в системі ведеться середньозважений облік без партій, реквізит Документ надходження заповнювати не слід. Запаси буде списано із залишків відповідно до методу оцінки вибуття — За середньої або ФІФО.
Різниця між собівартістю ТМЦ, що повертаються, та ціною повернення відображається у складі витрат або доходів підприємства. Рахунки обліку витрат і доходів зазначають на вкладці Рахунки обліку документа. За замовчуванням вони підставляються з регістру відомостей Рахунки обліку (інші) у розділі програми Довідники — Доходи і витрати — Рахунки обліку (інші). Цей регістр заповнює користувач.
Рахунки обліку доходів і витрат у разі повернення постачальнику
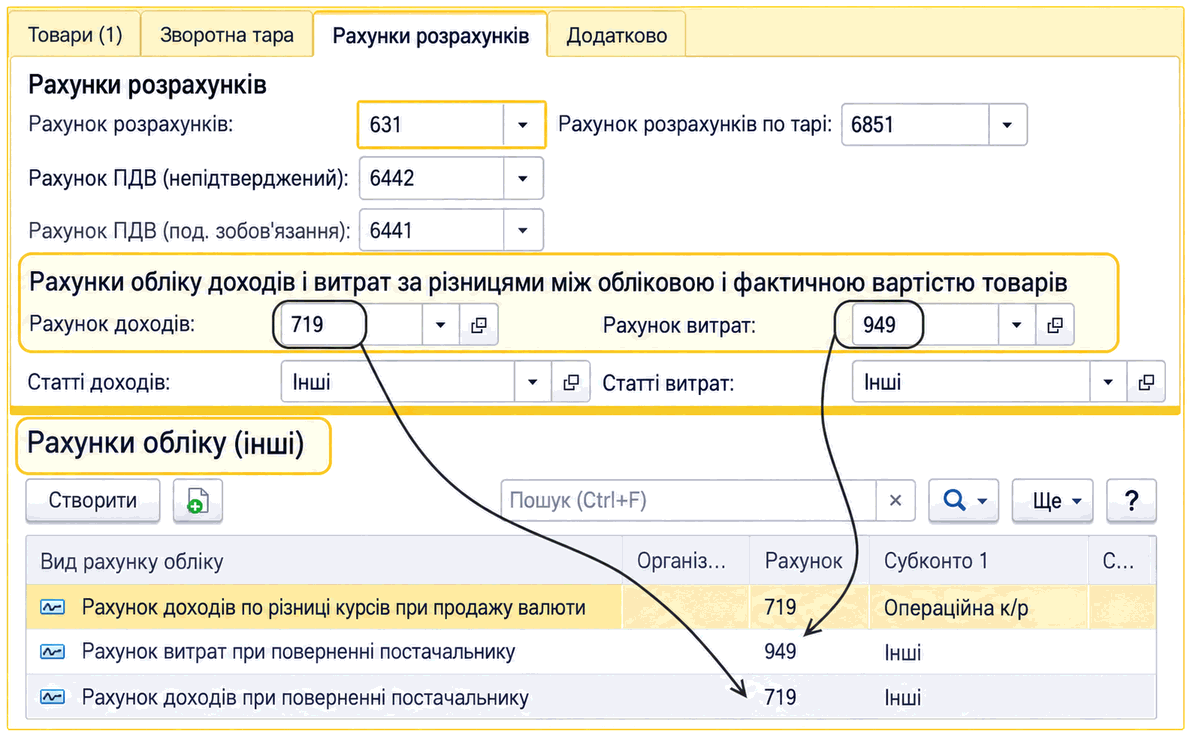
Довідка: різниця між собівартістю запасів і ціною повернення виникає в разі середньозваженого обліку, списання з іншої партії або списання з партії, вартість якої було збільшено на суму ТЗВ.
Під час проведення документа в обліку відображається:
- списання запасів зі складу за ціною повернення;
- списання на витрати або доходи різниці між ціною повернення та ціною залишків запасів;
- зменшення заборгованості перед постачальником запасів;
- реєстрація очікуваного коригування ПК ПДВ.
Типову схему проведень відображено на скріншоті.