Кадровый учет и расчет заработной платы: общие принципы учета и нормативно-справочная информация
Учетная политика по персоналу. Настройки учета. Правила расчета зарплаты
ЧитатьТема публикаций
Материалы выбранной рубрики.
По направлению
Учетная политика по персоналу. Настройки учета. Правила расчета зарплаты
ЧитатьВ этой теме описывается как внести момент определения базы налогообложения, по каким принципам формируется движение в первичных документах, как проводится регистрация авансов по договорам со сложным налоговым учетом, налоговых накладных, полученной от поставщика налоговой накладной.Учет взаиморасчетов с контрагентами. Момент определения базы налогообложения. Принципы формирования движений в первичных документах. Регистрация авансов по договорам со сложным налоговым учетом. Регистрация налоговых накладных. Регистрация полученной от поставщика налоговой накладной. Выписка налоговой накладной покупателям
ЧитатьОдин и тот же человек может работать одновременно в нескольких организациях и на предприятии, также может поработать некоторое время и уволиться, и может быть повторно принятым на работу. Для описания объектов, с которыми заключаются те или иные трудовые отношения, в конфигурации используются термины: физическое лицо, сотрудник, работник.Физические лица. Сотрудники. Должности. Списки начислений и удержаний
ЧитатьОтражение хозяйственных операций по закупке ТМЦ определяется: источником поступления, используемым на предприятии документооборотом, присутствием дополнительных расходов по приобретению ТМЦ, которые нужно включить в стоимость ТМЦ, в том числе таможенных расходов по импортным операциям. Предварительная договоренность о приобретении у поставщика позиций номенклатуры подтверждается документом "Счет на оплату от поставщика". Документ"Доверенность" используют, если на получение ТМЦ сотруднику предприятия необходимо выписать доверенность. Операции по поводу покупки материальных ценностей у поставщика фиксируются документом "Поступление товаров и услуг". Согласно НП(С)БУ 9 "Запасы" первичную стоимость оприходованных материальных ценностей допустимо увеличивать на сумму дополнительных расходов в связи с приобретением товаров. Фиксирование расходов, которые связаны с приобретением товара, сопоставление суммы этих расходов с перечнем приобретенных материальных позиций и вход сумм расходов в себестоимость партий ТМЦ производятся с использованием документа "Поступление доп. расходов". Если невозможно дополнительные расходы по покупке материалов и товаров правильно сопоставить с конкретными приобретениями запасов, то согласно НП(С)БУ 9 "Запасы" суммы ТЗР собираются на отдельных счетах, и в конце месяца разделяются пропорционально суммам выбывших запасов по направлениям, куда выбыли ТМЦ. В неких случаях приобретенные у поставщика ТМЦ могут быть возвращены ему. Операция по возврату поставщику приобретенных раньше ТМЦ отражается документом "Возврат товаров поставщику"
ЧитатьДля отражения перемещений основных средств между подразделениями и/или между материально-ответственными лицами используется документ "Перемещение ОС". В документе указываются только новое подразделение и МОЛ, куда перемещается объект. Для заполнения реквизита "Событие" открывается список событий, у которых вид события равен "Внутреннее перемещение".
ЧитатьВ этой теме описывается, как использовать синтетические и аналитические данные для формирования стандартных отчетов, с помощью которых мы можем получить данные по остаткам и оборотам счетов, субконто и проводкам в различных разрезах для бухгалтерского и налогового учета.
ЧитатьУчет хозяйственных операций для целей учета налога на прибыль ведется в разрезе статей налоговых деклараций. Список статей ведется в служебном справочнике "Статьи налоговых деклараций" (см. Рис. 7.5). Его структура соответствует реальному списку статей "Декларации о прибыли". Имеющиеся налоговые статьи используются в алгоритмах заполнения налоговых деклараций и других регламентированных отчетах. Поэтому ручное добавление новых статей нецелесообразно.Важно!!!
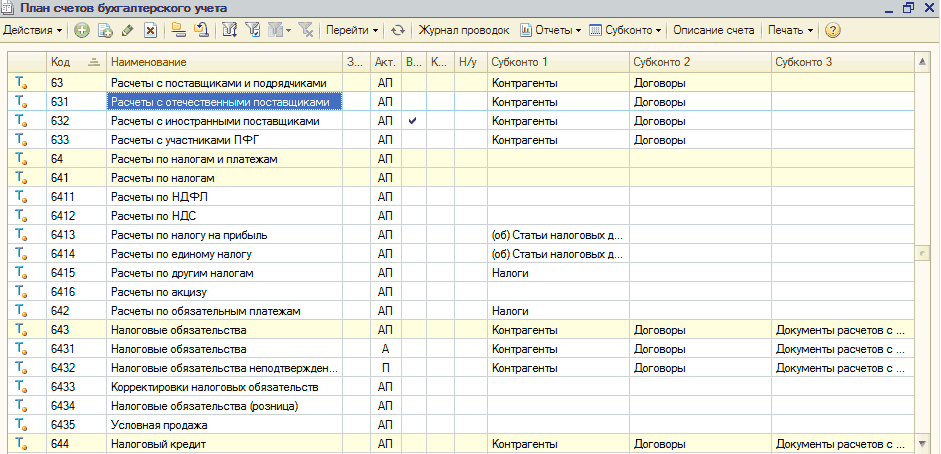
ЧитатьПлан счетов выступает группировкой счетов бухгалтерского учета. Прибавлять счета в план счетов не разрешается, но можно при необходимости добавлять субсчета, или забалансовые счета бухгалтерского учета. Структура плана счетов и предопределенные счета, заносятся в режиме конфигурирования. Для каждого плана счетов может быть организована произвольная иерархия субсчетов. Общая длина кода не может превышать 50 символов, при этом в нумерации счетов может применяться произвольная комбинация цифр и букв. Но если посмотреть с другой стороны, то число субсчетов у счета не может быть больше 24 (1 символ счета, 24 символов субсчетов и 24 разделителя субсчетов, итого 50 символов)
ЧитатьГлавным способом вести учета в прикладном решении есть регистрация фактов хозяйственной деятельности при помощи документов. Такой способ дает удобства:Регистрация операций документами. Влияние даты актуальности учета. Влияние учетных настроек системы. Важно!!!
ЧитатьДоступ: Предприятие - Ввод начальных остатковУпражнение №1. Ввод остатков денежных средств. Упражнение №2. Получение оплаты от покупателя. Упражнение №3. Оплата поставщику. Упражнение №4. Работа с банковскими выписками. Упражнение №5.Движение наличных денежных средств
ЧитатьПеречень всех контрагентов, с которыми сотрудничает предприятие осуществляя хозяйственную деятельность, находится в справочнике "Контрагенты". Контрагент - это общее понятие в которое объедены все поставщики и покупатели, организации и частные лица с которыми работает предприятие. Контрагентом может быть компания, которая имеет несколько собственных юридических лиц. В основном, информация о самом контрагенте имеет справочный характер и она не влияет на принципы функционирования механизмов прикладного решения. Заполняя данные о контрагенте, нужно исходить из нужд предприятия и его сотрудников, которые работают со справочником. В типовом решении есть возможность хранения контактной информации о контрагенте (адрес, телефон, электронный адрес и так далее). Все хозяйственные операции с контрагентами в типовом решении отображаются только в разрезе договоров. Количество договоров с одним контрагентом не огранивается. При этом, один и тот же контрагент в одном случае может быть поставщиком, а в другом - покупателем
ЧитатьУпражнение №1. Анализ доходов. Упражнение №2. Справочник "Статьи затрат". Упражнение №3. Получение услуг от контрагента. Упражнение №4. Анализ расходов
Читать