Расчет корректировки НДС: три сценария от причины до проверки в BAS
Возврат, изменение цены и исправление ошибки: первичные документы, НН/РК, регистрация, отражение в BAS и контроль декларации. Практическая логика от события до отчетности.. Семь контрольных вопросов к любому РК. Матрица решений: три причины — три разных маршрута. Сценарная карта 1. Возврат товара или аванса. Сценарная карта 2. Изменение цены, количества или номенклатуры. Сценарная карта 3. Ошибка в ранее составленной НН. Сроки и квитанции: что проверить на дату подачи. Отражение РК в BAS и M.E.Doc как контрольная цепочка. «Контрольная сумма» от первичных документов до декларации. Карта эскалации для неоднозначного случая. Чек-лист доказательств перед закрытием периода. Вопросы для обязательной профильной проверки по НДС
Семь контрольных вопросов к любому РК
Матрица решений: три причины — три разных маршрута
Сценарная карта 1. Возврат товара или аванса
Сценарная карта 2. Изменение цены, количества или номенклатуры
Сценарная карта 3. Ошибка в ранее составленной НН
Сроки и квитанции: что проверить на дату подачи
Отражение РК в BAS и M.E.Doc как контрольная цепочка
«Контрольная сумма» от первичных документов до декларации
Карта эскалации для неоднозначного случая
Чек-лист доказательств перед закрытием периода
Вопросы для обязательной профильной проверки по НДС
Прямой ответ: расчет корректировки начинается не с условного кода и не с кнопки в учетной программе. Сначала бухгалтер устанавливает, что именно произошло в хозяйственной операции, каким первичным документом это подтверждено и на какую дату возникло основание для перерасчета. Лишь затем определяют связь с зарегистрированной налоговой накладной, способ заполнения РК, сторону, ответственную за регистрацию, и период отражения в отчетности. Именно так следует выстраивать расчет корректировки НДС: обучение должно давать логику выбора, а не один шаблон на все случаи.
Актуальность норм: 26 сентября 2026 года. На эту дату действующая форма РК является приложением 2 к налоговой накладной согласно Порядку № 1307 с учетом изменений, а формы декларации и приложений применяются согласно Порядку № 21. Временные сроки регистрации НН/РК в период действия военного положения и шести месяцев после месяца его прекращения или отмены определяет пункт 89 подраздела 2 раздела XX НКУ. Перед каждой фактической подачей нужно повторно проверить актуальность формы, XML-версию, срок, статус плательщиков и специальные правила именно для своей операции. Этот алгоритм является учебным и не заменяет индивидуальной налоговой консультации.
Семь контрольных вопросов к любому РК
Самый надежный способ не перепутать сценарии — заполнить краткий паспорт корректировки до создания электронного документа:
- Какой факт изменился? Товар вернули, аванс возвратили, стороны пересмотрели цену, изменилось количество или лишь обнаружена ошибка в уже составленной НН?
- Когда это произошло? Нужна дата реального события, а не удобная дата закрытия месяца.
- Какие первичные документы это доказывают? Дополнительное соглашение само по себе не всегда подтверждает движение товара или денежных средств; нужен документ, соответствующий сути операции.
- К какой НН относится изменение? Проверяют дату, номер, покупателя, договор, номенклатуру, ставку НДС и предыдущие РК.
- Каков финансовый результат? Общая сумма компенсации увеличивается, уменьшается или не меняется?
- Кто регистрирует? Это зависит от знака корректировки, статуса получателя и вида НН, а не от того, кто технически создал файл.
- Чем завершается контроль? Не кнопкой «Отправить», а подтвержденным статусом регистрации, квитанцией, правильным учетом у обеих сторон и согласованной декларацией.
Пока хотя бы на один вопрос нет документально подтвержденного ответа, выбирать код причины рано. Например, название кода 103 связано с возвратом, но в отдельных процедурах исправления ошибочной НН его применяют для обнуления. Название кода не заменяет анализа хозяйственного события и действующего порядка.
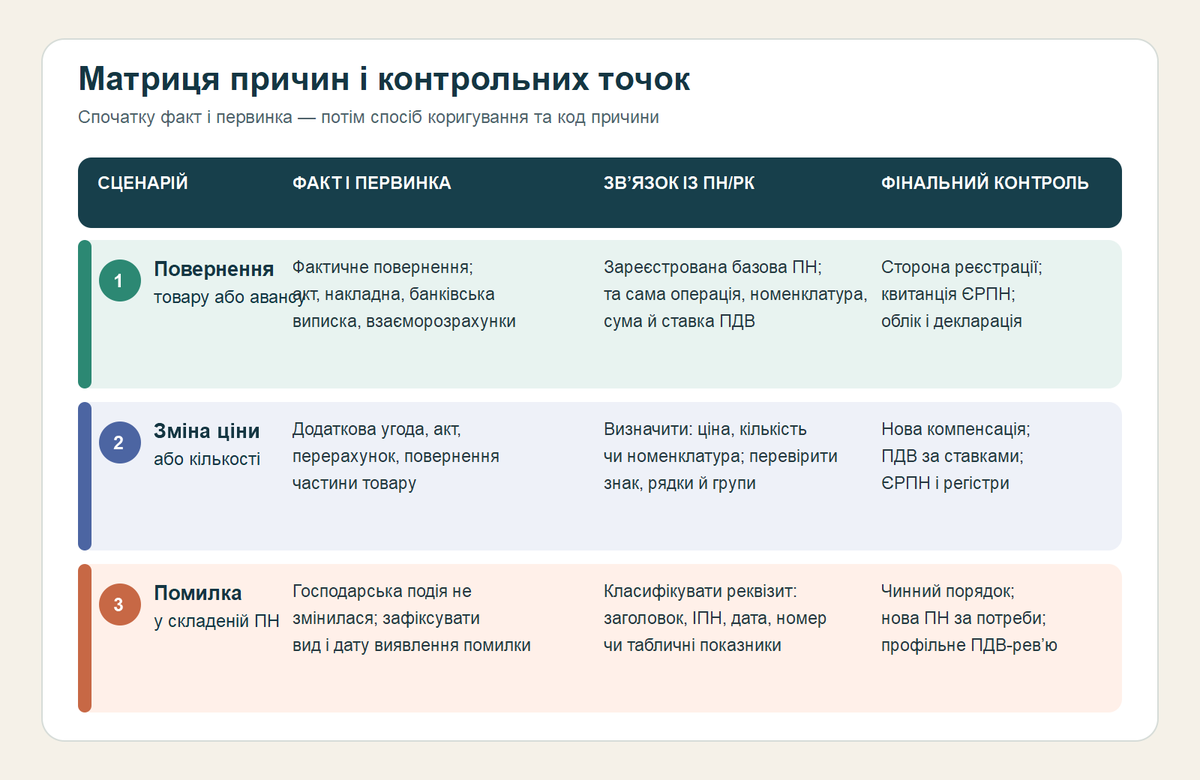
Матрица решений: три причины — три разных маршрута
| Контрольная точка | Возврат товара или аванса | Изменение цены или количества | Ошибка в ранее составленной НН |
|---|---|---|---|
| Что является причиной | Произошло новое хозяйственное событие: товар или денежные средства фактически возвращаются. | Стороны изменили компенсацию, количество или состав поставки. | Хозяйственное событие не изменилось; его реквизит или показатель отражен неправильно. |
| Дата события | Дата фактического возврата, подтвержденная движением товара или денежных средств. | Дата документально подтвержденного события, изменяющего цену, количество или номенклатуру. | Зависит от вида ошибки: дата ее обнаружения или специальный порядок для обнуления и новой НН. |
| Первичные документы | Накладная на возврат, акт, платежная инструкция, банковская выписка, акт сверки. | Дополнительное соглашение, акт перерасчета, накладная на частичный возврат, расчет новой стоимости. | Первоначальные документы операции, ошибочная НН, служебная справка о виде ошибки и дате ее обнаружения. |
| Главный риск | Составить РК лишь на основании письма или намерения, когда возврат фактически не произошел. | Перепутать изменение цены, количества и номенклатуры или потерять историю предыдущих РК. | «Исправить» посредством РК реквизит, который действующий порядок не позволяет исправлять таким способом. |
| Итоговое доказательство | Первичные документы = движение актива/денежных средств = РК = квитанция = регистры = декларация. | Новая компенсация = расчет по договору = итог НН со всеми РК = учет. | Правильный комплект НН/РК и отсутствие двойного налогового результата. |
Сценарная карта 1. Возврат товара или аванса
Факт и дата события
Возврат — это не намерение сторон и не письмо с просьбой забрать товар. Основание возникает, когда меняется сумма компенсации: покупатель фактически возвращает товар поставщику или поставщик возвращает полученную предоплату. Если товар и денежные средства перемещаются в разные даты, бухгалтер сначала восстанавливает последовательность событий, а не автоматически берет дату дополнительного соглашения.
При полном возврате проверяют, действительно ли остаток по соответствующим строкам НН должен быть сведен к нулю. При частичном возврате важно сохранить правильный остаток количества и стоимости после всех предыдущих корректировок. Если покупатель на дату поставки не был плательщиком НДС, действуют отдельные ограничения на уменьшение налоговых обязательств; такой случай не следует приравнивать к обычному возврату между двумя плательщиками.
Первичные документы и связь с НН
В рабочий пакет стоит включить договор, документ поставки или предоплаты, накладную или акт возврата, платежный документ, банковскую выписку и акт сверки взаиморасчетов. Затем находят именно ту зарегистрированную НН, которая отражала первое событие. Сверяют покупателя, номенклатуру, единицу измерения, ставку, номер строки и историю предыдущих РК. РК не должен создавать новую операцию — он корректирует показатели конкретной НН.
Кто регистрирует и что проверяет
Если РК к НН, составленной на покупателя — плательщика НДС, уменьшает общую сумму компенсации поставщику, его регистрирует покупатель после получения от поставщика. Если НН не выдавалась получателю, в общем случае РК регистрирует поставщик. Перед передачей файла поставщик контролирует знак, остаток по строкам, ИНН и соответствие первичным документам; покупатель — факт возврата, право подписи, целостность документа и срок с даты получения.
Статус регистрации, учет и итоговый контроль
Для уменьшающего РК поставщик получает право уменьшить налоговые обязательства после регистрации в ЕРНН. Если покупатель уже отразил налоговый кредит, он уменьшает его в периоде, когда возникло основание для корректировки, независимо от того, успел ли он получить или зарегистрировать РК. Поэтому «ждем квитанцию и ничего не делаем» — опасная позиция для покупателя. В BAS контролируют сторнирование или изменение взаиморасчетов, регистры НДС и отсутствие дублирования; в M.E.Doc или другом сервисе — доставку, подписи, квитанцию и фактический статус ЕРНН.
Хронология учебного кейса
- 3 сентября: поставщик отгрузил товар, составил НН по первому событию и связал ее с документом реализации.
- 15 сентября: стороны согласовали возврат части партии; договоренность объясняет причину, но еще не доказывает движение товара.
- 18 сентября: товар фактически возвращен по накладной. По этому событию формируют РК с проверкой остатка по строкам.
- 19 сентября: поставщик передал РК покупателю. Дата документально подтвержденного получения запускает контроль специального срока для уменьшающего РК.
- После регистрации: обе стороны сохраняют квитанцию, сверяют регистры НДС и отдельно определяют период отражения в декларации.
Эта хронология показывает последовательность доказательств, а не универсальные даты для любого возврата. В реальной операции могут отличаться момент перехода права собственности, статус покупателя, вид НН и предыдущие корректировки.
Сценарная карта 2. Изменение цены, количества или номенклатуры
Факт, первичные документы и правильная классификация
Изменение цены после поставки возникает, когда стороны пересмотрели стоимость единицы: предоставили послепродажную скидку, согласовали доплату или окончательно определили цену по условиям договора. Изменение количества — это другая математика: часть товара вернули, объем услуг уточнили или фактическое количество отличается от ранее оформленного. Замена одного товара другим уже может быть изменением номенклатуры. Одинаковый итог в гривнах не делает эти случаи тождественными.
Первичные документы должны показывать не только новую сумму, но и причину и момент ее возникновения: дополнительное соглашение, акт выполненных работ, акт перерасчета, накладная на частичный возврат, спецификация. Бухгалтер сравнивает первичные документы с первоначальной НН и всеми зарегистрированными РК, а затем вычисляет контрольный остаток в разрезе каждой строки и ставки НДС.
Код причины — следствие, а не начало
Действующий справочник содержит, в частности, коды 101 для изменения цены, 102 для изменения количества, 103 для возврата товара или авансовых платежей и 104 для изменения номенклатуры. Но механически подставлять код по одному слову в договоре нельзя. Сначала определяют, какой показатель первоначальной строки меняется, нужно ли заменить строку, как работают группы корректировки и каким будет общий знак РК.
Регистрация, учет и итоговый контроль
Если общая сумма компенсации увеличивается или в итоге не меняется, РК к НН, выданной покупателю-плательщику, в общем случае регистрирует поставщик; при общем уменьшении — покупатель. Поставщик увеличивает налоговые обязательства в периоде перерасчета, а покупатель получает право увеличить налоговый кредит после регистрации РК. Для уменьшения действует асимметрия, описанная в первой карте: право поставщика на уменьшение связано с регистрацией, а покупатель не должен завышать кредит из-за ее отсутствия.
В BAS проверяют сумму по договору, взаиморасчеты, партии и регистры НДС; в сервисе обмена — подписанта, маршрут документа, квитанцию и статус ЕРНН. Названия команд и расположение полей зависят от конфигурации BAS, релиза и настроек M.E.Doc, поэтому контроль строят по результату, а не по «универсальному» скриншоту.
Чтобы не только прочитать правило, но и отработать операции с НН и РК в BAS, полезно брать один кейс и проводить его от первичного документа до регистров и отчетности. Именно при такой сквозной проверке видно, где программа повторяет ошибочное решение пользователя.
Сценарная карта 3. Ошибка в ранее составленной НН
Сначала отделить ошибку от нового события
Ключевой вопрос звучит так: «Изменились ли договор, товар, количество, цена или расчеты после составления НН?» Если да — это, вероятно, корректировка хозяйственного события. Если нет, но НН не соответствует первичным документам, имеем сценарий исправления ошибки. Подменять второе первым опасно: можно создать недостоверное движение товара, неправильную дату или двойной налоговый результат.
Ошибки нужно классифицировать: реквизит заголовочной части, ИНН получателя, отметка в верхней левой части, дата или порядковый номер, номенклатура либо числовой показатель. Для каждой группы действующий Порядок № 1307 предусматривает разный маршрут. Например, отдельные ошибки заголовочной части, которые не мешают идентифицировать операцию, исправляют РК на дату обнаружения без заполнения разделов А и Б. При этом дата составления НН и ее порядковый номер таким способом не исправляются.
Почему код 103 может появиться без возврата
Отдельный показательный случай — неправильная отметка в полях верхней левой части НН. Актуальное разъяснение ГНС относительно исправления ошибки в верхней левой части НН описывает обнуление показателей ошибочной НН с кодом 103 и составление новой НН с правильными реквизитами. Это подтверждает только конкретную процедуру; переносить ее на любую ошибку в реквизитах или суммах нельзя. Для ошибочного ИНН, лишней НН, ошибки в табличной части или специальной НН следует отдельно сверить действующий порядок и консультацию для соответствующей ситуации.
Первичные документы, регистрация и отражение в учете
Первоначальная хозяйственная операция в этом сценарии не переписывается. В пакет добавляют документы, на основании которых НН должна была быть составлена правильно, копию зарегистрированной НН, служебную справку с описанием ошибки, проверенную процедуру исправления и, при необходимости, новую НН. Сторона регистрации зависит не от слова «ошибка», а от вида НН, знака и специальной нормы: в одном случае регистрирует поставщик, в другом — покупатель с ошибочным или фактическим статусом.
В BAS неправильный налоговый документ не следует «лечить» изменением первичных документов, которые были правильными. Сначала сохраняют связь с реальной операцией, затем отражают корректировочный комплект и проверяют, не возникли ли вторые налоговые обязательства или второй кредит. В M.E.Doc контролируют не только отправку, но и каждый зарегистрированный документ в цепочке: ошибочную НН, РК и новую НН, если она нужна.
Сроки и квитанции: что проверить на дату подачи
По состоянию на 26 сентября 2026 года временные предельные сроки согласно пункту 89 подраздела 2 раздела XX НКУ следующие:
- для НН/РК, составленных с 1 по 15 число месяца включительно, — до 5 числа включительно следующего месяца;
- для НН/РК, составленных с 16 числа по последний календарный день месяца включительно, — до 18 числа включительно следующего месяца;
- для РК на уменьшение компенсации к НН, составленной на получателя — плательщика НДС, — в течение 18 календарных дней со дня получения такого РК покупателем.
Эти сроки имеют временную сферу действия, поэтому их не стоит закреплять во внутренней инструкции без даты актуальности. Для уменьшающего РК важно иметь доказательство даты получения покупателем: без него сложно обосновать расчет предельного срока. Перед отправкой также проверяют операционный день, возможную приостановку регистрации, действующие ограничения по давности базовой НН, статус плательщиков и наличие регистрационного лимита. Квитанция о принятии файла сервисом не всегда равнозначна факту регистрации в ЕРНН — контроль завершается соответствующим статусом регистрации.
Отражение РК в BAS и M.E.Doc как контрольная цепочка
Конфигурации BAS и версии сервисов электронного документооборота различаются, поэтому безопасный алгоритм не привязывают к выдуманному одинаковому интерфейсу. Его привязывают к данным:
- Первичные документы: дата, контрагент, договор, номенклатура, количество, цена, ставка и сумма НДС.
- Учетный документ: правильно проведенное движение товара, денежных средств и взаиморасчетов.
- НН/РК: ссылка на базовую НН, актуальные строки, знак, причина и ответственная сторона.
- Обмен: подпись, доставка адресату, квитанции и окончательный статус ЕРНН.
- Регистры НДС: правильный период, отсутствие дубля, правильный налоговый кредит или обязательство.
- Декларация: сумма попала в актуальную форму отчетности и, когда это требуется, детализирована в действующем приложении Д1.
Если один из уровней не совпадает, не нужно сразу перепроводить весь период. Сначала определяют первый узел, где возникло расхождение: первичные документы, документ BAS, сам РК, обмен или отчетность. Это сокращает поиск и не разрушает правильные данные ниже по цепочке.
«Контрольная сумма» от первичных документов до декларации
Для РК полезно считать не одну техническую сумму, а четыре согласованных итога:
| Уровень | Что должно совпасть | Типичная причина расхождения |
|---|---|---|
| Первичные документы | Новое количество × новая цена, база и НДС по каждой ставке | Взяли дату соглашения вместо фактического события или пропустили частичный возврат |
| НН/РК | Первоначальная НН + все зарегистрированные РК = фактический остаток операции | Не учли предыдущий РК, перепутали строку или знак |
| Учет | Взаиморасчеты, движение товаров и регистры НДС соответствуют первичным документам | Документ не проведен, продублирован или отнесен к другому договору |
| Декларация | Корректировка попала в надлежащий период и расшифровывается по действующей форме | Период выбрали только по дате квитанции или смешали правила увеличения и уменьшения |
Практическая формула сверки проста: первичный факт = экономический результат комплекта НН/РК = данные учетных регистров = показатель декларации. Расхождение в любой части означает, что сверка не завершена. После такой сквозной сверки уместно использовать практическую программу обучения по НДС, чтобы закрепить контроль документов, регистров и отчетности на реальных конфигурациях BAS.
Карта эскалации для неоднозначного случая
- Уровень 1 — бухгалтер операции. Собирает первичные документы, восстанавливает хронологию, определяет базовую НН, знак и ожидаемый экономический результат. Ничего не «исправляет» задним числом без доказательств.
- Уровень 2 — главный бухгалтер или методолог BAS. Проверяет статусы плательщиков, предыдущие РК, алгоритм в конкретной конфигурации, регистры НДС, период декларации и комплект квитанций.
- Уровень 3 — профильный эксперт по НДС. Нужен, если есть ошибка в ИНН или дате, специальная/сводная НН, неплательщик НДС, несколько ставок, экспортный режим, старый документ, заблокированная регистрация или противоречие между первичными документами и данными ЕРНН.
- Уровень 4 — официальное разъяснение. Если последствия существенны, а действующие нормы не дают однозначного ответа, формулируют фактические обстоятельства и рассматривают получение индивидуальной налоговой консультации. До получения ответа сохраняют полный журнал решений и не маскируют неопределенность технической операцией.
Чек-лист доказательств перед закрытием периода
- причина РК сформулирована одним предложением через реальный факт, а не через код;
- дата события подтверждена первичным документом и движением товара, услуг или денежных средств;
- базовая НН зарегистрирована, правильно идентифицирована, все предыдущие РК учтены;
- статус покупателя и вид НН проверены на соответствующие даты;
- код причины, группы и строки соответствуют действующему Порядку № 1307 и конкретному сценарию;
- определена сторона регистрации и документально подтверждена дата получения уменьшающего РК;
- есть квитанция и подтвержденный статус ЕРНН, а не только статус отправки;
- налоговые последствия поставщика и покупателя отнесены к надлежащим периодам;
- НН/РК, регистры BAS, M.E.Doc и декларация дают одинаковый экономический результат;
- использованы актуальные на дату подачи форма РК, форма декларации и приложения.
Вопросы для обязательной профильной проверки по НДС
Проверка по налогам/зарплате: Да. Перед практическим применением кейс должен пройти профильную проверку по НДС. Проверяющему следует передать не только готовый РК, но и полный комплект доказательств и задать конкретные вопросы:
- правильно ли определены хозяйственное событие и дата составления РК;
- соответствует ли вид первичного документа сути возврата, перерасчета или ошибки;
- верны ли сторона и действующий срок регистрации именно для этой НН;
- допускает ли Порядок № 1307 выбранный способ исправления реквизита;
- не нужны ли новая НН, уточняющий расчет или отдельное действие из-за несвоевременной регистрации;
- в каком периоде каждая сторона отражает НО или НК и какое приложение действующей декларации заполняет;
- нет ли специальных правил из-за статуса неплательщика, сводной НН, экспорта, давности документа или блокировки.
Главный признак качественного РК — не отсутствие предупреждений в программе. Это воспроизводимая цепочка доказательств: причина, дата, первичные документы, базовая НН, правильная сторона регистрации, квитанция, учет и декларация. Если эта цепочка не складывается, документ еще не готов к подаче, даже когда электронная форма технически заполнена.