Комплектація номенклатури в 1С і BAS: як перевірити склад, собівартість і залишки
Навчальний комплект із трьох компонентів: рухи до і після, собівартість, розукомплектація та перевірка складських залишків.. Рецепт: що має вийти до проведення. Що саме змінюється на складі. Комплектація, виробництво, набір для продажу чи переміщення. Послідовність операції без прив’язки до інтерфейсу. Контрольна собівартість: формула з умовами. Антирецепт: часткова розукомплектація. Виняток: одного компонента не вистачає. Звірка після проведення. Короткий контрольний список
Рецепт: що має вийти до проведення
Комплектація, виробництво, набір для продажу чи переміщення
Послідовність операції без прив’язки до інтерфейсу
Контрольна собівартість: формула з умовами
Антирецепт: часткова розукомплектація
Виняток: одного компонента не вистачає
Комплектація змінює номенклатурний склад запасів: окремі компоненти вибувають зі складу, а готовий комплект надходить як інша облікова позиція. Тому правильність операції визначає не позначка «проведено», а одночасний збіг трьох контрольних величин: кількості компонентів, кількості комплектів і вартості рухів. Якщо хоча б одна з них не збігається з розрахунком до проведення, документ потрібно дослідити, навіть коли програма не показала помилки.
Нижче — навчальний приклад у форматі «рецепт, антирецепт і контроль ваги». Він навмисно не прив’язаний до назв кнопок чи полів: у різних рішеннях 1С і BAS склад документів, правила партійного обліку та момент визначення собівартості відрізняються. Перед роботою слід зафіксувати конфігурацію, реліз, метод оцінки запасів і стан закриття періоду.
Рецепт: що має вийти до проведення
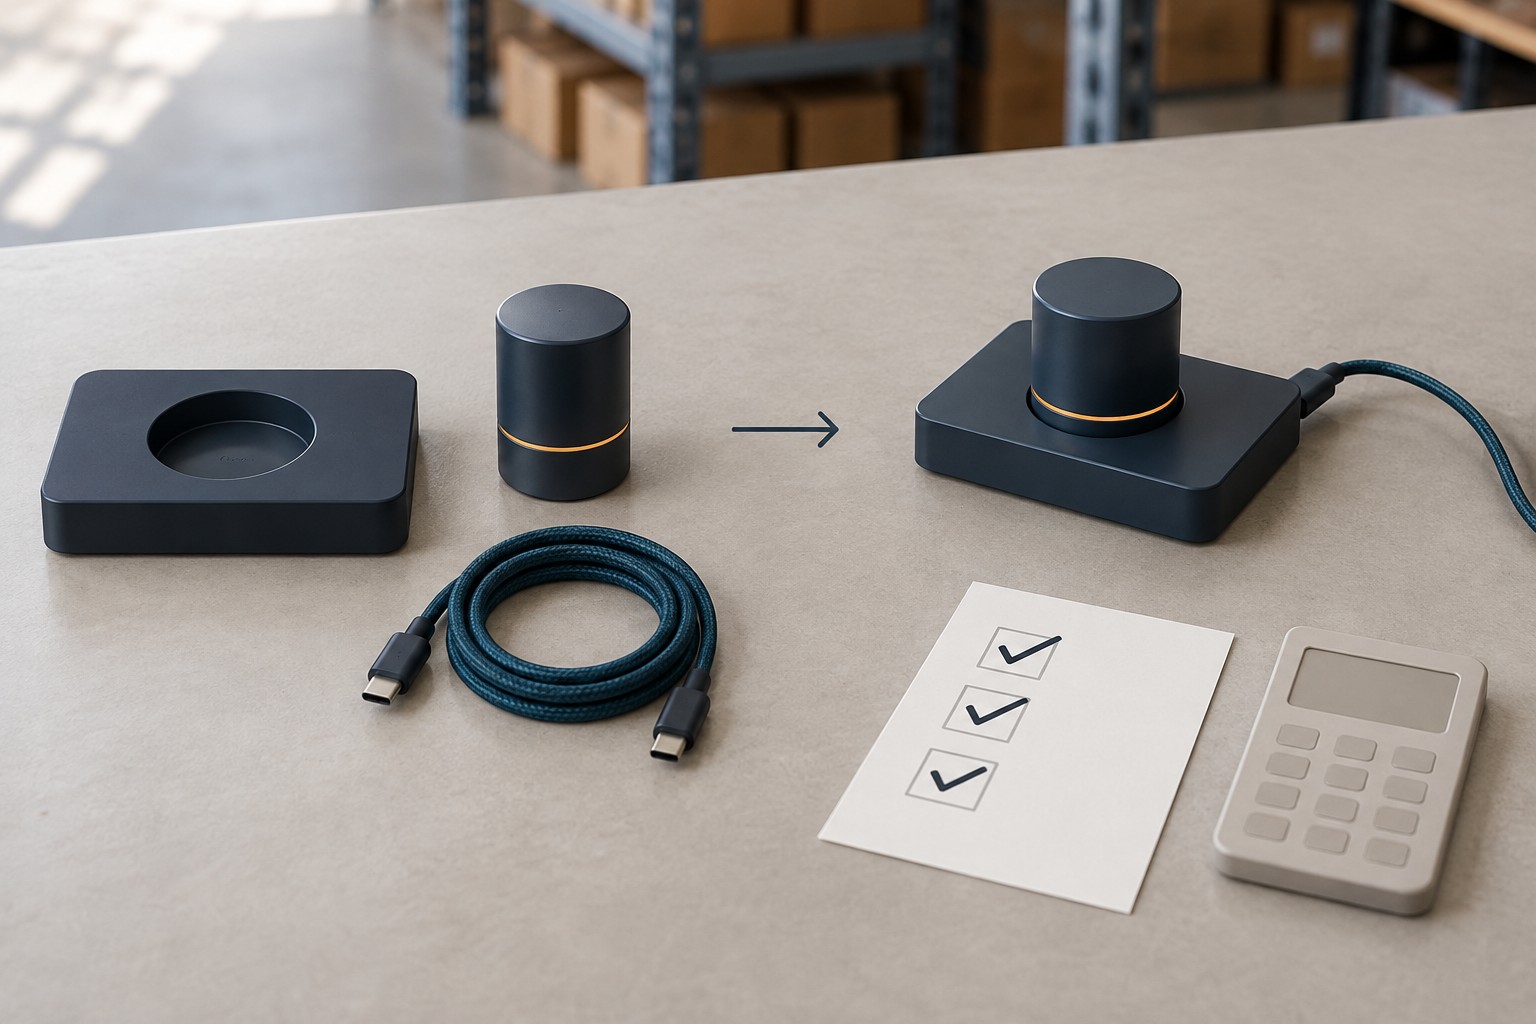
Підприємство збирає два однакові комплекти. Для кожного потрібні одна основа, два модулі та один кабель. Модулі є у двох партіях із різною обліковою ціною. Додатково маємо 95 грн прямої витрати, яку в межах цього навчального сценарію дозволено включити до вартості комплектів. Це саме умова прикладу, а не обіцянка однакової поведінки будь-якої конфігурації.
Контрольна картка специфікації: 2 комплекти
- Компонент А — основа: 1 шт. на комплект, потрібно 2 шт.
- Компонент B — модуль: 2 шт. на комплект, потрібно 4 шт.; партія B-01 — 3 шт., партія B-02 — 1 шт.
- Компонент C — кабель: 1 шт. на комплект, потрібно 2 шт.
- Додаткова пряма витрата: 95 грн, якщо її капіталізацію підтримує та передбачає обрана схема обліку.
| Складова | Кількість | Контрольна оцінка | Сума |
|---|---|---|---|
| Основа А | 2 шт. | 2 × 300 грн | 600 грн |
| Модуль B, партія B-01 | 3 шт. | 3 × 120 грн | 360 грн |
| Модуль B, партія B-02 | 1 шт. | 1 × 135 грн | 135 грн |
| Кабель C | 2 шт. | 2 × 55 грн | 110 грн |
| Додаткова витрата | — | за умовою прикладу | 95 грн |
| Разом | 2 комплекти | контрольна сума | 1 300 грн |
До проведення ми очікуємо списати компоненти на 1 205 грн, додати 95 грн прямої витрати й отримати два комплекти загальною вартістю 1 300 грн. Якщо обидва комплекти однорідні та правило розподілу однакове, контрольний орієнтир становить 650 грн за одиницю.
Що саме змінюється на складі
Нехай до операції на складі є 5 основ, 6 модулів і 7 кабелів, а готових комплектів немає. У модулів партія B-01 містить 3 шт., а партія B-02 — 3 шт. Для складання двох комплектів перша партія витрачається повністю, із другої списується одна одиниця.
| Позиція | До | Рух | Після | Вартість руху |
|---|---|---|---|---|
| Основа А | 5 шт. | −2 шт. | 3 шт. | −600 грн |
| Модуль B, партія B-01 | 3 шт. | −3 шт. | 0 шт. | −360 грн |
| Модуль B, партія B-02 | 3 шт. | −1 шт. | 2 шт. | −135 грн |
| Кабель C | 7 шт. | −2 шт. | 5 шт. | −110 грн |
| Готовий комплект | 0 шт. | +2 шт. | 2 шт. | +1 300 грн |
Кількісна картина тут не замінює вартісну. Залишки можуть зменшитися правильно, але комплект отримає лише 1 205 грн, якщо додаткову витрату не включено до його оцінки. Можлива й протилежна помилка: сума зійшлася, але списання пішло не з того складу, підрозділу чи партії.
Комплектація, виробництво, набір для продажу чи переміщення
Однакова побутова фраза «зібрали набір» може означати різні господарські операції. Визначати їх слід за економічним змістом, а не за зручною назвою документа.
- Чи виникає нова складська позиція?
- Ні, ті самі товари лише змінили місце зберігання — це переміщення.
- Ні, у продажу показують один комерційний набір, але фізично й в обліку товари залишаються окремими — це набір для продажу або маркетингове групування, залежно від можливостей системи.
- Так — переходимо до наступного питання.
- Чи є технологічне перетворення, випуск, незавершене виробництво, праця або виробничі накладні витрати?
- Так — це ознаки виробництва; проста складська комплектація може спотворити витрати й випуск.
- Ні, складові лише об’єднують у нову одиницю складського обліку — це типовий зміст комплектації.
- Чи потрібно повернути складові з готового комплекту?
- Так — потрібна зворотна операція, але її вартісний результат треба перевіряти окремо.
Відпрацювати таке дерево на прикладах допомагає практика складських операцій та руху товарів у BAS: сторінка курсу розрізняє можливості BAS КУП і BAS Управління торгівлею, а виробничу ділянку відносить саме до частини BAS КУП.
Послідовність операції без прив’язки до інтерфейсу
- Зафіксуйте умови перевірки. Запишіть конфігурацію та реліз, організацію, склад, дату, метод оцінки запасів, налаштування партійного обліку й стан закриття місяця.
- Складіть контрольну специфікацію. Розрахуйте потребу на один комплект і помножте її на кількість випуску. Окремо випишіть партії та додаткові витрати.
- Перевірте доступність. Порівнюйте не загальний залишок по підприємству, а доступність у потрібному аналітичному розрізі: склад, партія, характеристика, серія або інша аналітика, яку веде база.
- Зареєструйте складання. Вкажіть готову позицію, кількість комплектів і перелік компонентів. Якщо склад підставляється зі специфікації, все одно звірте його з контрольною карткою.
- Відобразіть додаткову витрату допустимим способом. Не додавайте її довільно до товарної частини. Спосіб залежить від конфігурації та прийнятої методики обліку.
- Проведіть операцію та сформуйте звіти на ту саму мить. Дата, склад, організація й інші відбори до і після мають збігатися.
- Порівняйте факт із прогнозом. Спочатку кількість, потім партії, далі вартість компонентів і комплекту.
Контрольна собівартість: формула з умовами
Для нашого зафіксованого навчального сценарію контрольну суму можна записати так:
Вартість партії комплектів = Σ (кількість компонента × його облікова оцінка) + допустимі прямі додаткові витрати − окремо обліковані повернення.
Тоді 600 + 360 + 135 + 110 + 95 = 1 300 грн, а за рівного розподілу між двома однаковими комплектами — 650 грн за одиницю. Це контрольна формула конкретного прикладу, не універсальний алгоритм 1С або BAS.
Фактичний результат можуть змінити метод оцінки запасів, спосіб вибору партій, момент розрахунку собівартості, розподіл додаткових витрат і регламентні процедури. У деяких базах одразу після проведення відображається попередня оцінка, яка уточнюється під час закриття періоду. Тому коректно порівнювати числа в однаковому стані обліку: «до закриття» з «до закриття» або «після закриття» з «після закриття».
Антирецепт: часткова розукомплектація
Тепер розберімо один із двох комплектів. Кількісне очікування очевидне: комплектів стане на один менше, а на склад повернуться одна основа, два модулі й один кабель. Вартісне очікування вже не можна вивести лише з початкових цін партій.
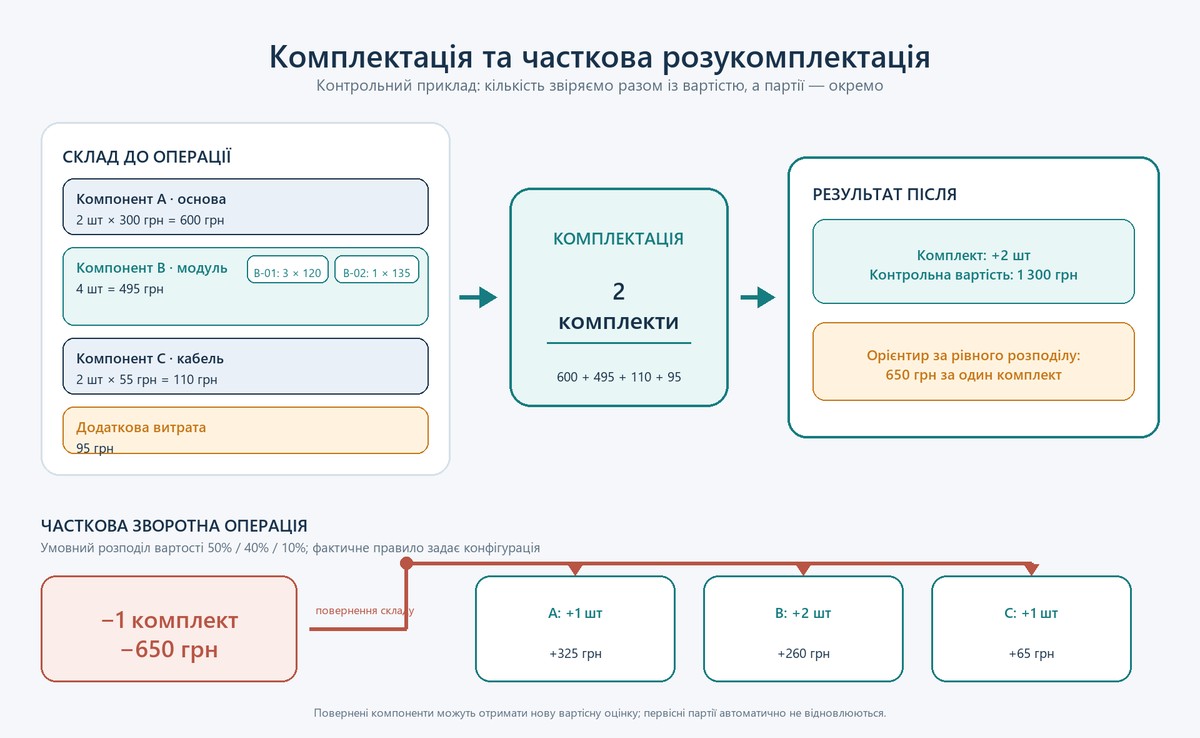
Для контролю припустімо, що за правилами саме цього сценарію 650 грн вартості розібраного комплекту розподіляються між поверненими компонентами у частках 50%, 40% і 10%. Тоді основа отримає 325 грн, два модулі разом — 260 грн, кабель — 65 грн.
| Позиція | До розукомплектації | Рух | Після | Контрольна сума руху |
|---|---|---|---|---|
| Готовий комплект | 2 шт. | −1 шт. | 1 шт. | −650 грн |
| Основа А | 3 шт. | +1 шт. | 4 шт. | +325 грн |
| Модуль B | 2 шт. | +2 шт. | 4 шт. | +260 грн |
| Кабель C | 5 шт. | +1 шт. | 6 шт. | +65 грн |
Частки 50/40/10 взято лише для наочного контролю рівності 650 = 325 + 260 + 65. Реальна база може використовувати коефіцієнти, частки, поточні оцінки або інший механізм, а в окремих конфігураціях зворотна операція організована інакше.
Чому первісні партії можуть не відновитися
Під час складання в комплект потрапили три модулі з партії B-01 по 120 грн і один із B-02 по 135 грн. Після формування комплекту їхня вартість об’єдналася з іншими компонентами та додатковою витратою. Коли розбираємо лише один комплект, система не обов’язково знає, чи були саме в ньому два модулі B-01, чи по одному з кожної партії. Повернені модулі можуть утворити новий вартісний шар або отримати оцінку за заданою часткою.
Отже, розукомплектація є зворотною за кількісним напрямом, але не завжди дзеркальною за партіями та собівартістю. Вимога «повернути ті самі партії з тими самими цінами» має бути окремою властивістю облікової моделі й підтверджуватися рухами конкретної конфігурації.
Виняток: одного компонента не вистачає
Припустімо, що для двох комплектів потрібно чотири модулі, але в потрібному складському розрізі доступні лише три. Правильна реакція — не змінювати специфікацію заднім числом і не погоджуватися з від’ємним залишком заради статусу «проведено».
- зменшити обсяг складання до одного повного комплекту;
- поповнити або перемістити відсутній компонент і повторити перевірку;
- якщо неповний набір справді є окремим товаром, завести для нього іншу номенклатуру та контрольний склад;
- якщо система технічно дозволяє мінус, зафіксувати виняток і не завершувати перевірку, доки причина не усунута.
Неповний комплект — корисний тест. Він показує, чи контролює процес фактичну доступність компонентів, чи лише дозволяє записати документ.
Звірка після проведення
Звіт потрібно будувати в тих самих аналітичних розрізах, у яких виник рух. Загальний залишок по номенклатурі може приховати мінус на одному складі, неправильну партію або компенсувальний плюс в іншому підрозділі.
- Кількість компонентів: А −2, B −4, C −2 для первинної комплектації.
- Кількість комплектів: +2 після складання; після часткового розбирання — залишок 1 шт.
- Партії: B-01 має зменшитися на 3 шт., B-02 — на 1 шт. Для повернених модулів перевірте, чи створено новий шар і яку аналітику він отримав.
- Від’ємні залишки: перегляньте їх не лише на кінець дня, а й у момент проведення, особливо якщо документи вводили заднім числом.
- Вартість: комплект прийнято на 1 300 грн лише за умовами нашого сценарію; після розбирання одного комплекту сума повернених компонентів має дорівнювати списаним 650 грн за застосованим правилом.
- Закриття періоду: повторіть звірку після регламентного розрахунку й поясніть кожну зміну між попередньою та остаточною оцінкою.
Для системного відпрацювання цієї звірки корисна навчальна програма BAS для торгівлі й обліку запасів: вона охоплює схеми руху запасів, зв’язки документів і звітів та роботу з урахуванням обраної конфігурації.
Короткий контрольний список
- Конфігурація, реліз, метод оцінки та стан закриття періоду записані.
- Склад на один комплект і кількість комплектів пораховані до проведення.
- Партії компонентів і додаткові витрати винесені в окремий контроль.
- Операцію не підмінено виробництвом, продажним набором або переміщенням.
- У звіті збігаються склад, організація, дата й інші аналітики.
- Після розукомплектації перевірено не лише кількість, а й нову оцінку та партійний слід.
- Немає непояснених мінусів, а зміна собівартості після закриття періоду документована.
Надійна перевірка комплектації — це короткий бухгалтерський експеримент: спочатку записати очікуваний склад і «вагу» в грошах, потім провести операцію й звірити ті самі показники. Такий підхід однаково добре виявляє пропущений компонент, неправильну партію, невключену витрату та хибне очікування від зворотної операції.