Тема публикаций

00

Справочные материалы по этой теме.

188 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Приложение 7: Расчет доли использования товаров/услуг, необоротных активов в облагаемых НДС операциях (Д7)

Плательщики НДС, которые в своей хозяйственной деятельности осуществляют одновременно облагаемые<sup>1</sup> и необлагаемые<sup>2</sup> операции должны рассчитывать <b><i>долю использования товаров/услуг и необоротных активов в налогооблагаемых операциях</i></b>. Без определения этого показателя (его еще называют коэффициентом распределения входящего НДС) нельзя правильно рассчитать сумму налога, подлежащую включению в состав налогового кредита: <i>в случае если приобретенные и/или изготовленные товары/услуги, необоротные активы частично используются в налогооблагаемых операциях, а частично – нет, в суммы налога, которые плательщик имеет право отнести к налоговому кредиту, включается та часть уплаченного (начисленного) налога при их приобретении или изготовлении, которая соответствует <b>доле использования</b> таких товаров/услуг, необоротных активов в налогооблагаемых операциях</i> (п.199.1 ст.199 НКУ).Общие положения. Ситуация 1. Не облагаемые НДС операции осуществлялись в прошлом году (определение коэффициента распределения налогового кредита по итогам календарного года). Ситуация 2. Не облагаемые НДС операции появились впервые в отчетном периоде (определение коэффициента распределения налогового кредита по итогам первого отчетного периода). Отражение налоговых накладных, по которым распределяются суммы входящего НДС, в Реестре налоговых накладных. Отражение распределенного НДС в декларации. Документы

Читать
Материал

Примеры применения налоговой социальной льготы

Налог на доходы физических лиц (НДФЛ) <b><i>является общегосударственным налогом</i></b>, который взимается (удерживается) с доходов, выплачиваемых (начисляемых, предоставляемых) физическим лицам.Общие положения

Читать
Материал

Как правильно рассчитать дневной заработок

<b>Среднедневной заработок</b> определяют с учетом положений абзаца первого пункта 8 Порядка исчисления средней заработной платы, утвержденного постановлением Кабинета Министров Украины от 08.02.1995 № 100 (далее — Порядок № 100), — путем деления начисленной заработной платы за фактически отработанные в течение двух месяцев рабочие дни на число отработанных рабочих дней. Согласно пункту 3 Порядка № 100 при исчислении средней заработной платы за два месяца учитывают основную заработную плату, доплаты и надбавки, премии, имеющие постоянный характер, индексацию и т. п. Работники учреждения перечислят часть заработка для материально-технического обеспечения Вооруженных Сил Украины — такое решение было принято на рабочем совещании 03.04.2014 в связи с ситуацией, сложившейся в Украине. Как правильно рассчитать дневной заработок и чем он отличается от среднедневного?

Читать
Материал

Бухгалтерский и налоговый учет сумм ЕСВ

<b><i>Бухгалтерский учет</i></b> представляет собой процесс выявления, измерения, регистрации, накопления, обобщения, хранения и передачи информации о деятельности предприятия внешним и внутренним пользователям для принятия решений (ст.1 Закона о бухучете).Бухгалтерский учет ЕСВ. Налоговый учет ЕСВ

Читать
Материал

Налоговый расчет сумм дохода, начисленного (выплаченного) в пользу физических лиц (форма № 1 ДФ)

В соответствии с пп.б п.176.2 ст.176 НКУ <b><i>налоговый агент обязан представлять налоговый расчет</i></b> суммы дохода, начисленного (уплаченного) в пользу плательщиков налога, а также суммы удержанного из них налога контролирующему органу по месту своего расположения.Общие положения. Сроки представления. Порядок представления. Порядок составления. Документы

Читать
Материал

Обороты между субконто

Отчет "Обороты между субконто" выводит список всех оборотов между двумя выбранными видами субконто за выбранный период времени.

Читать
Материал

Принципы учета налога на прибыль

Налоговый учет по налогу на прибыль в конфигурации организован следующим образом:Статьи налогового учета. Налоговый учет необоротных активов. Учет разниц. Нормируемые расходы

Читать
Материал

Отражаем сведения о спецстаже в отчете по ЕСВ

Порядок исчисления специального стажа и условия, при которых лицо приобретает право на пенсию за выслугу лет, определены Законом Украины О пенсионном обеспечении от 05.11.1991 № 1788-XII (далее — Закон № 1788). А страховой стаж, по которому определяют размер пенсии, исчисляется по нормам Закона Украины Об общеобязательном государственном пенсионном страховании от 09.07.2003 № 1058-IV (далее — Закон № 1058).Работник медучреждения работает на должности, дающей право на пенсию за выслугу лет. В то же время в этом же учреждении по совместительству он занимает должность, работа на которой не засчитывается в специальный стаж. Как правильно отразить в таблице 6 отчета по ЕСВ сведения по такому работнику: двумя строками или одной?

Читать
Материал

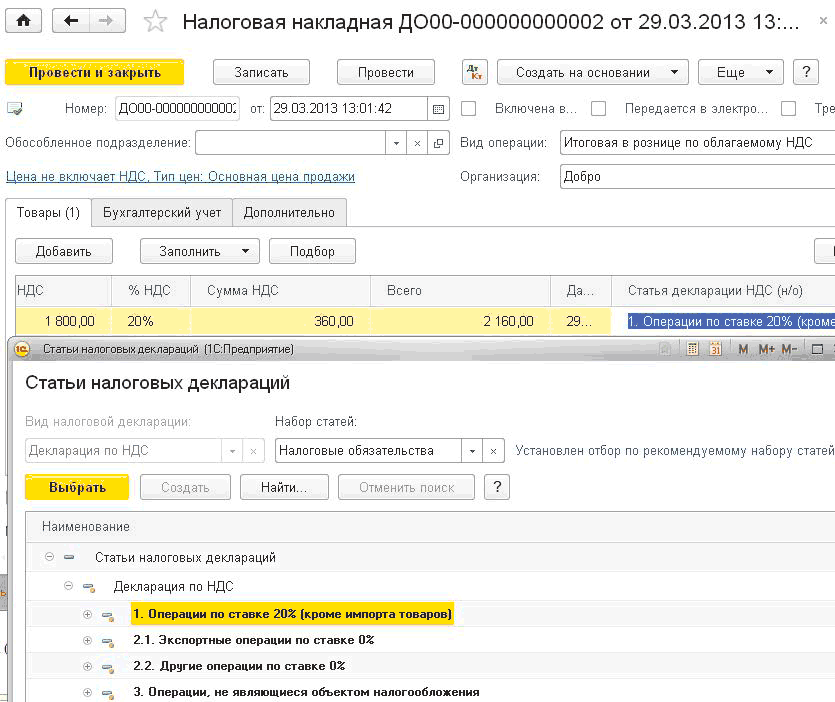
Принципы учета налога на добавленную стоимость (НДС)

Подсистема учета НДС предназначена для накопления и подготовки данных, необходимых для оформления налоговых документов, построения учетных форм и регламентированной отчетности по налогу на добавленную стоимость.Ставки НДС. Статьи налоговых деклараций. Виды деятельности НДС. Налоговые назначения. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Сложный налоговый учет: отложенный учет «первого» события

Читать
Материал

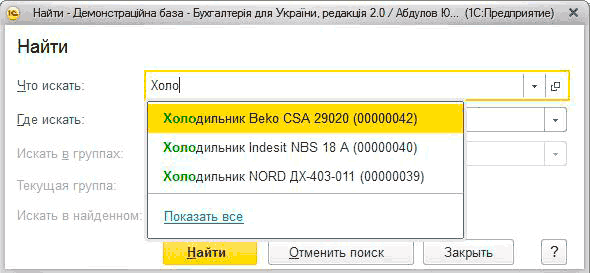
Работа со списками, журналами, документами и отчетами

Работа с документами и справочниками производится в формах списка. В процессе работы требуется управлять видом списка, в том числе задавать группировки и сортировки, производить поиск документов или элементов справочника в списке. Непосредственно из формы списка могут выполняться и действия над группой объектов: пометка и снятие пометки на удаление, проведение и отмена проведения и т. д.Назначение форм списков. Поиск в списке. Отбор. Сортировка. Группировка. Печать списка. Обработка нескольких объектов

Читать
Записаться по телефону