В статье описан механизм расчета единого социального взноса на фонд оплаты труда, реализованный в типовой конфигурации «Бухгалтерия для Украины», редакция 1.2 в связи с вступлением в действие Закона № 77-VIII от 28.12.2014 г. и Закона № 219-VIII от 02.03.15 г. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
В представленном материале рассматриваются примеры, которые приведены на закладке Справка разделов Порядок исчисления и уплаты и Учет и отчетность.Пример 1. Пример 2. Пример 3. Пример 4
В соответствии с частью четвертой статьи 13 Бюджетного кодекса Украины (БК) в составе <b>прочих источников собственных поступлений</b> бюджетных учреждений (второй группы собственных поступлений) выделяют, в частности, подгруппы:Учреждение получило от частного предприятия денежную помощь в сумме 30 000,00 грн. на ремонт помещения, а также помощь в натуральной форме — 10 банок масляной краски (без указания целей их использования). По какому коду бюджетной классификации отражать эти поступления — 25020100 или 25020200?
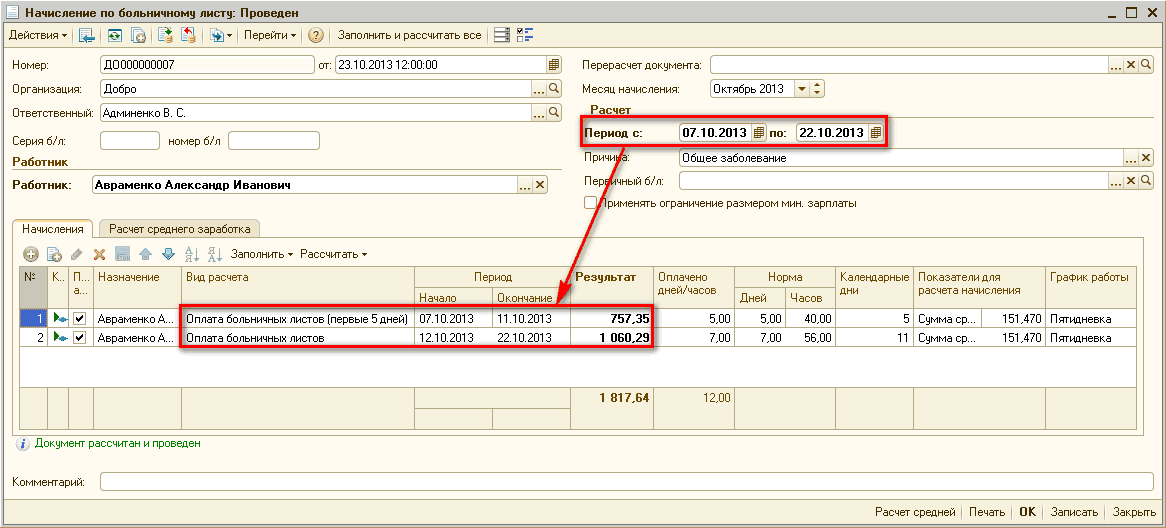
В представленном материале рассматривается пример, который приведен на закладке Справка раздела Расчет, выплата и учет пособия по временной утрате трудоспособности в связи с несчастным случаем или профзаболеванием.Пример
В соответствии с пунктом 4 раздела ІІ Порядок командирования в пределах Украины Инструкции о служебных командировках в пределах Украины и за границу, утвержденной приказом Министерства финансов Украины от 13.03.1998 № 59, за каждый день (включая день выбытия и день прибытия) пребывания работника в командировке в пределах Украины, учитывая выходные, праздничные и нерабочие дни и время пребывания в пути (вместе с вынужденными остановками), ему выплачиваются суточные в пределах сумм, утвержденных постановлением Кабинета Министров Украины О суммах и составе расходов на командировки государственных служащих, а также других лиц, направляемых в командировку предприятиями, учреждениями и организациями, которые полностью или частично содержатся (финансируются) за счет бюджетных средств от 02.02.2011 № 98.У работника рабочий день длится с 8.00 до 17.00. На 17.00 в связи со служебной необходимостью он должен быть в другом городе, и как следствие, руководитель учреждения в конце рабочего дня направляет работника в командировку. Из командировки он вернется около 24 часов, а на следующий день снова выйдет на работу. Как табелировать работника в таком случае?
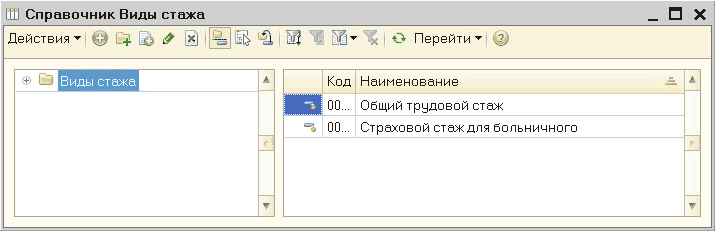
В статье описан процесс автоматизации учета стажа сотрудников организации, в конфигурации «Управление торговым предприятием для Украины», редакция 1.2.
Должностные оклады руководителей бюджетных учреждений, заведений и организаций и их заместителей определяют в соответствии с постановлением Кабинета Министров Украины Об оплате труда работников на основе Единой тарифной сетки разрядов и коэффициентов по оплате труда работников учреждений, заведений и организаций отдельных отраслей бюджетной сферы от 30.08.2002 № 1298 (далее — Постановление № 1298). Должностной оклад заместителя директора школы определен на уровне 90% от должностного оклада директора. Оклад директора установлен по 15-му тарифному разряду ЕТС. Стаж педагогической работы директора школы составляет 25 лет, а заместителя — 14 лет. В заведении функционируют 2 группы продленного дня. Как установить должностной оклад заместителю директора школы? Учитывать ли при этом надбавки, повышения и доплаты, которые получает директор школы?
Плательщики экологического налога определены в ст.240 НКУ. Согласно данной норме <b><i>плательщиками эконалога являются</i></b>:Общие положения. Плательщики эконалога. Объект и база налогообложения. Ставки эконалога. Расчет суммы эконалога. Сроки уплаты эконалога. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Документы