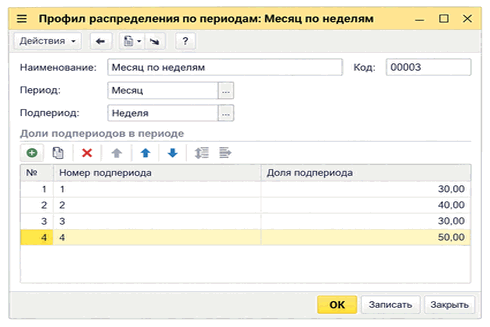
Детализация по подпериодам
Детализация по подпериодам распределяет показатели конечного плана продаж или закупок по неделям либо другим подпериодам с использованием профиля распределения и заданных долей.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Детализация по подпериодам распределяет показатели конечного плана продаж или закупок по неделям либо другим подпериодам с использованием профиля распределения и заданных долей.
ЧитатьОписаны принципы учета НДС в BAS Бухгалтерия: ставки, статьи деклараций, виды деятельности и налоговые назначения. Рассмотрены входящий и исходящий НДС, методы начисления, авансы и учет запасов и производства.. Ставка НДС. Статьи налоговых деклараций. Виды деятельности НДС. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Учет товарно-материальных ценностей для целей НДС
ЧитатьВ статье подробно рассматривается порядок автоматизированного определения финансовых результатов деятельности предприятия в программе «BAS Бухгалтерия», начисления налога на прибыль, формирования отчётности и основные бухгалтерские процедуры с учётом особенностей работы системы.Общая информация об учёте финансовых результатов. Автоматизированное определение финансовых результатов в «BAS Бухгалтерия». Формирование и анализ итоговых отчётов. Вопросы для самопроверки
ЧитатьBAS Бухгалтерия, начальные остатки, основные средства, счет, касса, банк, сырье, материалы, уставный капитал, поставщики, контрагенты, бухгалтерия, оборотно-сальдовая ведомость, документы, проводки, автоматизация, предприятие, справочник, программа, учет, остатокВведение. Начальный баланс предприятия. Внесение остатков по основным средствам. Внесение остатков по денежным средствам на текущем счете. Внесение остатков по кассе. Внесение остатков по сырью и материалам. Внесение остатка зарегистрированного (уставного) капитала. Внесение остатков по расчетам с поставщиками. Итог ввода остатков. Формирование оборотно-сальдовой ведомости. Вопросы для самоконтроля
ЧитатьВ соответствии с пунктом 5 Порядка проведения индексации денежных доходов работников, утвержденного постановлением Кабинета Министров Украины от 17.07.2003 № 1078 (далее — Порядок № 1078), месяц, в котором происходит повышение минимальной заработной платы, а также рост денежных доходов без пересмотра их минимальных размеров, считается <b>базовым</b> при исчислении индекса потребительских цен (ИПЦ) для проведения индексации.В состав заработной платы работника входят: должностной оклад 1218 грн., надбавка за ранг — 90 грн., надбавка за выслугу лет (30%) — 392,40 грн., фиксированная сумма индексации — 537 грн. Со 2 июня 2014 года размер надбавки за выслугу лет работника увеличился до 40%, а именно на 130,80 грн. Базовый месяц — декабрь 2013 года. Изменится ли базовый месяц и какую сумму индексации получит работник?
ЧитатьВ ситуации, приведенной в вопросе, имела место работа помощника воспитателя в группе с превышением нормы наполняемости детей и сверх установленного рабочего времени. Рассмотрим условия оплаты труда при каждом из этих обстоятельств отдельно.Помощник воспитателя (5-й тарифный разряд) работает в группе ДОУ с детьми 4-летнего возраста. По списку в такой группе — 30 детей. Фактически в течение декабря группу посещали в среднем 25 детей. В один из дней декабря помощник воспитателя отработала четыре часа после окончания своей смены в связи с несвоевременным выходом на работу напарницы, которая должна была заступить на следующую смену. Месячный должностной оклад помощнику воспитателя установлен на уровне 1218 гривен. Как правильно начислить заработную плату при таких условиях?
Читать<b>Среднедневной заработок</b> определяют с учетом положений абзаца первого пункта 8 Порядка исчисления средней заработной платы, утвержденного постановлением Кабинета Министров Украины от 08.02.1995 № 100 (далее — Порядок № 100), — путем деления начисленной заработной платы за фактически отработанные в течение двух месяцев рабочие дни на число отработанных рабочих дней. Согласно пункту 3 Порядка № 100 при исчислении средней заработной платы за два месяца учитывают основную заработную плату, доплаты и надбавки, премии, имеющие постоянный характер, индексацию и т. п. Работники учреждения перечислят часть заработка для материально-технического обеспечения Вооруженных Сил Украины — такое решение было принято на рабочем совещании 03.04.2014 в связи с ситуацией, сложившейся в Украине. Как правильно рассчитать дневной заработок и чем он отличается от среднедневного?
ЧитатьПунктом 5 Порядка проведения индексации денежных доходов населения, утвержденного постановлением КМУ от 17.07.2003 № 1078 (далее — Порядок № 078), предусмотрено, что месяц, в котором происходит повышение размеров минимальной заработной платы, а также рост денежных доходов населения без пересмотра их минимальных размеров, <b>считается базовым</b> при исчислении индекса потребительских цен для проведения индексации денежных доходов населения. Апрель 2014 года, месяц повышения должностного оклада, считается базовым для проведения дальнейшей индексации.У работника базовый месяц — январь 2013 года. Он получает фиксированную сумму индексации 340 грн. В апреле 2014 года по результатам аттестации у него повысился должностной оклад на 77 грн. (тарифный разряд изменился с 9-го на 10-й). Как быть с индексацией*?
ЧитатьВыполнение обязанностей временно отсутствующего работника без освобождения работника от своих основных обязанностей — это замена работника, отсутствующего в связи с болезнью, отпуском и т. п. В соответствии со статьей 105 Кодекса законов о труде Украины (КЗоТ) работникам, выполняющим обязанности временно отсутствующего работника без освобождения от своей основной работы, производится доплата за <b>выполнение обязанностей временно отсутствующего работника</b>.По приказу заведующего дошкольным учебным заведением за выполнение в течение июня 2013 года обязанностей временно отсутствующего делопроизводителя воспитателю-методисту установлена доплата в размере 50% ставки заработной платы. По результатам аттестации воспитателю-методисту присвоено педагогическое звание Старший воспитатель. Стаж его педагогической работы — более 20 лет. Ставка заработной платы воспитателя-методиста — 1806,00 грн. (12-й тарифный разряд по ЕТС), должностной оклад делопроизводителя — 1159,00 грн. (5-й тарифный разряд по ЕТС). Как начислить заработную плату воспитателю-методисту с учетом замены делопроизводителя?
ЧитатьВ соответствии с пунктом 1 части первой статьи 7 Закона Украины О сборе и учете единого взноса на общеобязательное государственное социальное страхование от 08.07.2010 № 2464-VI единый взнос на общеобязательное государственное социальное страхование (далее — ЕСВ) начисляется на сумму начисленной каждому застрахованному лицу заработной платы по видам выплат, которые включают основную и дополнительную заработную плату, другие поощрительные и компенсационные выплаты, в т. ч. в натуральной форме, определяемые в соответствии с Законом Украины Об оплате труда от 24.03.1995 № 108/95-ВР.Работник уволился из учреждения 25.03.2015. В этот же день ему были начислены и выплачены заработная плата за отработанное время и компенсация за неиспользованный отпуск. Начисляется ли ЕСВ на сумму компенсации за неиспользованный отпуск? Как отразить такую сумму в таблице 6 Отчета по ЕСВ?
ЧитатьОплата труда уборщиков служебных помещений учебных заведений (далее — уборщики) устанавливается в соответствии с:Как рассчитать месячную заработную плату уборщику служебных помещений учебного заведения, который работает на 1,25 ставки и в должностные обязанности которого входит уборка туалетов?
ЧитатьВ соответствии с п.4 части второй ст.6 Закона № 2464 <b><i>плательщики ЕСВ (в т.ч. и работодатели – юридические лица) обязаны представлять отчетность</i></b> в орган ГФСУ по основному месту учета.Общие положения. Сроки представления отчетности. Порядок представления отчетности. Состав отчетности и порядок ее составления. Титульный лист Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документы
Читать