<b>Да</b>, и вот почему.Бухгалтер начислил и выплатил заместителю руководителя бюджетного учреждения материальную помощь. Конечно, он действовал в соответствии с приказом руководителя. Однако по результатам ревизии учреждения финансовые инспекторы признали такую выплату незаконной из-за отсутствия решения органа высшего уровня и направили требования о возмещении такой выплаты. Является ли нарушением выплата заместителю руководителя материальной помощи, по которой отсутствует решение органа высшего уровня?
Условия оплаты труда работников учреждений здравоохранения и учреждений социальной защиты населения утверждены приказом Министерства труда и социальной политики Украины, Министерства здравоохранения Украины от 05.10.2005 № 308/519 (далее — Условия № 308/519). Однако труд специалистов учреждений здравоохранения и учреждений социальной защиты населения, не предусмотренных Условиями № 308/519 (педагогических работников, работников культуры, сельского хозяйства и других), оплачивается согласно условиям оплаты труда аналогичных категорий работников соответствующих отраслей бюджетной сферы (п. 1.3 Условий № 308/519).Имеет ли право на повышение должностного оклада (тарифной ставки) за вредные и тяжелые условия труда практический психолог, работающий с больными СПИДом и ВИЧ-инфицированными?
Законом Украины «О внесении изменения в статью 16 Закона Украины «Об осуществлении государственных закупок» от 04.04.2013 № 182-VII (<i>далее</i> — Закон № 182) в абзаце втором части второй статьи 16 Закона Украины «Об осуществлении государственных закупок» от 01.06.2010 № 2289-VI (<i>далее</i> — Закон о закупках) один из квалификационных критериев был дополнен требованием о наличии оборудования и материально-технической базы, в т. ч. собственных производственных мощностей и/или центров обслуживания на территории Украины. Заказчик в апреле 2013 года начал закупку услуг по процедуре открытых торгов, включив в документацию конкурсных торгов квалификационное требование к участникам о подтверждении наличия оборудования и материально-технической базы лишь в виде справки произвольной формы о перечне имеющегося оборудования. Однако в мае 2013 года вступили в силу очередные изменения в Закон о закупках. Нужно ли вносить изменения в документацию конкурсных торгов?
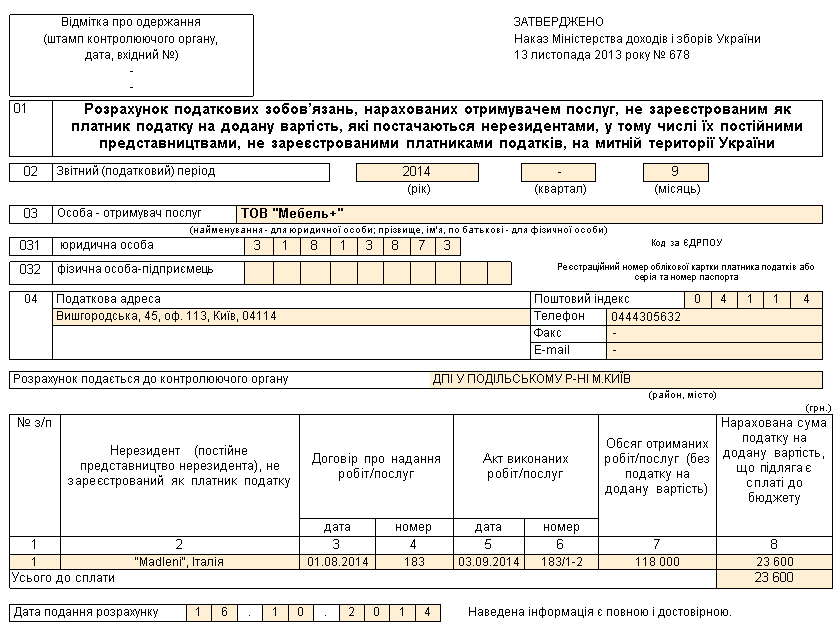
Заключать договора с нерезидентами на оказание ими услуг могут не только субъекты хозяйствования, зарегистрированные плательщиками НДС, но и резиденты Украины – неплательщики НДС. Данные субъекты хозяйствования, также как и плательщики НДС, в случае, если место поставки услуг находится на таможенной территории Украины, считаются налоговыми агентами нерезидента в целях начисления налоговых обязательств, то есть лицами, ответственными за начисление и уплату НДС в бюджет, о чем прямо указано в п.180.2 ст.180 НКУ. И также как плательщики НДС, неплательщики НДС несут ответственность за нарушение порядка начисления и уплаты налоговых обязательств при получении от нерезидентов услуг с местом их поставки на таможенной территории Украины. Это предусмотрено п.208.5 ст.208 НКУ. Напомним, ст.208 НКУ называется Налогообложение поставляемых нерезидентами услуг, место поставки которых находится на таможенной территории Украины и именно она определяет особенности начисления НДС при импорте услуг. О том, что действие данной статьи Кодекса распространяется в равной степени на плательщиков и неплательщиков НДС, указано в первом ее пункте – п.208.1: <i>данной статьей устанавливаются правила налогообложения при поставке лицом-нерезидентом, которое не зарегистрировано в качестве плательщика налога, услуг, место поставки которых находится на таможенной территории Украины, лицу, зарегистрированному в качестве плательщика налога, или любому другому юридическому лицу – резиденту</i>.Общие положения. Особая форма отчетности по НДС. Оформление и представление Расчета в органы ГНС. Документы
В данной статье представлены рекомендации по проведению сверки взаиморасчетов с контрагентами. Методика, описанная в статье, моделировалась в конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0.
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
При оформлении поставки товаров может возникнуть ситуация, при которой количество товаров, зарегистрированное в финансовом документе Поступление товаров и услуг, не совпадает с фактически принятым количеством. В программе предусмотрена возможность регистрировать данные о расхождениях и печатать сопутствующий документ: Акт о расхождениях при поступлении товаров (типовая форма М-7).Регистрация расхождений при приемке товаров. 1-й вариант. Оформление финансового документа и фактическая приемка на склад происходят одновременно (если склад не является ордерным). 2-й вариант. Оформление финансовых документов и фактическая поставка товаров производятся разными пользователями (например, бухгалтером и кладовщиком), и эти операции разделены во времени (если склад является ордерным). Оформление акта о расхождениях
в данном разделе вы ознакомитесь с разделом корректировки долга, рассмотрите, как документы формируют проводки в бухгалтерском учете. Еще одним документом, который поможет сверить и отследить остатки по взаиморасчетам с контрагентом является "Сверка взаиморасчетов", который также рассмотрен ниже.Корректировка долга. Сверка взаиморасчетов
Чтоб оформлять такие услуги существует документ "Акт об оказании производственных услуг" (смотрите рисунок дальше). В шапке записывают подразделение организации, которое оказало услуги (реквизит "Подразделение"), контрагента и договор.
Органы государственной налоговой службы имеют право проводить:Виды проверок. Камеральная проверка. Документальные проверки. Документальная плановая проверка. Документальная внеплановая проверка. Документальная невыездная проверка. Фактическая проверка. Документы