Тема публикаций

Але

Статьи и справочные материалы по этой теме.

119 публикаций
Статья

еАкциз перед запуском: что должна перестроить бухгалтерия магазина, ресторана и дистрибьютора

Практическая схема подготовки к еАкцизу для розничного магазина, ресторана и дистрибьютора: от проверки поставки и акцизного электронного документа до фискального чека, возврата, списания и ежедневной сверки ответственными работниками.. Какая дата является действующей по состоянию на 11 сентября 2026 года. Что уже определено, а что ещё нельзя «зашить» в программу. Единая модель данных для трёх видов бизнеса. Роли: кто отвечает не за программу, а за результат. Шаг 1. Поступление: товар ещё нельзя просто оприходовать. Шаг 2. Внутреннее перемещение: адрес становится частью учёта. Шаг 3. Продажа в магазине: один код должен попасть в правильную строку чека. Шаг 4. Ресторан: контроль начинается с первого открытия бутылки. Шаг 5. Возврат поставщику и возврат от покупателя — не одна операция. Шаг 6. Списание: причина важнее проводки. Чем отличаются контрольные точки магазина, ресторана и дистрибьютора. Что требовать от BAS или другой учётной системы. Сквозные испытания, которые следует провести до запуска. Контрольный список бухгалтера перед промышленным днём. Готовность измеряется не датой, а отсутствием неизвестных остатков

Читать
Статья

Новая декларация экологического налога: как подготовиться к отчетности за IV квартал 2026 года

Практический разбор перехода на обновленную декларацию экологического налога: когда в последний раз подавать старую форму, какие реквизиты появились в основной части и приложениях 1-6, кому указывать статус резидента Дефенс Сити, как заранее проверить разрешения и что тестировать в программе после выхода обновления.. Что уже окончательно известно, а что еще нужно отслеживать. Старая и новая декларация: сравнение без лишних деталей. Разрешения и интегрированные экологические разрешения: инвентаризация до закрытия квартала. Реквизит «резидент Дефенс Сити»: отметка не для всех резидентов. Изменились ли ставки экологического налога. Когда форма появится в BAS или сервисе отчетности. Рабочий план перехода без аврала. Типичные ошибки, которых можно избежать. Финальный чек-лист перед отправкой

Читать
Статья

Уничтоженные обстрелом товары и основные средства: как списать в учете и что делать с налогами

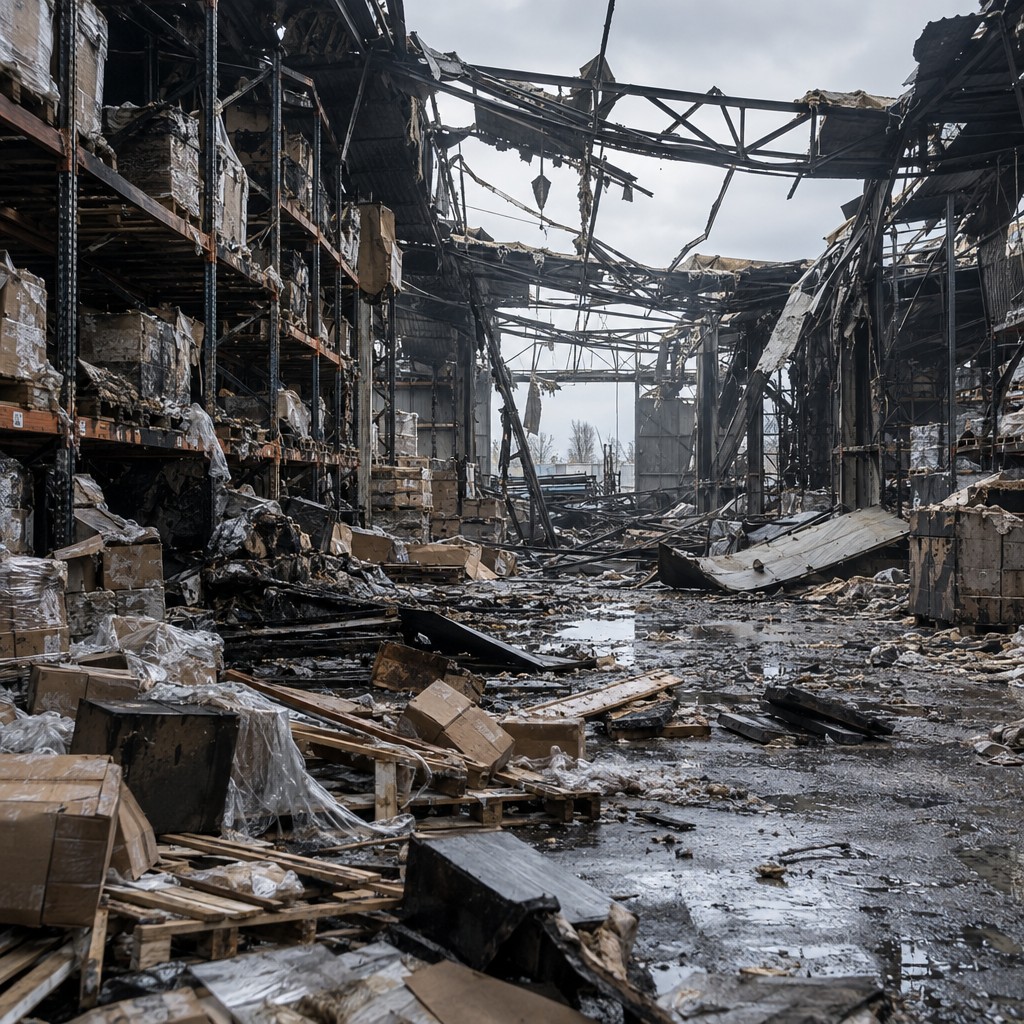
Практический сквозной кейс о повреждении склада: от безопасной фиксации последствий и внеплановой инвентаризации до акта комиссии, бухгалтерских проводок, налога на прибыль, НДС и льготы по налогу на недвижимость.. Три решения, которые нельзя подменять друг другом. Первые действия: безопасность, фиксация, сохранение данных. Внеплановая инвентаризация после обстрела. Образец приказа на инвентаризацию. Образец акта комиссии. Как отразить списание в бухгалтерском учете. Налог на прибыль: запасы и основные средства имеют разную логику. НДС: когда компенсирующие обязательства не начисляют. Налог на недвижимость: внутреннего акта недостаточно. Как провести кейс в BAS без потери контрольного следа. Типичные ошибки, из-за которых ослабевает позиция предприятия. Итоговый чек-лист бухгалтера

Читать
Статья

SAF-T UA без паники: как выглядит электронный аудит глазами бухгалтера

Практическое объяснение SAF-T UA языком привычных бухгалтерских сущностей: что попадает в структурированный XML-файл, как связаны справочники, проводки, контрагенты, запасы, основные средства и налоги, какие сверки выполнить до выгрузки и как найти расхождение между оборотно-сальдовой ведомостью и данными для электронного аудита.. Что является действующим состоянием на 11 сентября 2026 года. От учетной базы до проверок ГНС. Структура файла языком бухгалтера. Как «читаются» отдельные участки учета. Контрольный список качества аналитики. Учебный пример: ищем расхождение между обороткой и SAF-T. Типичные ошибки подготовки. Как организовать готовность без аврального проекта. Главный вывод

Читать
Статья

Новая объединённая отчётность НДФЛ, военного сбора и ЕСВ: первые ошибки 2026 года

Практический маршрут для бухгалтера по новой форме 2026 года: от кадрового события и начисления зарплаты до заполнения Д1, 4ДФ и Д5, сверки контрольных сумм, исправления ошибок и получения квитанции о принятии.. Что именно изменилось в 2026 году. Начинаем не с отчёта, а с расчётной ведомости. Маршрут данных: что переносить в Д1, 4ДФ и Д5. Шесть ситуаций, в которых чаще всего теряется строка. Контрольная проверка перед подписанием. Почему квитанция — это часть учётной процедуры. Как отработать форму без риска для реальной отчётности. Финальный чек-лист бухгалтера

Читать
Статья

Зарплата и кадры в BAS: когда достаточно ПРОФ, когда нужна КОРП, а когда — отдельная зарплатная программа

Практическое сравнение трёх способов организовать зарплатный и кадровый учёт: от простых окладов в BAS Бухгалтерия ПРОФ до сложных начислений в КОРП и отдельного контура BAS Зарплата и Управление Персоналом с синхронизацией, распределением ролей и контролируемым переносом начальных данных.. Сначала определите не продукт, а контур работы. Что действительно отличает ПРОФ, КОРП и BAS ЗУП. Сценарий 1. Небольшая фирма с окладами: ПРОФ может быть достаточно. Сценарий 2. Предприятие со сменами и доплатами: естественная зона КОРП. Сценарий 3. Группа компаний и отдельный расчётчик: аргументы в пользу BAS ЗУП. Премии, гиг-контракты и воинский учёт: проверяйте сценарий, а не название функции. Типовая возможность, настройка или платная доработка. Как переходить без потери отпусков, долгов и среднего заработка. Чек-лист перед решением. Практический вывод

Читать
Статья

Обновление BAS и платформы BAF без остановки бухгалтерии: практический план проверки

Обновление учетной системы не должно быть прыжком в неизвестность, особенно перед подачей отчетности. Разбираем, чем отличаются платформа BAF, конфигурация BAS, расширения и подключенные сервисы, как выяснить практическую ценность конкретного исправления, испытать изменения на копии базы и распределить ответственность между бухгалтером, техническим специалистом и руководителем.. Одно слово «обновление» — четыре разных изменения. Свежий релиз — это повод задать вопросы, а не команда к установке. Карта совместимости: что записать до начала работ. Безопасный маршрут обновления. Кто за что отвечает. Решение go/no-go: простой протокол без лишней бюрократии. Как выбрать момент перед отчетностью. Типичные ошибки, создающие простой. Итоговый чек-лист перед разрешением

Читать
Статья

Первичные документы из фото, PDF и Excel в BAS: что умеет AIRDoc и как проверить его без иллюзий

Практический разбор сервиса AIRDoc для переноса данных из фото, PDF и Excel в BAS: как организовать контрольный прогон, считать время вместе с исправлениями, проверять номенклатуру, единицы измерения, НДС, тарифные лимиты и условия обработки документов внешним онлайн-сервисом.. Что заявлено на старте сервиса. Как построить проверку, чтобы результат был полезным. Что покажет каждый из четырёх документов. Номенклатура: где экономия времени может превратиться в долг. Единицы измерения и НДС: две проверки, которые нельзя сокращать. Тарифы: считать нужно не только цену подписки. Передача документов онлайн: что выяснить до первой загрузки. Пилот без риска для рабочего учёта. Кому AIRDoc может быть действительно полезен

Читать
Статья

Касса внутри BAS: как согласовать продажу, оплату и фискальный чек с ПРРО

Практическая схема работы кассы без повторного ввода продажи: как настроить интеграцию BAS с ПРРО, контролировать соответствие документа, полученных средств и зарегистрированного чека, а также безопасно обрабатывать возвраты, смешанную оплату и сбои связи.. Что именно появилось в типовых решениях BAS. Треугольник контроля: документ, деньги, чек. Обычная продажа: правильная последовательность. Смешанная оплата: одна покупка, несколько подтверждений. Возврат: не удаление продажи, а новая контролируемая операция. Нет связи: что на самом деле означает автономная работа. Ошибка при отправке: когда безопасно повторять. Ежедневная сверка, выявляющая пропуск и дубль. Сквозное тестирование перед запуском. Роли и краткие инструкции для команды. Чек-лист руководителя перед промышленным запуском. Практический вывод

Читать
Статья

Первичные документы без подписи заказчика: как применять упрощение 2026 года

С 1 апреля 2026 года для услуг, работ и аренды действует специальное упрощение: при определённых законом условиях первичный документ может не содержать должности, фамилии и подписи ответственного лица заказчика или арендатора. Разбираем, почему это не отменяет первичные документы, как сформулировать условие договора, определить период операции, оформить односторонний документ и сохранить достаточный пакет доказательств для учёта и проверки.. Главное опровержение: акты и первичные документы не отменили. Когда работает односторонний первичный документ. Что стоит предусмотреть в договоре. Как определить период осуществления операции. Пример одностороннего первичного документа. Пять практических сценариев. Когда упрощение применять нельзя. Какой пакет доказательств хранить. Как настроить процесс в 1С или BAS. Типичные ошибки. Чек-лист перед первым документом без подписи заказчика. Практический вывод

Читать
Статья

Доходы через цифровые платформы в 2027 году: кто удержит налог и что увидит ГНС

Практический разбор правил, которые парламент предусмотрел для доходов от продажи товаров, перевозок, доставки и аренды через цифровые платформы: актуальный статус законопроекта, ставка 10%, роль платформы как налогового агента, различия для обычного физлица и ФЛП, пределы льготы на продажу вещей и состав данных для украинской и международной отчетности.. Сначала о статусе: правила приняты парламентом, но еще не действуют. Какие сервисы будут считаться цифровыми платформами. Как будет работать специальная ставка 10%. Продажа товаров: два разных предела, которые легко перепутать. Личные вещи или предпринимательская торговля. Чем обычное физлицо отличается от ФЛП. Какие сведения будет получать ГНС. Как будет работать международный обмен. Что сделать до запуска правил. Практический вывод

Читать
Статья

еАкциз и возможный перенос запуска: что бухгалтеру торговли подготовить заранее

По состоянию на 5 сентября 2026 года обязательный запуск еАкциза остается запланированным на 1 ноября 2026 года, а перенос на 1 июля 2027 года еще не стал законом. Разбираем, как новая прослеживаемость меняет приемку, перемещение, продажу, возврат, списание и сверку алкоголя, табачных изделий и жидкостей для электронных сигарет, что должны делать производитель, импортер и розничный продавец и как не смешать электронные марки с законными остатками, маркированными бумажными марками.. Какая дата действует по состоянию на 5 сентября 2026 года. Что на самом деле меняет электронная марка. Обязанности участников неодинаковы. Шесть операций, которые стоит пройти в тестовом контуре. Переходящие остатки с бумажными марками: две разные ситуации. Что требовать от учетной программы и кассы. Как обрабатывать ошибки без ручного хаоса. Практический план подготовки на ближайшие недели. Контрольный список бухгалтера. Почему подготовку не стоит ставить на паузу

Читать
Записаться по телефону