Возможность формирования печатной формы в документе "Ввод в эксплуатацию" появляется только после его сохранения и проведения. Поэтому предварительно следует нажать кнопку "Провести".
Начиная с редакции 2 в конфигурации "Бухгалтерский учет для Украины" нашли отражение изменения в законодательстве, связанные с вступлением в силу НП(С)БУ 21 "Влияние изменения валютных курсов".
Для заполнения отчетности в пенсионный и социальные фонды, кроме сведений об отчислениях с сотрудников и начислениях на ФОТ, требуются данные о задолженности фирмой перед фондом или фондом перед фирмой, текущих платежах, начисленных пенях, штрафах и т.д. Эти данные невозможно получить в конфигурации "Зарплата + кадры для Украины". Именно поэтому данная отчетность не включена в поставку конфигурации.
Во второй редакции конфигурации "Бухгалтерский учет для бюджетных учреждений Украины" к сожалению не существует механизма для отражения операции ликвидации необоротных активов с получением ТМЦ, полученных от ликвидации. Возможность реализации данного механизма будет рассмотрена в следующих релизах.
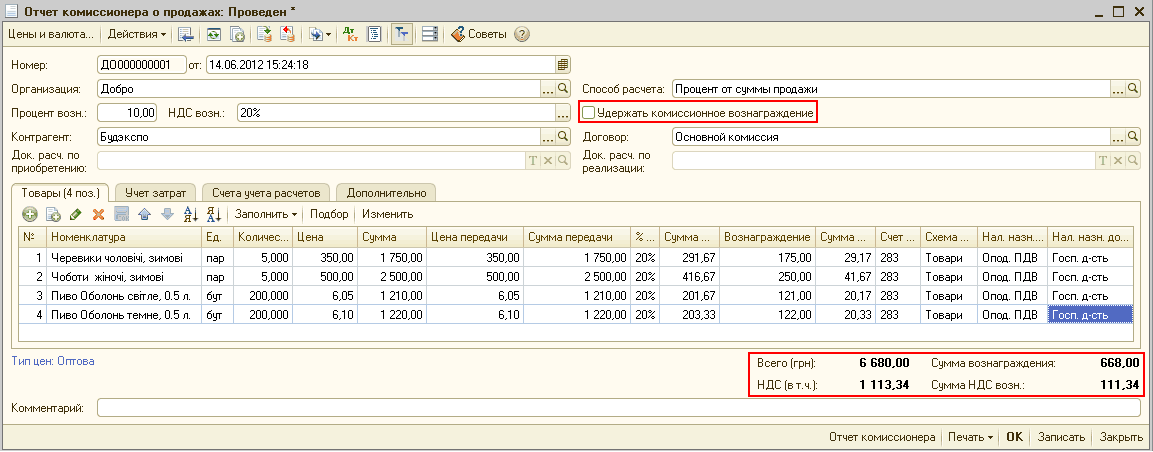
Согласно статьи 189 НКУ, при осуществлении посреднических операций какие-либо особенности при определении базы налогообложения НДС отсутствуют. В первом абзаце п.189.4 НКУ указано, что "базой налогообложения для товаров/услуг, которые передаются/получаются в рамках договоров комиссии (консигнации), поручительства, доверительного управления, является стоимость поставки этих товаров, определенная в порядке, установленном статьей 188 настоящего Кодекса".Способ 1. За счет перечисленных комиссионеру авансов (флаг «Удержать комиссионное вознаграждение» выключен). Способ 2. За счет выручки от реализации товаров (флаг «Удержать комиссионное вознаграждение» включен)
Необходимость списания 50% приобретаемых горюче-смазочных материалов (ГСМ), используемых для содержания, эксплуатации и обеспечения основной деятельности, регламентируется п.5.4.10 закон о прибыли.
Возможность выплаты заработной платы за первую половину месяца, согласно Закона Украины "Про внесення змін до деяких законодавчих актів України щодо строків виплати заробітної плати" от 23.09.2010 г. №2559-VІ реализована в типовых конфигурациях "Бухгалтерский учет для Украины, начиная с релиза 7.70.280, "Производство + услуги + бухгалтерия для Украины", начиная с релиза 7.70.031.
Если в качестве корреспондирующего счета указан счет 70, то документ "Приходный кассовый ордер" и не должен формировать проводки по НДС, они должны формироваться документом "Розничная накладная". Такая возможность формирования проводки по НДС документом "Приходный кассовый одер" возникает только в том случае, если значение константы "Проводки по кассе только кассовыми ордерами" установлено в значение "Нет", но в самом документе "Приходный кассовый ордер" не стоит галочка "Только зарегистрировать". Но при этом разрушается целостность и логика ведения участка продаж товаров в розницу, принятую в данной конфигурации (см. подробнее статью "Отражение продажи в розницу в конфигурации "Бухгалтерский учет для Украины"), к тому же проводки по НДС формируются с неправильной корреспонденцией - по дебету счета 643, а не 702, как этого требуют принципы ведения бухгалтерского учета (выручка от реализации товаров населению за наличные и предприятиям и учреждениям в соответствующих продажных ценах по безналичному расчету отражается по кредиту субсчета 702 "Доход от реализации товаров". Сумма налоговых обязательств по НДС от оборота по продаже товаров (дохода) относится на дебет этого субсчета. Сальдо субсчета 702 "Доход от реализации товаров" показывает сумму чистого дохода розничной торговли).
Согласно п.9 НП(С)БУ 9 "Запасы", транспортно - заготовительные расходы (ТЗР) должны ежемесячно распределяться между суммой запасов на конец отчетного периода и суммой выбывших запасов в отчетном месяце.
В статье описан порядок списания дополнительного капитала при выбытии ОС (продажа, списание) в конфигурации "Бухгалтерия для Украины", редакция 1.2, в соответствии с п. 21 НП(С)БУ 7. Информация, приведенная в данной статье, также актуальна и для конфигураций "Управление торговым предприятием для Украины", редакция 1.2. и "Управление производственным предприятием для Украины", редакция 1.3.Пример списания основного средства. Пример продажи основного средства
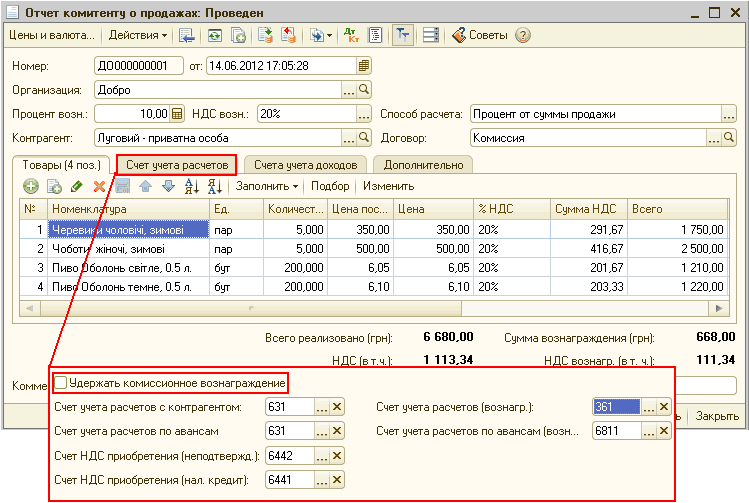
Согласно статьи 189 НКУ, при осуществлении посреднических операций какие-либо особенности при определении базы налогообложения НДС отсутствуют. В первом абзаце п.189.4 НКУ указано, что "базой налогообложения для товаров/услуг, которые передаются/получаются в рамках договоров комиссии (консигнации), поручительства, доверительного управления, является стоимость поставки этих товаров, определенная в порядке, установленном статьей 188 настоящего Кодекса".Способ 1. За счет полученных от комитента авансов (флаг «Удержать комиссионное вознаграждение» выключен). Способ 2. За счет выручки от реализации товаров (флаг «Удержать комиссионное вознаграждение» включен)
В данном документе приведен “живой” пример файла обмена. Пример комментируется стандартным для языка xml образом. Файл содержит описание загружаемого документа “Приходный ордер”, всех элементов справочников и документа "Договор", на которые ссылается данный документ.