Можливість формування друкованої форми в документі "Введення в експлуатацію" з'являється лише після його збереження та проведення. Тому попередньо слід натиснути кнопку "Провести".
Починаючи з редакції 2 у конфігурації "Бухгалтерський облік для України" знайшли відображення зміни в законодавстві, пов'язані з набранням чинності НП(С)БО 21 "Вплив змін валютних курсів".
Для заповнення звітності до пенсійного та соціальних фондів, крім відомостей про відрахування із співробітників і нарахування на ФОП, потрібні дані про заборгованість фірми перед фондом або фонду перед фірмою, поточні платежі, нараховані пені, штрафи тощо. Ці дані неможливо отримати в конфігурації "Зарплата + кадри для України". Саме тому ця звітність не включена до поставки конфігурації.
У другій редакції конфігурації "Бухгалтерський облік для бюджетних установ України", на жаль, не існує механізму для відображення операції ліквідації необоротних активів з отриманням ТМЦ, отриманих від ліквідації. Можливість реалізації цього механізму буде розглянута в наступних релізах.
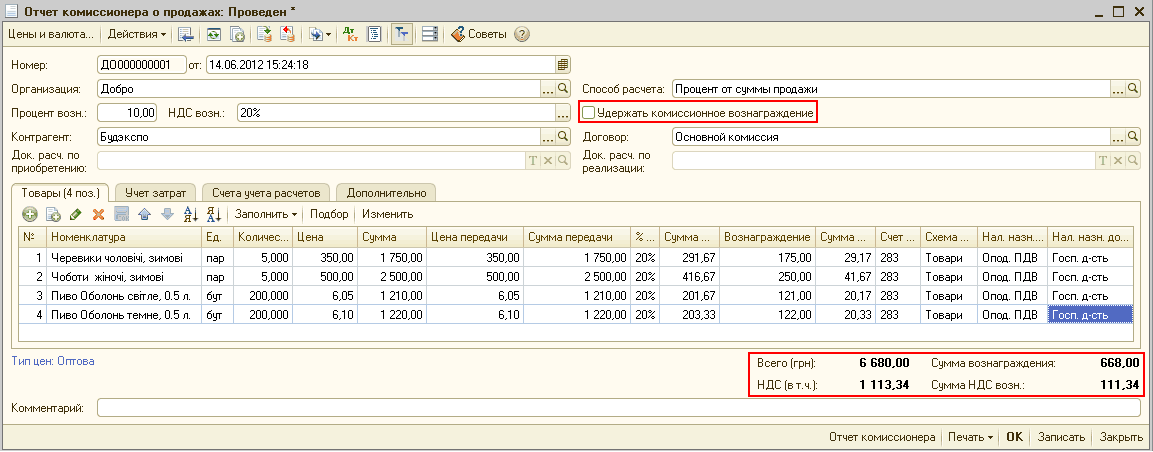
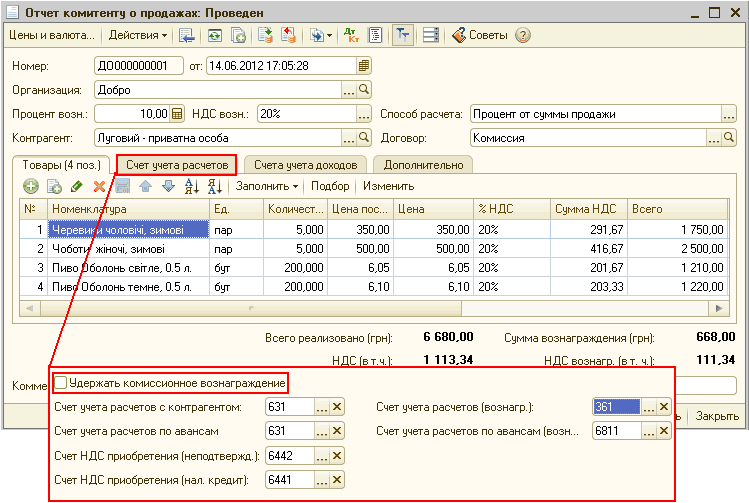
Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в межах договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок перерахованих комісіонеру авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)
Необхідність списання 50% придбаних паливно-мастильних матеріалів (ПММ), що використовуються для утримання, експлуатації та забезпечення основної діяльності, регламентується п.5.4.10 Закону про прибуток.
Можливість виплати заробітної плати за першу половину місяця, згідно із Законом України "Про внесення змін до деяких законодавчих актів України щодо строків виплати заробітної плати" від 23.09.2010 р. №2559-VІ реалізована в типових конфігураціях "Бухгалтерський облік для України, починаючи з релізу 7.70.280, "Виробництво + послуги + бухгалтерія для України", починаючи з релізу 7.70.031.
Якщо як кореспондуючий рахунок вказано рахунок 70, то документ "Прибутковий касовий ордер" і не повинен формувати проводки з ПДВ, вони повинні формуватися документом "Роздрібна накладна". Така можливість формування проводки з ПДВ документом "Прибутковий касовий одер" виникає лише в тому разі, якщо значення константи "Проводки по касі лише касовими ордерами" встановлено в значення "Ні", але в самому документі "Прибутковий касовий ордер" не встановлено прапорець "Лише зареєструвати". Але при цьому руйнується цілісність і логіка ведення ділянки продажу товарів у роздріб, прийнята в цій конфігурації (див. докладніше статтю "Відображення продажу в роздріб у конфігурації "Бухгалтерський облік для України"), до того ж проводки з ПДВ формуються з неправильною кореспонденцією — за дебетом рахунку 643, а не 702, як цього вимагають принципи ведення бухгалтерського обліку (виручка від реалізації товарів населенню за готівку та підприємствам і установам у відповідних продажних цінах за безготівковим розрахунком відображається за кредитом субрахунку 702 "Дохід від реалізації товарів". Сума податкових зобов'язань з ПДВ від обороту з продажу товарів (доходу) відноситься на дебет цього субрахунку. Сальдо субрахунку 702 "Дохід від реалізації товарів" показує суму чистого доходу роздрібної торгівлі).
Згідно з п.9 НП(С)БО 9 "Запаси", транспортно - заготівельні витрати (ТЗВ) повинні щомісяця розподілятися між сумою запасів на кінець звітного періоду та сумою запасів, що вибули у звітному місяці.
У статті описано порядок списання додаткового капіталу при вибутті ОЗ (продаж, списання) у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна для конфігурацій "Управління торговим підприємством для України", редакція 1.2. і "Управління виробничим підприємством для України", редакція 1.3.Приклад списання основного засобу. Приклад продажу основного засобу
Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в рамках договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок отриманих від комітента авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)
У цьому документі наведено “живий” приклад файлу обміну. Приклад коментується стандартним для мови xml способом. Файл містить опис завантажуваного документа “Прибутковий ордер”, усіх елементів довідників і документа "Договір", на які посилається цей документ.