В данной статье представлены рекомендации по проведению сверки взаиморасчетов с контрагентами. Методика, описанная в статье, моделировалась в конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0.
Методика, описанная в статье, моделировалась в конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0. Материал также актуален для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.
В статье описан механизм расчета единого социального взноса на фонд оплаты труда, в связи с вступлением в действие Закона № 77-VIII от 28.12.2014 г., реализованный в типовой конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0, начиная с версии 1.0.40. Статья также актуальна для типовой конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0, начиная с версии 1.0.45.
Приведенный в статье пример воспроизводился в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
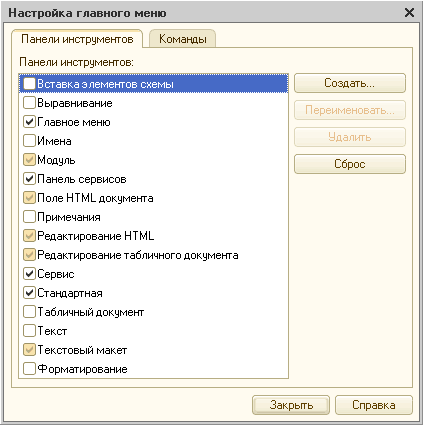
В конфигурации «Бухгалтерский учет для бюджетных учреждений Украины» версии 7.7 журнал кассовых документов можно было открыть кнопкой быстрого вызова на панели инструментов. После перехода на версию 8 пользователи сталкиваются с ситуацией, что кнопка быстрого вызова журнала кассовых документов отсутствует и это доставляет некоторые неудобства при работе с конфигурацией. В данной статье будет рассмотрен порядок действий, необходимый для добавления кнопки быстрого вызова «Кассовые документы».
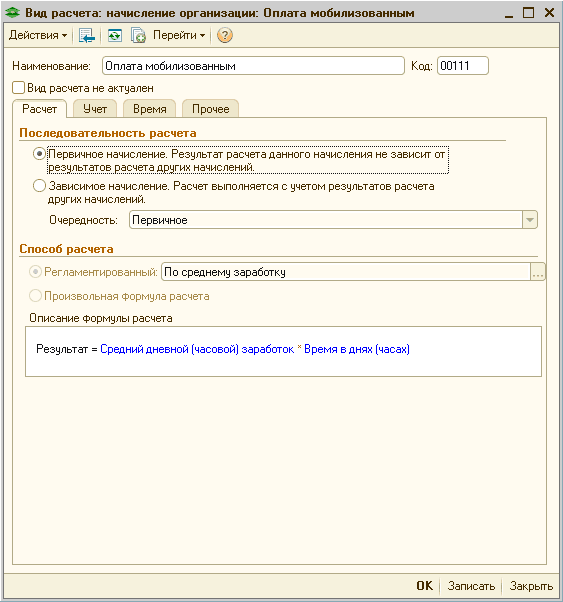
Приведенные в методиках рекомендации моделировались в конфигурации «Управление торговым предприятием для Украины», редакция 2.1, начиная с версии 1.2.29. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно письму Государственного комитета статистики от 04.07.2014 г. № 09.3-6/145-14 работники, которые проходят военную службу по призыву по мобилизации, не включаются в среднесписочную численность штатных работников.</li> <li>В соответствии со ст.119 КЗоТ работникам, призванным на военную службу по призыву во время мобилизации, на особый период, но не более одного года, гарантируется сохранение места работы, должности и среднего заработка.</li> <li>Начисление среднего заработка мобилизованным работникам осуществляется в соответствии с Порядком №100.</li> <li>В течение всего периода мобилизации показатель среднедневной заработной платы не может изменяться. Данные выводы сделаны на основании письма Минсоцполитики от 11.08.2014 г. №1146/13/84-14.</li> <li>В соответствии с пп.«и» пп.165.1.1 ст.165 НКУ в общий месячный (годовой) налогооблагаемый доход налогоплательщика не включается «сумма денежного довольствия (в том числе в натуральной форме), предоставляемого, военнослужащим, призванным на военную службу по призыву в связи с мобилизацией, в соответствии с Законом Украины «О социальной и правовой защите военнослужащих и членов их семей», и/или компенсационные выплаты из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву во время мобилизации, на особый период». Таким образом, указанные выплаты не облагаются НДФЛ.</li> <li>Согласно пп.1.7 п.16<sup>1</sup> подраздела 10 раздела ХХ «Переходные положения» НКУ освобождаются от налогообложения военным сбором доходы, которые в соответствии с разделом IV НКУ не включаются в общий налогооблагаемый доход физических лиц (не подлежат налогообложению, облагаются по нулевой ставке), кроме доходов, указанных в пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 НКУ. Поскольку указанные выплаты в соответствии с пп.«и» пп.165.1.1 ст.165 НКУ не облагаются НДФЛ, следовательно, они не подлежат обложению военным сбором.</li> <li>Средний заработок, компенсируемый из бюджета мобилизованным работникам, в отчете по форме № 1ДФ отражается с признаком «128» (соцвыплаты из бюджета).</li> <li>Согласно ч.7 ст.7 Закона Украины от 08.07.2010 г. № 2464-VI «О сборе и учете единого взноса на общеобязательное государственное социальное страхование» не начисляется на выплаты и не удерживается единый взнос с выплат, которые компенсируются из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву по мобилизации, на особый период.</li> <li>Согласно с Порядком от 14.04.2015 г. № 435 «Об утверждении Порядка формирования и представления страхователями отчета относительно сумм начисленного единого взноса на общеобязательное государственное социальное страхование», в отчете по ЕСВ средний заработок, компенсируемый из бюджета, отражается в таблице 6 отдельной строкой с кодом категории застрахованного лица 48.</li> </ol>
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
Приведенные в статье примеры моделировались в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
Статья актуальна для конфигураций «Зарплата и кадры для бюджетных учреждений Украины» (редакция 1.0) и «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
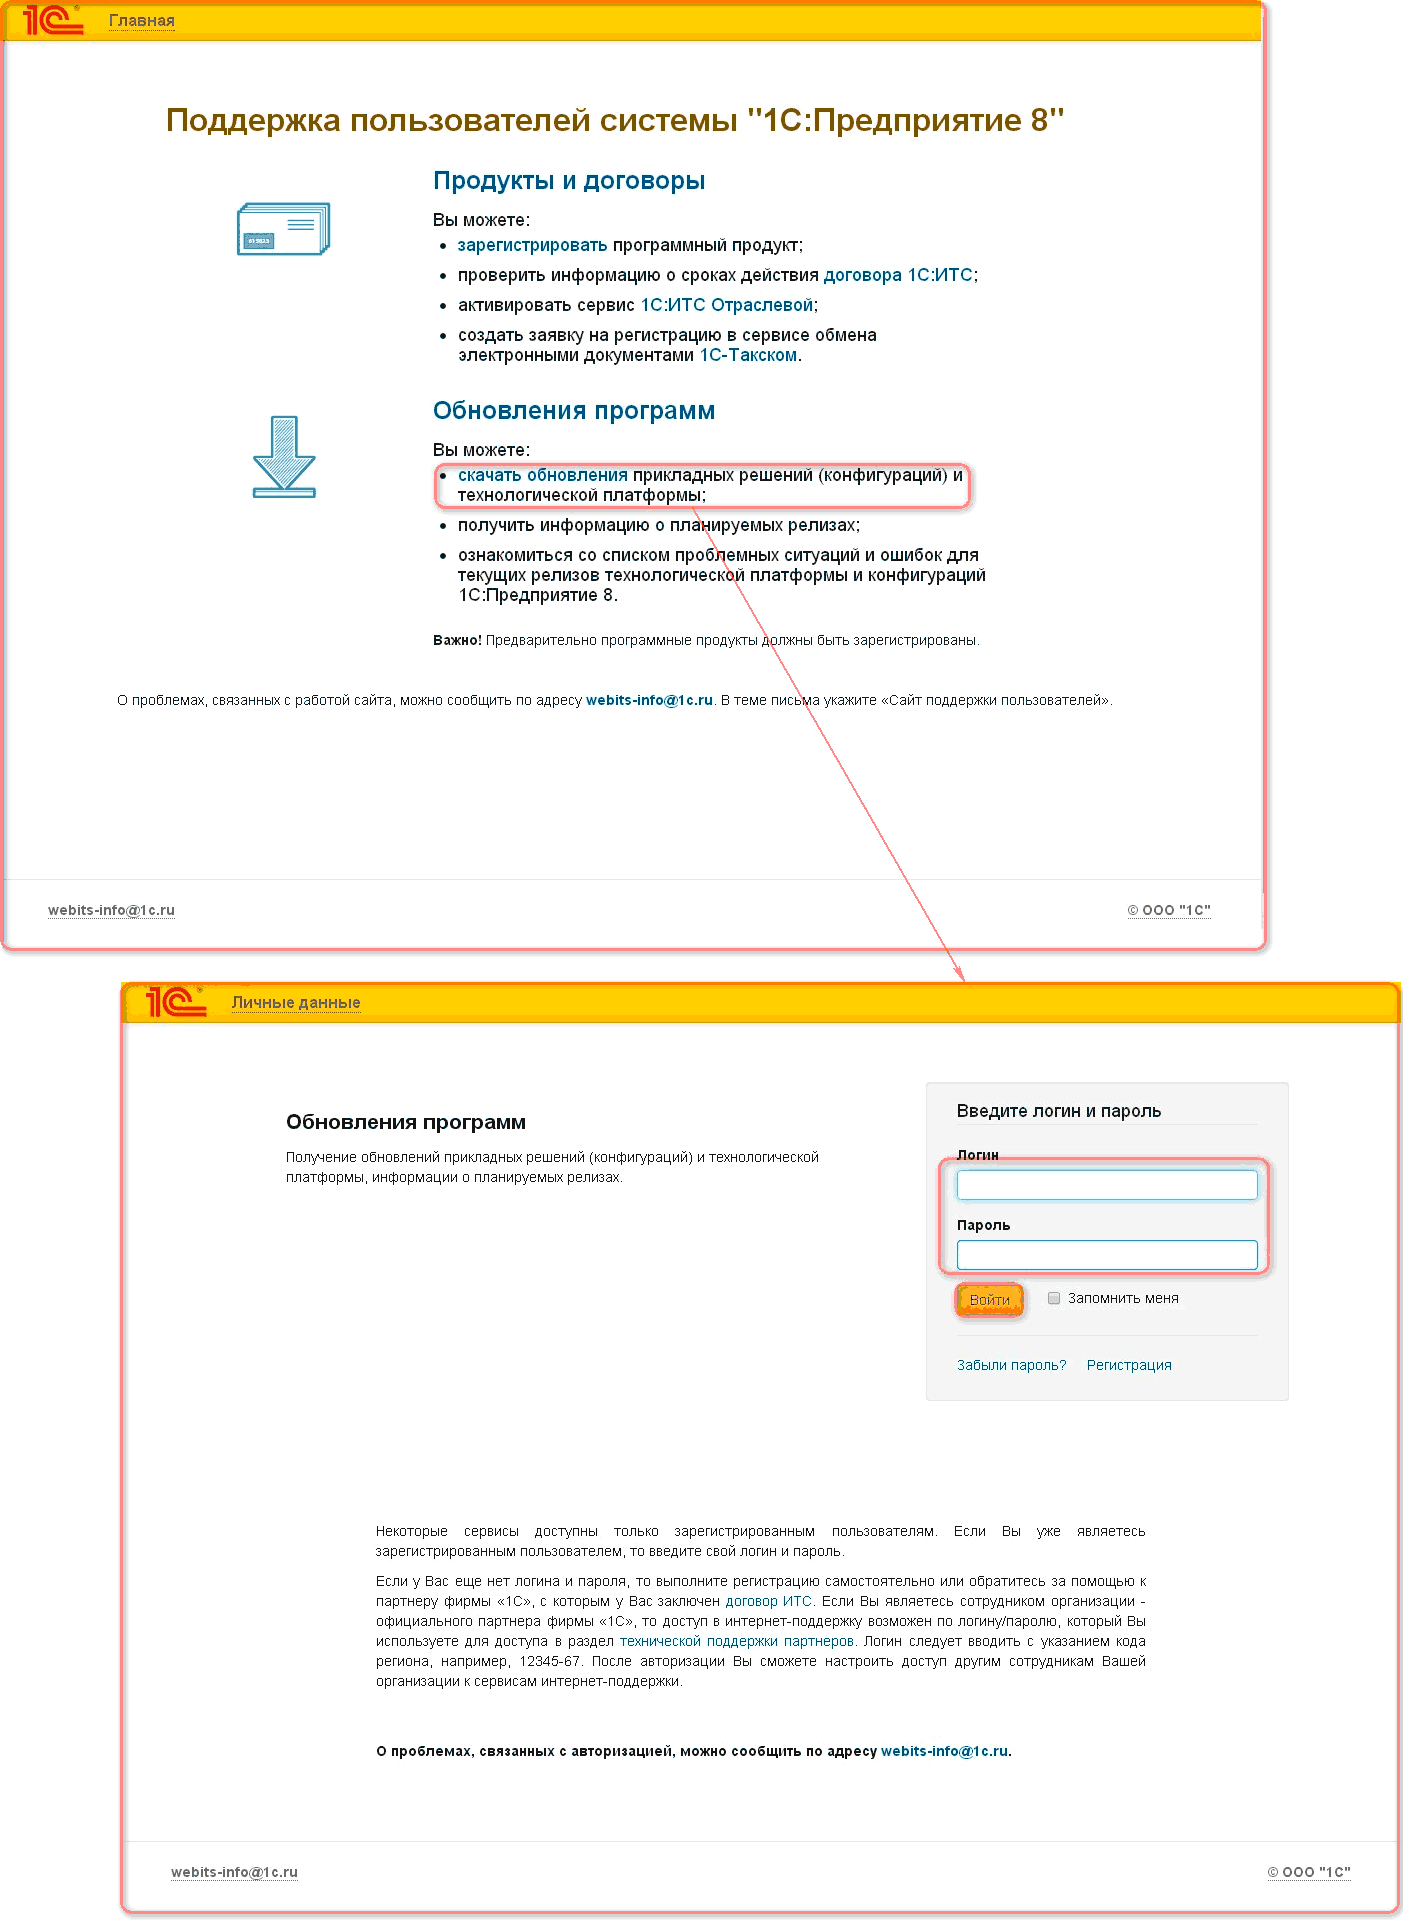
В данной статье рассмотрена методика обновления информационной базы конфигурации «Бухгалтерия для Украины», редакция 1.2 через конфигуратор. Статья также актуальна для основных хозрасчетных и бюджетных конфигураций.
Приведенные в методиках рекомендации моделировались в конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. Методика актуальна для конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0.