Товарно-денежные отношения
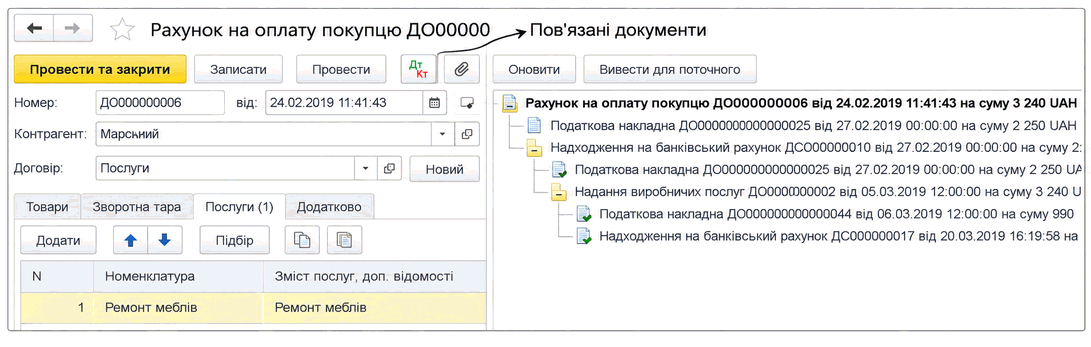
Описано ведение взаиморасчетов с контрагентами в разрезе договоров и документов расчетов. Пояснены оформление счета и оплаты, а также зависимость дат документов от фактических хозяйственных событий.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано ведение взаиморасчетов с контрагентами в разрезе договоров и документов расчетов. Пояснены оформление счета и оплаты, а также зависимость дат документов от фактических хозяйственных событий.
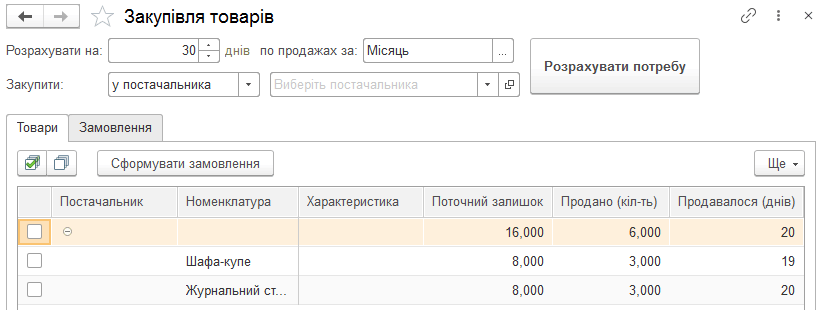
ЧитатьОписана обработка Закупка товаров в BAS Малый бизнес: расчет потребности по статистике продаж, настройка отбора товаров и формирование заказов поставщикам.
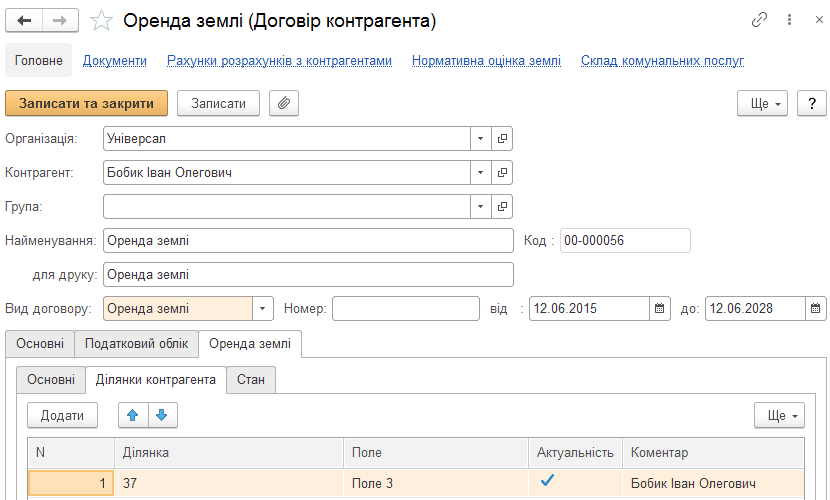
ЧитатьОписано ведение договоров аренды земли, заполнение нормативной оценки и параметров выплат. Рассмотрено оформление акта приема - передачи и передачи прав и взаиморасчетов по паю.. Ведение договоров аренды земли. Акт приема - передачи. Передача пая
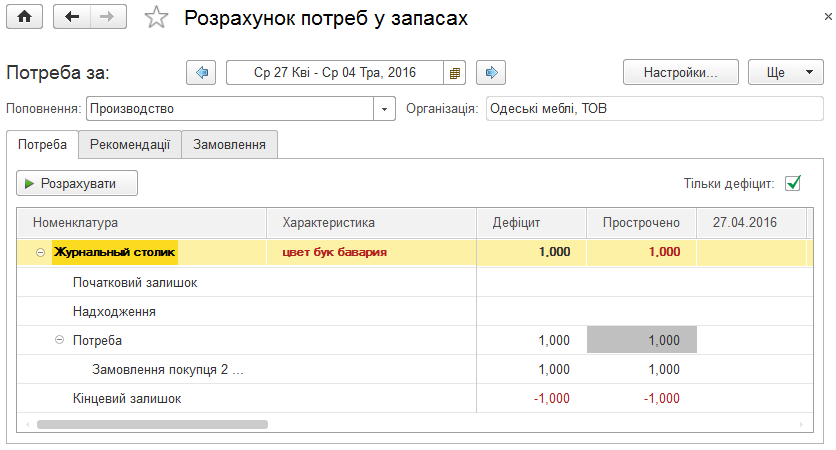
ЧитатьОписана обработка расчёта потребностей в запасах, просмотр дефицита и рекомендаций по пополнению. Приведены правила автоматического формирования заказов по способам пополнения.
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины», редакция 1.2.
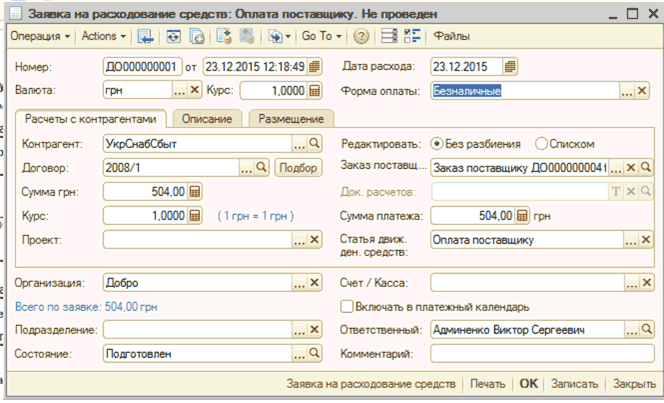
ЧитатьФинансовые менеджеры на основании заказа поставщику должны оформить заявку на расходование денежных средств и включить ее в платежный календарь.
ЧитатьВиды операций с заказами и виды договоров
ЧитатьРегистрация договора с комиссионером осуществляется обязательно с видом "С комиссионером" (в системе комиссионер идентифицируется как "покупатель").
Читатьознакомившись с данным текстом, научитесь оформлять документ поступление товаров и услуг, а также оформлять и поступление товаров, принятых на комиссию от комитента.
ЧитатьДля задания параметров запроса, исполняемого при помощи V8DbCommand , используется коллекция Parameters этого объекта.Пример
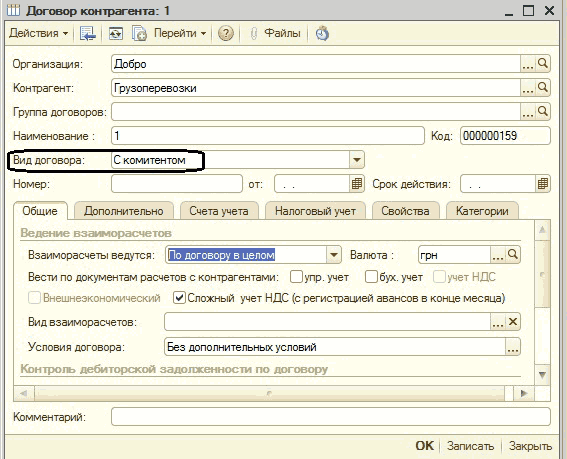
ЧитатьВид договора "С комитентом" оформляется в системе при поступлении товара на комиссию.
Читатьознакомившись с данным текстом, вы узнаете про анализ задолженности в отчете "Задолженность по контрагентам", а также о расчете задолженности в отчете.
Читать