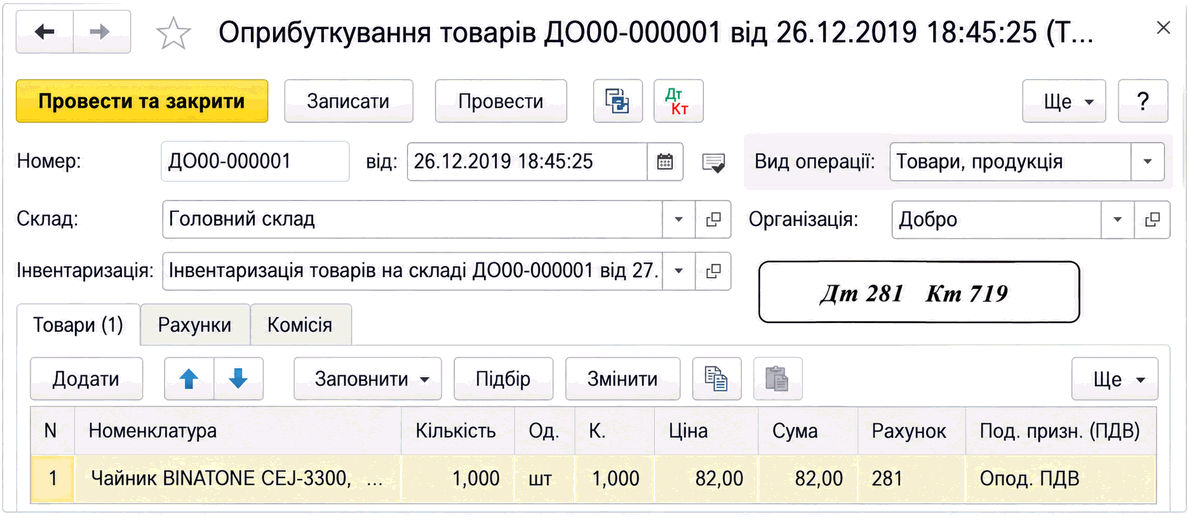
Оприбуткування запасів
Документ «Оприбуткування товарів» застосовують для зарахування надлишків та інших запасів на баланс підприємства. Матеріал описує заповнення документа, податкові параметри, рахунки доходів і відображення проводок.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Документ «Оприбуткування товарів» застосовують для зарахування надлишків та інших запасів на баланс підприємства. Матеріал описує заповнення документа, податкові параметри, рахунки доходів і відображення проводок.
ЧитатиЯк навчитися бачити за окремими накладними, банківськими операціями та записами в BAS єдиний обліковий цикл: розбираємо десять взаємопов’язаних подій умовного малого ТОВ, виправляємо помилку в аналітиці, закриваємо місяць і звіряємо контрольні суми перед підготовкою звітності.. Чому первинку, проведення і звітність недостатньо вчити окремо. Вихідні умови кейсу. Десять подій одного місяця. Чотири звіряння і виправлення закладеної помилки. Що перевірити до і після закриття місяця у BAS. Як облікові дані переходять у звітність. Підсумкова карта: від документа до звітності. Контрольні суми завершеного кейсу. Коли кейс справді виконано
ЧитатиНаскрізний навчальний кейс показує, як відрізнити господарську подію від паперового та програмного документа, перевірити контрагента й договір, пройти шлях від рахунку і видаткової накладної до оплати, зрозуміти логіку проведень та знайти причину неправильних взаєморозрахунків.. 1. Подія, первинний документ і запис у програмі — не одне й те саме. 2. Вихідні умови навчального кейсу. 3. Контрагент і договір: спочатку аналітика, потім документи. 4. Ланцюжок продажу: рахунок → видаткова накладна → оплата. 5. Логіка проведень у межах кейсу. 6. Як зіставити виписку, реалізацію та взаєморозрахунки. 7. Наскрізна таблиця контролю. 8. Якщо документ є, а підсумок неправильний. 9. Чекліст перед закриттям місяця
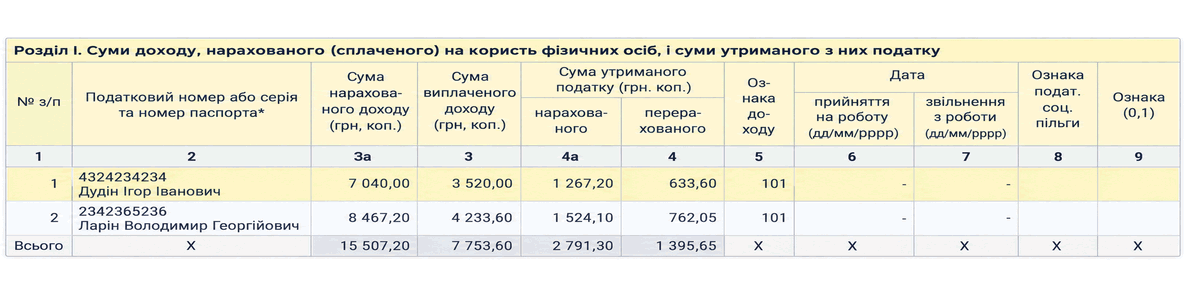
ЧитатиРегламентований звіт з ПДФО заповнюється за даними документів нарахування зарплати та платіжних відомостей. Описано, які суми доходу й податку потрапляють до відповідних граф звіту.
ЧитатиУ статтi розглянуто основнi поняття i етапи розвитку iнформацiйних технологiй, особливостi автоматизованих систем у бухгалтерському облiку, їх класифiкацiю та значення для сучасних пiдприємств.Поняття iнформацiйної технологiї. Автоматизована iнформацiйна технологiя (АIТ). Основнi перiоди розвитку iнформацiйних технологiй. Поняття iнформацiйної системи. Призначення бухгалтерських iнформацiйних систем. Класифiкацiя iнформацiйних систем на пiдприємствi. Сутнiсть комп’ютерної iнформацiйної системи пiдприємства. Висновки
ЧитатиРозміри ставок податку на прибуток підприємств перелічені в загальній нормі – ст.151 ПКУ, яка застосовується з урахуванням п.10 підрозділу 4 розділу XX Перехідні положення ПКУ. У цій самій статті зазначені окремі платники податків, до прибутку (об’єкта оподаткування) яких застосовуються певні ставки (докладніше див. Ставки податку та порядок обчислення податку).Загальні положення. Правила застосування ставки податку на прибуток у розмірі 0%. Використання вивільнених коштів. Облік і звітність
ЧитатиВизначення терміна <b><i>сумнівна заборгованість</i></b> відсутнє в ПКУ. Підпункт 14.1.84 ст.14 ПКУ дозволяє використовувати терміни для цілей розділу III Податок на прибуток підприємств цього Кодексу у значеннях, визначених <i>Законом України "Про бухгалтерський облік та фінансову звітність в Україні" і національними та міжнародними положеннями (стандартами) фінансової звітності, національними положеннями (стандартами) бухгалтерського обліку</i>.Загальні положення. Сумнівна заборгованість. Безнадійна заборгованість
Читати<b>Прострочена дебіторська заборгованість</b> — сума дебіторської заборгованості, що виникає на 30 день після закінчення терміну обов’язкового платежу згідно з укладеними договорами або якщо дата платежу не визначена після виписування рахунку на оплату (п. 1.2 Порядку бухгалтерського обліку окремих активів та зобов’язань бюджетних установ, затвердженого наказом Міністерства фінансів України від 02.04.2014 № 372, далі — Порядок № 372).Чи можна у формі № 7д, № 7м показувати прострочену дебіторську заборгованість?
ЧитатиПодаток на доходи фізичних осіб (ПДФО) <b><i>є загальнодержавним податком</i></b>, який справляється (утримується) з доходів, що виплачуються (нараховуються, надаються) фізичним особам.Загальні положення
ЧитатиПорядок заповнення рядків <b><i>Звіту про фінансові результати (Форма № 2-м)</i></b> з використанням інформації, узагальненої на рахунках <i>загального (гр. 3)</i> та <i>спрощеного Плану рахунків (гр. 4)</i>, наведено в таблиці.Документи
ЧитатиУ цьому випадку слід вручну додати запис з кодом "126", вказати ставки ПДФО та спосіб відображення в регл. обліку.
Читати<b><i>Податкова декларація, розрахунок</i></b> – це документ, що подається платником податків контролюючому органу у строки, встановлені законом, на підставі якого здійснюється нарахування та/або сплата податкового зобов’язання, або документ, що свідчить про суми доходу, нарахованого (виплаченого) на користь платників податків – фізичних осіб, суми утриманого та/або сплаченого податку (п.46.1 ст.46 ПКУ).Загальні положення. Склад Декларації. Строки подання Декларації та сплати податку. Порядок подання Декларації. Порядок складання Декларації. Декларація. Додаток ІД. Додаток СБ. Додаток ЦП. Додаток ІВ. Додаток АМ. Додаток ВО. Додаток ТП. Додаток ПЗ. Додаток ПН. Додаток АВ. Приклад складання Декларації за 2012 рік. Документи
Читати