Регистрация прочих доходов физлиц
Описана регистрация доходов физических лиц вне трудовых отношений документом «Регистрация прочих доходов физлиц», выбор вида дохода, налогообложение и подбор физических лиц.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описана регистрация доходов физических лиц вне трудовых отношений документом «Регистрация прочих доходов физлиц», выбор вида дохода, налогообложение и подбор физических лиц.
ЧитатьСтатья объясняет, почему суммы доходов и затрат в бухгалтерском и налоговом учете могут различаться, и как в проводках отражается реквизит «Сумма (н/у)».
ЧитатьОписаны настройки видов доходов и льгот НДФЛ, автоматическое исчисление налога и операции его перерасчета. Также приведены документы и отчеты для учета НДФЛ и военного сбора.. Настройка расчета НДФЛ. Виды доходов по НДФЛ. Льготы по НДФЛ. Исчисление налога. Перерасчет и другие операции по НДФЛ. Отчетность по налогу на доходы физических лиц
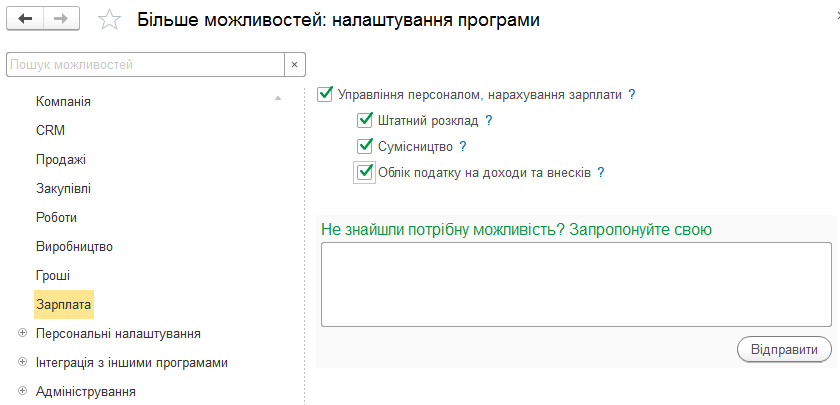
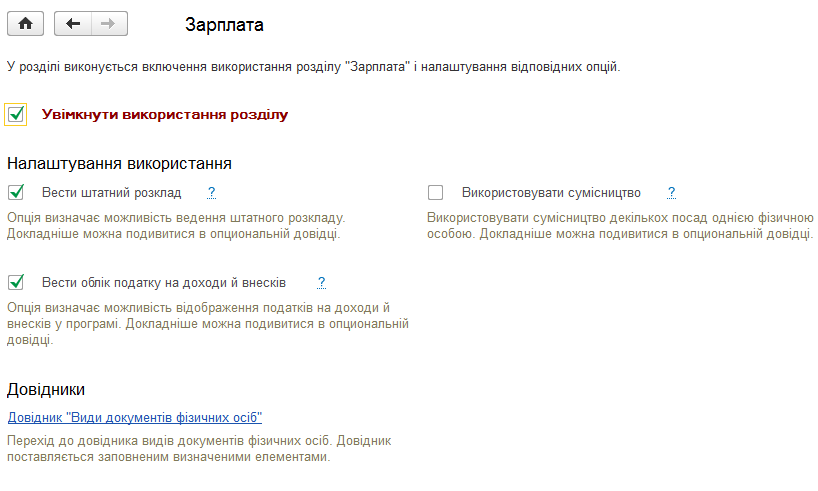
ЧитатьОписаны настройки кадрового учета и расчетов заработной платы, а также доступ к справочникам должностей и видов рабочего времени в BAS Малый бизнес.. Должности. Виды рабочего времени
ЧитатьОписаны настройки кадрового учета и расчетов заработной платы, а также назначение и доступ к справочникам должностей, видов рабочего времени и документов физических лиц.. Должности. Виды рабочего времени. Виды документов физических лиц
ЧитатьПланирование расхода денежных средств осуществляется в соответствии с датами поступления, которые указаны в заказах поставщикам. То есть, для планирования будущих расходов можно оформить документ "Заказ поставщику", в котором на закладке "Товары" указать услуги, статьи расходов, на которые они должны быть отнесены и аналитику расходов. В поле "Дата поступления" необходимо указать предположительную дату оплаты данной услуги. Документ должен быть проведен в статусе "Подтвержден".
ЧитатьПорядок заполнения строк <b><i>Отчета о финансовых результатах (Форма № 2-м)</i></b> с использованием информации, обобщаемой на счетах <i>общего (гр. 3)</i> и <i>упрощенного Плана счетов (гр. 4)</i>, приведен в таблице.Документы
ЧитатьСуммы эквайринговой комиссии в документах "Отчет банка по эквайрингу" необходимо отражать по специально созданной статье расходов, которая указывается на закладке "Эквайринговая комиссия", например "Процент комиссии". В этом случае данные по расходам можно увидеть в отчете "Доходы и расходы", с отбором по конкретной статье расходов.
ЧитатьВ соответствии с пп.б п.176.2 ст.176 НКУ <b><i>налоговый агент обязан представлять налоговый расчет</i></b> суммы дохода, начисленного (уплаченного) в пользу плательщиков налога, а также суммы удержанного из них налога контролирующему органу по месту своего расположения.Общие положения. Сроки представления. Порядок представления. Порядок составления. Документы
ЧитатьРаботодатель плательщика налога (налоговый агент) обязан осуществить, в том числе по месту применения налоговой социальной льготы (НСЛ), перерасчет суммы доходов, начисленных такому плательщику налога в виде заработной платы, а также суммы предоставленной НСЛ (пп.169.4.2 ст.164 НКУ):Общие положения. Порядок проведения перерасчета. Результаты перерасчета
ЧитатьВ бухгалтерском учете, согласно НП(С)БУ 15, ведется следующая классификация доходов, базирующаяся на соответствующих счетах 7-го класса:Общие положения. Классификация доходов. Дата возникновения доходов
ЧитатьДокумент "Определение финансовых результатов" (меню "Операции" —” "Закрытие периода" —” "Определение финансовых результатов") служит для определения финансового результата деятельности предприятия путем закрытия доходов и расходов, а также для формирования остатка нераспределенной прибыли (непокрытого убытка). Документ рекомендуется проводить в конце месяца, после отражения всех хозяйственных операций, влияющих на доходы и расходы, включая расходы по налогу на прибыль.
Читать