Реєстрація інших доходів фізичних осіб
Описано реєстрацію доходів фізичних осіб поза трудовими відносинами документом «Реєстрація інших доходів фізосіб», вибір виду доходу, оподаткування та добір фізичних осіб.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано реєстрацію доходів фізичних осіб поза трудовими відносинами документом «Реєстрація інших доходів фізосіб», вибір виду доходу, оподаткування та добір фізичних осіб.
ЧитатиСтаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
ЧитатиОписано налаштування видів доходів і пільг ПДФО, автоматичне обчислення податку та операції його перерахунку. Також наведено документи й звіти для обліку ПДФО та військового збору.. Налаштування розрахунку ПДФО. Види доходів з ПДФО. Пільги з ПДФО. Обчислення податку. Перерахунок та інші операції з ПДФО. Звітність з податку на доходи фізичних осіб
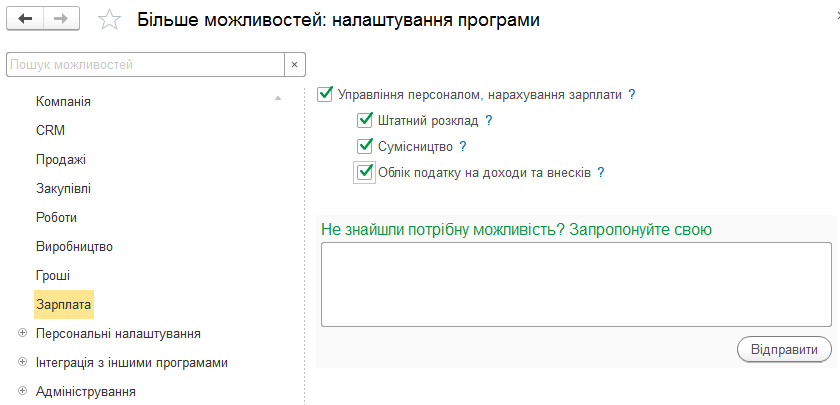
ЧитатиОписано налаштування кадрового обліку та розрахунків заробітної плати, а також доступ до довідників посад і видів робочого часу в BAS Малий бізнес.. Посади. Види робочого часу
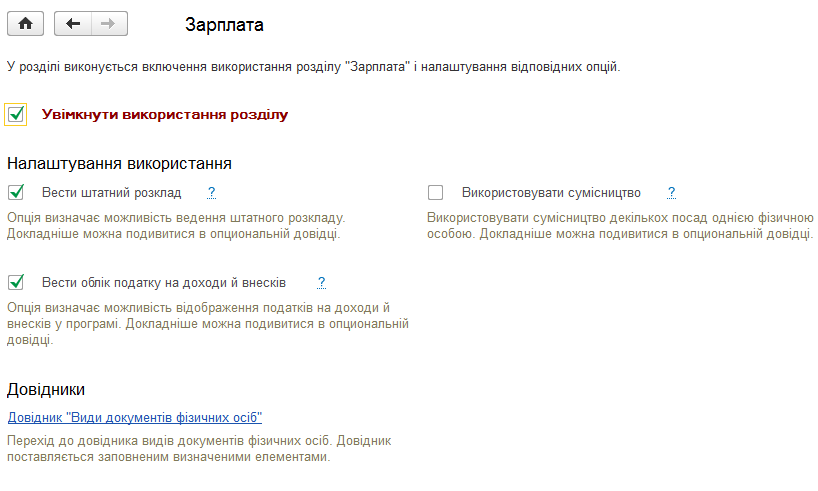
ЧитатиОписано налаштування кадрового обліку та розрахунків заробітної плати, а також призначення і доступ до довідників посад, видів робочого часу та документів фізичних осіб.. Посади. Види робочого часу. Види документів фізичних осіб
ЧитатиПланування витрат грошових коштів здійснюється відповідно до дат надходження, які зазначені в замовленнях постачальникам. Тобто для планування майбутніх витрат можна оформити документ "Замовлення постачальнику", у якому на вкладці "Товари" зазначити послуги, статті витрат, на які вони мають бути віднесені, та аналітику витрат. У полі "Дата надходження" необхідно зазначити передбачувану дату оплати цієї послуги. Документ має бути проведений у статусі "Підтверджено".
ЧитатиПорядок заповнення рядків <b><i>Звіту про фінансові результати (Форма № 2-м)</i></b> з використанням інформації, узагальненої на рахунках <i>загального (гр. 3)</i> та <i>спрощеного Плану рахунків (гр. 4)</i>, наведено в таблиці.Документи
ЧитатиСуми еквайрингової комісії в документах "Звіт банку з еквайрингу" необхідно відображати за спеціально створеною статтею витрат, яка зазначається на вкладці "Еквайрингова комісія", наприклад "Відсоток комісії". У цьому разі дані щодо витрат можна побачити у звіті "Доходи і витрати", з відбором за конкретною статтею витрат.
ЧитатиВідповідно до пп.б п.176.2 ст.176 ПКУ <b><i>податковий агент зобов'язаний подавати податковий розрахунок</i></b> суми доходу, нарахованого (сплаченого) на користь платників податку, а також суми утриманого з них податку контролюючому органу за місцем свого розташування.Загальні положення. Строки подання. Порядок подання. Порядок складання. Документи
ЧитатиРоботодавець платника податку (податковий агент) зобов'язаний здійснити, у тому числі за місцем застосування податкової соціальної пільги (ПСП), перерахунок суми доходів, нарахованих такому платнику податку у вигляді заробітної плати, а також суми наданої ПСП (пп.169.4.2 ст.164 ПКУ):Загальні положення. Порядок проведення перерахунку. Результати перерахунку
ЧитатиУ бухгалтерському обліку, згідно з НП(С)БО 15, ведеться така класифікація доходів, що базується на відповідних рахунках 7-го класу:Загальні положення. Класифікація доходів. Дата виникнення доходів
ЧитатиДокумент "Визначення фінансових результатів" (меню "Операції" —” "Закриття періоду" —” "Визначення фінансових результатів") служить для визначення фінансового результату діяльності підприємства шляхом закриття доходів і витрат, а також для формування залишку нерозподіленого прибутку (непокритого збитку). Документ рекомендується проводити наприкінці місяця, після відображення всіх господарських операцій, що впливають на доходи і витрати, включаючи витрати з податку на прибуток.
Читати