познаете основные назначения подсистемы взаиморасчетов, и по каким принципам она основана. Поймете, по каким принципам ведется учет взаиморасчетов с контрагентами в рамках типовой конфигурации. А также увидите разницу между учетом фактической и прогнозируемой задолженности.Концепция подсистемы. Учет фактической и прогнозируемой задолженности.
Согласно Приказу ГНАУ N 112 от 28.02.2011 р "Про затвердження Порядку обліку покупців, що отримали гарантійну заміну товарів або послуги з гарантійного ремонту (обслуговування)" (далее Приказ №112), в случае поставки товара(услуг) ненадлежащего качества покупатель может такой товар вернуть и потребовать денежное возмещение. Обращаем внимание, что этот порядок распространяется на товары, услуги по ремонту (обслуживанию), на которые установлены гарантийные сроки, которые на данный момент не истекли (п. 4 Приказа №112).
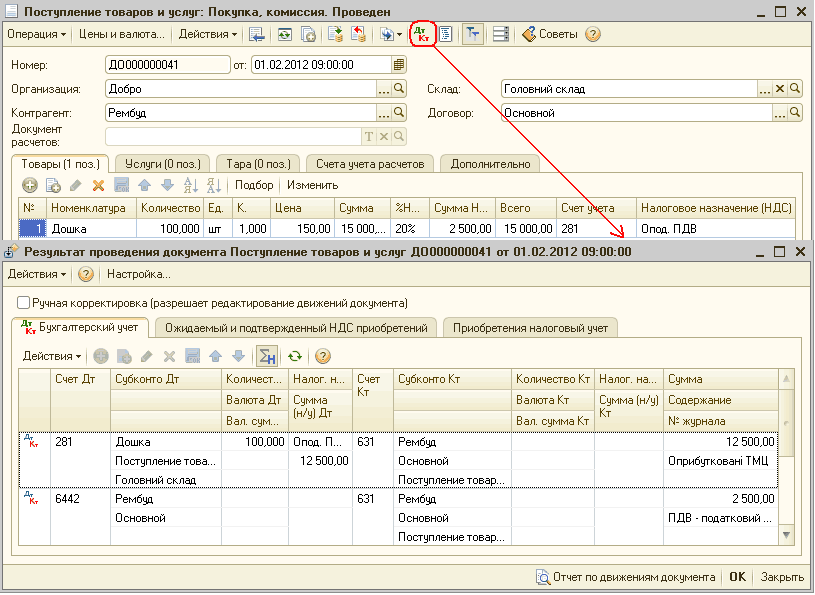
По текущей схеме проведения по взаиморасчетам, документ, который указан в качестве расчетного документа, может появиться только в проводках по закрытию аванса (долга). Если долга (аванса) выбранному по расчетному документу нет, всегда формируется проводка с текущим документом в качестве расчетного.
В этом документе идет речь, о различных приемах отражения хозяйственных операций, изменяющих взаиморасчеты с контрагентами и операциях с поставщиками.Отражение взаиморасчетов с поставщиками
В этой теме описывается, какие другие варианты можно применить для изменения расчетного сальдо в рамках любого договора, такие как: отражение операций зачета встречный требований, уступки требований и списание безнадежной задолженности. Кроме отражения хозяйственных операций, связанных с получением/продажей товаров, оборудования услуг и оплаты за них, в типовом решении программы 1С предусмотрены и другие варианты изменения расчетного сальдо в рамках любого договора - отражение операций зачета встречных требований, уступки требований, списания безнадежной задолженности и т. д. При работе с документом "Корректировка долга", для получения подробной справочной информации по каждому виду операции можно воспользоваться контекстно-зависимой справочной информацией, нажав на кнопку "Ч" в правом верхнем углу формы документа.Взаимозачет. Перенос задолженности. Изменение (формирование) задолженности. Списание безнадежной задолженности
В данном разделе рассматриваются вопросы, связанные с оформлением документов по операциям с возвратной тарой. Приведенные в разделе методики моделировались с использованием конфигурации "Управление торговлей для Украины", релиз 2.3.3.4. Данные методики применимы также для конфигурации "Управление производственным предприятием для Украины", редакция 1.2.Поступление тары от поставщика с условием возврата. Передача покупателю тары с условием возврата. Возврат тары покупателем. Возврат тары поставщику. Списание испорченной тары. Анализ данных
Валютные курсы берутся по умолчанию на ту дату, когда осуществляются операции из соответствующего регистра сведений. Вместе с тем, курс и кратность валюты для пересчета суммы операции из валюты взаиморасчетов в валюту управленческого учета, могут быть указаны пользователем непосредственно в самой хозяйственной операции ("Цены и валюта" - "Курс взаиморасчетов" и "Кратность взаиморасчетов"). Другими словами, курс, по какому считается долг по сделке, - договорной. Но такие исключения должны быть оправданными, поскольку в типовой конфигурации нельзя управлять соответствующими реквизитами в формах денежных документов.Механизмы учета задолженности
В рамках данной статьи мы не будет рассматривать все нюансы расчетов векселями, рассмотрим только самый простой пример погашения задолженности перед поставщиком при помощи векселя. Примеры, приведенные в статье, смоделированы на типовой конфигурации "Бухгалтерия для Украины", редакция 1.2.
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Пример. Предварительные действия. Порядок оформления операции взаимозачета
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).ПРИМЕР. Общая информация. 1. Погашение задолженности кредитору, обеспеченной договором поручительства. 2. Перенос задолженности на должника. 2.1 Флаг «Не переносить НО (НК)» не установлен – налоговая накладная будет выписана от основного должника. 2.2. Флаг «Не переносить НО (НК)» установлен – налоговая накладная будет выписана от основного кредитора. 3. Оплата от должника ООО «Вест Трейд» по договору поручительства. 4. Анализ состояния взаиморасчетов с контрагентами. 5. Отражение учета услуг поручительства