Порядок учета расходов на улучшение и ремонт основных средств регулируется п.14 и п.15 НП(С)БУ 7 и зависит от характера осуществляемых ремонтных работ и от их будущего экономического эффекта.
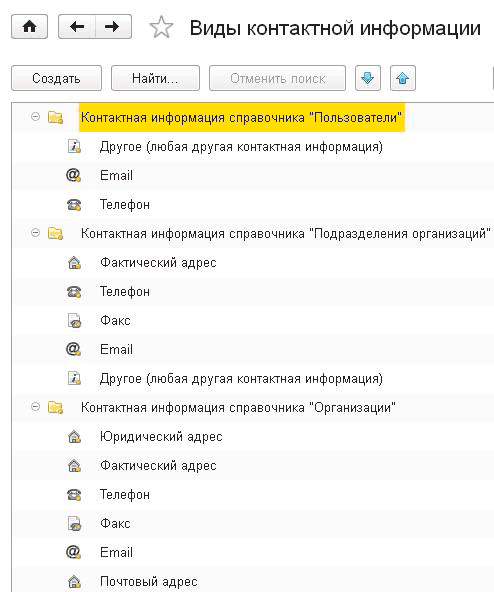
Форма общих настроек (раздел "Администрирование") позволяет задать общие настройки для информационной базы:Форма общих настроек. Виды контактной информации. Дополнительные реквизиты и сведения
В соответствии с пп.б п.176.2 ст.176 НКУ <b><i>налоговый агент обязан представлять налоговый расчет</i></b> суммы дохода, начисленного (уплаченного) в пользу плательщиков налога, а также суммы удержанного из них налога контролирующему органу по месту своего расположения.Общие положения. Сроки представления. Порядок представления. Порядок составления. Документы
НП(С)БУ 25 устанавливает содержание, форму, принципы и порядок составления финансовой отчетности субъектов малого предпринимательства (кроме предприятий, составляющих отчетность по международным стандартам).Общие требования к финансовой отчетности субъектов малого предпринимательства. Документы
В соответствии с подпунктом 168.1.1 раздела IV Налогового кодекса Украины (НК), налоговый агент, начисляющий (выплачивающий, предоставляющий) налогооблагаемый доход в пользу налогоплательщика, обязан удерживать налог из суммы такого дохода за его счет, используя ставку налога, определенную в статье 167 НК. Налог уплачивается (перечисляется) в бюджет при выплате налогооблагаемого дохода единым платежным документом. А платежные документы на выплату дохода принимаются только при условии одновременного представления расчетного документа на перечисление налога в бюджет.На конец квартала учреждение имело суммы выплат по листкам нетрудоспособности, не выплаченные Фондом социального страхования по временной потере трудоспособности. Как правильно отражать такие выплаты в Форме 1ДФ?
Справку о доходах можно сформировать с помощью одноименного документа "Справка о доходах" (меню "Работники" – "Справка о доходах работника"). Этот документ позволяет формировать для работников организаций справки о суммах доходов и удержаний за произвольный период времени одного из следующих видов:
В случае расторжения договора о закупке в соответствии с частью первой статьи 10 Закона Украины «Об осуществлении государственных закупок» от 01.06.2010 № 2289-VI бюджетное учреждение как заказчик должно составить <b>отчёт об исполнении договора</b> и подать такой отчёт для обнародования на веб-портале Уполномоченного органа в течение трёх рабочих дней со дня расторжения договора.В марте 2015 года учреждение провело тендерную закупку на потребление природного газа и заключило с поставщиком договор на сумму 239 646,54 грн. Из этой суммы оно использовало только 150 856,48 грн. Поскольку в июле 2015 года от поставщика поступило предупреждение о досрочном расторжении договора и заключении договора с другим учреждением, имеющим лицензию на право осуществления хозяйственной деятельности по поставке природного газа. Должно ли учреждение обнародовать на веб-портале информацию о расторжении договора и проводить в дальнейшем тендерную процедуру на остаточную сумму (88 790,06 грн.)?
Распорядители и получатели средств государственного и местных бюджетов, находящиеся на казначейском обслуживании (<i>далее</i> — распорядители бюджетных средств), осуществляют регистрацию обязательств в органах Государственной казначейской службы Украины (<i>далее</i> — Казначейство) в соответствии с требованиями Порядка регистрации и учета бюджетных обязательств распорядителей бюджетных средств и получателей бюджетных средств в органах Государственной казначейской службы Украины, утвержденного приказом Минфина от 02.03.2012 № 309 (далее — Порядок № 309). Бюджетное учреждение (распорядитель бюджетных средств) подписало акт приемки выполненных строительных работ (ф. № КБ-2) и справку о стоимости выполненных строительных работ (ф. № КБ-3) в декабре 2012 года, но оплату по ним не осуществило. Обязаны ли органы Казначейства оплатить кредиторскую задолженность по таким документам в следующем бюджетном периоде?
Выбор подарка для девушки или женщины – дело увлекательное, но при этом очень ответственное. Вариантов существует великое множество, но ведь главное в этом деле – угодить той, кому этот подарок будет преподнесен.
Более подробно о дополнительных возможностях отчетов для пользователей конфигурации "Бухгалтерия для Украины" (редакция 1.2) описано в статье "Отчеты по расчету зарплаты".
<b>Да</b>, должен. И вот почему.Работник учреждения представил в бухгалтерию отчет об использовании средств, выданных на командировку или под отчет. Однако этот работник в установленный законодательством срок не вернул ту часть выданной ему суммы аванса, которую он не использовал. Должен ли бухгалтер для удержания НДФЛ увеличивать сумму невозвращенной части аванса на коэффициент?