Описаны классификация клиентов по источникам обращения, предварительная регистрация потенциальных клиентов и использование задач с оповещениями для передачи и контроля исполнения поручений.. Классификация событий по источникам обращения. Задачи с оповещениями
АВС-классификация покупателей выполняется по сумме выручки или прибыли за выбранный период. Результаты распределения по классам сохраняются в документе для последующего анализа.
<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств
ABC-анализ позволяет классифицировать ресурсы предприятия по степени их важности. В его основе лежит принцип Парето, согласно которому 20 % всех товаров дают 80 % оборота. ABC-анализ - это анализ товарных запасов путем деления на три категории. Применительно к анализу продаж эта классификация будет выглядеть следующим образом:Последовательность действий при проведении АВС-анализа
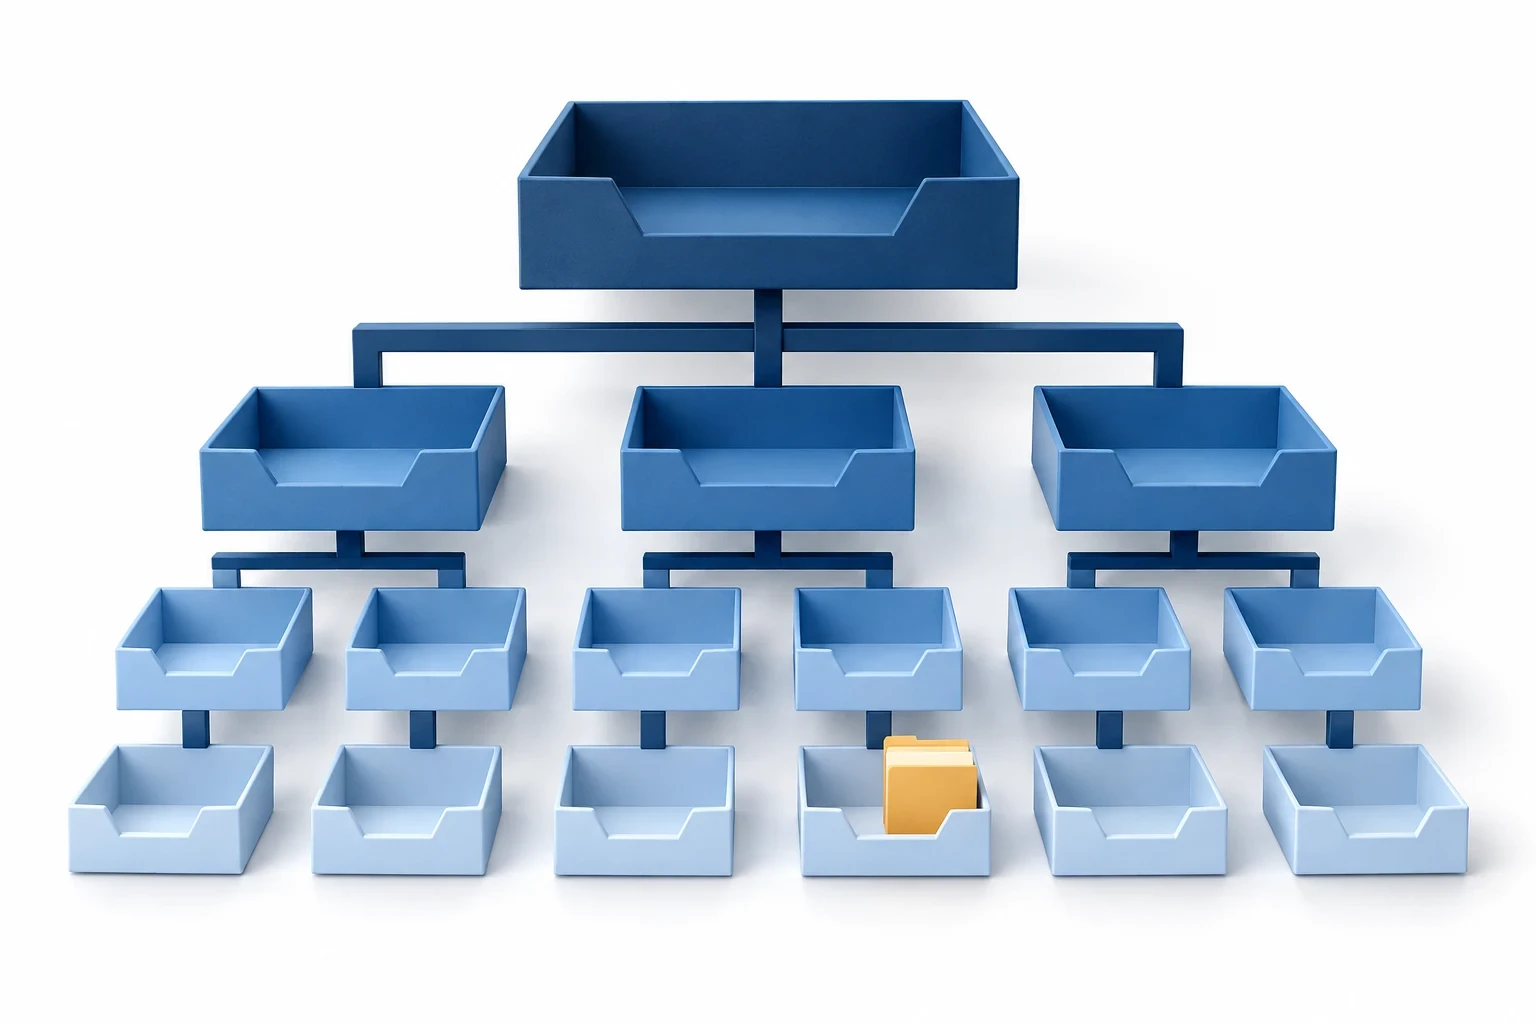
В этом разделе Вы увидите, каким образом используются синтетические счета, научитесь сами создавать счета и рассмотрите их иерархию.План счетов бухгалтерского учета. Счета и субсчета. Иерархия субсчетов
Приказом ГНАУ №114 от 25.03.2011 утверждена новая форма отчета "Декларации о прибыли". Анализ принципов группировки доходов и затрат новой формы Декларации позволяет сделать выводы о том, что классификация затрат по счетам 8-го класса не дает никакой информации для заполнения данного отчета. В то же время заполнить отчет только по счетам 9-го класса невозможно и нужно использовать разнообразные статьи затрат.
В связи со вступлением в действие раздела III Налогового Кодекса Украины (далее, НКУ), кардинально меняется учет налогооблагаемой прибыли:Общие принципы изменений. Использование аналитик налогового учета. Налоговые назначения запасов и затрат. Статьи налоговых Деклараций. Неиспользуемые аналитики налогового учета. Учет ОС. Инвентаризация на 01.04.11. Улучшение ОС. Учет запасов и НЗП. Учет взаиморасчетов с контрагентами. Поступление от контрагентов, которые не могут быть признаны в налоговом учете. Поступление по авансам, по которым были начислены ВР до 01.04.2011. Продажа по авансам, по которым были начислены ВД до 01.04.2011
Приказ Минфина от 28.09.11 № 1213 "Про затвердження форми Податкової декларації з податку на прибуток підприємства" был опубликован и вступил в действие в 4-м кв. 2011 г.Сдача Декларации за период 2-4-й кв. 2011 г.. Изменения в новой форме Декларации. Указание статей Декларации в статьях затрат начиная с 01.01.2012 г.. Себестоимость реализации. Производственные затраты. Административные затраты. Затраты на сбыт. Прочие затраты
В этом документе представлена различная классификация затрат. Узнаете, как реквизит "Характер затрат" классифицирует затраты по отношению к себестоимости и какие значения может принимать.Аналитический учет затрат и нормативно-справочная информация. Отражение хозяйственных операций по накоплению затрат предприятия
В этом разделе рассматривается учет доходов, расходов и прибыли согласно текущему законодательству и нормативным актам Украины. В явном виде выделить обособленный функционал типовой конфигурации (иначе говоря - подсистему), который позволял бы вести учет доходов и расходов предприятия, нельзя, поскольку проводки в этих разделах учета формируются при отражении хозяйственных операций средствами других подсистем.Классификация и счета учета доходов. Аналитический учет доходов. Учет доходов будущих периодов