Описано класифікацію клієнтів за джерелами звернення, попередню реєстрацію потенційних клієнтів і використання завдань із сповіщеннями для передавання та контролю виконання доручень.. Класифікація подій за джерелами звернення. Завдання зі сповіщеннями
АВС-класифікація покупців виконується за сумою виручки або прибутку за обраний період. Результати розподілу за класами зберігаються в документі для подальшого аналізу.
<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
ABC-аналіз дає змогу класифікувати ресурси підприємства за ступенем їх важливості. В його основі лежить принцип Парето, згідно з яким 20 % усіх товарів дають 80 % обороту. ABC-аналіз — це аналіз товарних запасів шляхом поділу на три категорії. Стосовно аналізу продажів ця класифікація матиме такий вигляд:Послідовність дій під час проведення ABC-аналізу
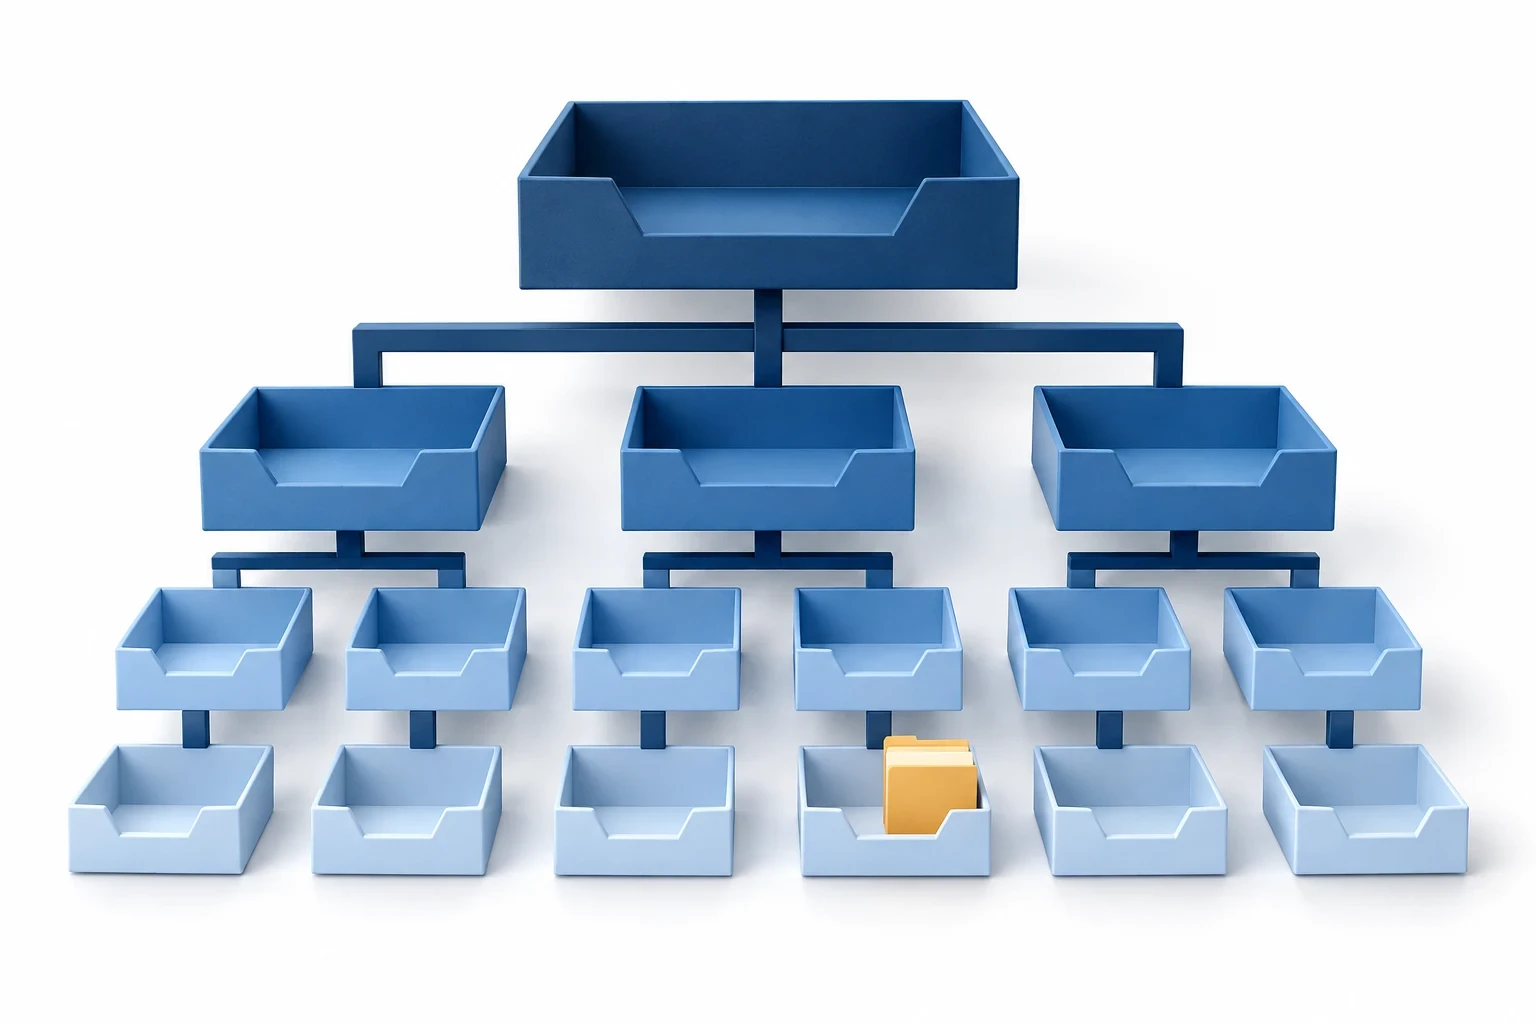
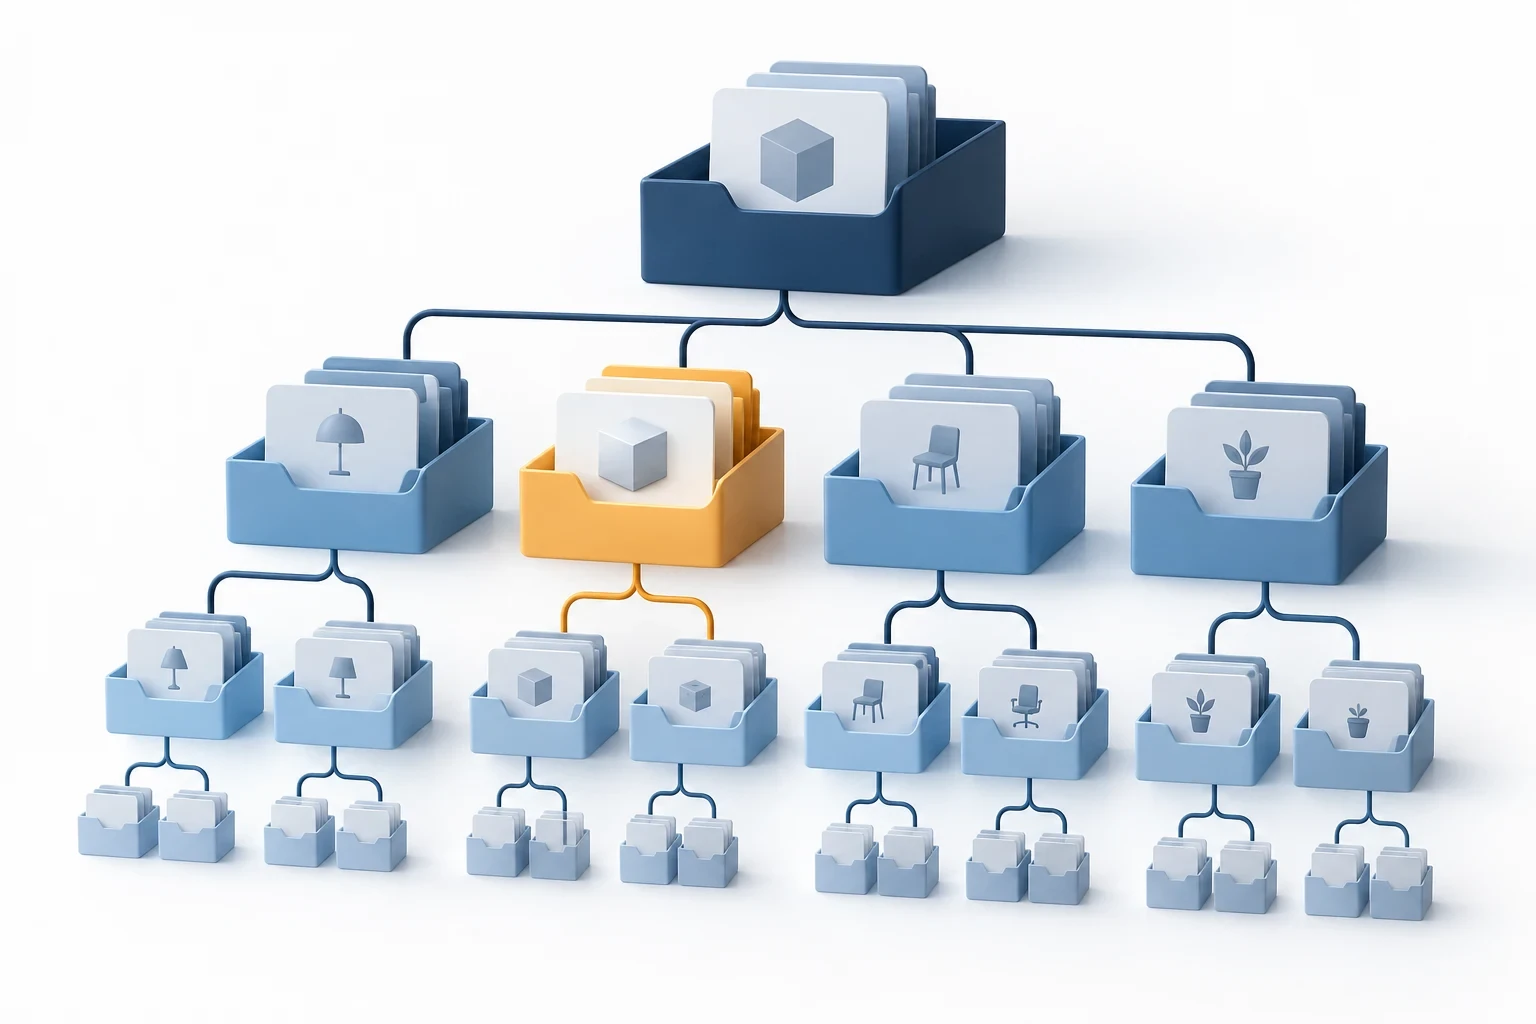
У цьому розділі Ви побачите, яким чином використовуються синтетичні рахунки, навчитеся самі створювати рахунки та розглянете їхню ієрархію.План рахунків бухгалтерського обліку. Рахунки та субрахунки. Ієрархія субрахунків
Наказом ДПАУ №114 від 25.03.2011 затверджено нову форму звіту "Декларації про прибуток". Аналіз принципів групування доходів і витрат нової форми Декларації дає змогу зробити висновки про те, що класифікація витрат за рахунками 8-го класу не надає жодної інформації для заповнення цього звіту. Водночас заповнити звіт лише за рахунками 9-го класу неможливо і потрібно використовувати різноманітні статті витрат.
У зв'язку з набранням чинності розділом III Податкового Кодексу України (далі, ПКУ), кардинально змінюється облік оподатковуваного прибутку: Загальні принципи змін. Використання аналітик податкового обліку. Податкові призначення запасів і витрат. Статті податкових Декларацій. Невикористовувані аналітики податкового обліку. Облік ОЗ. Інвентаризація на 01.04.11. Поліпшення ОЗ. Облік запасів і НЗВ. Облік взаєморозрахунків з контрагентами. Надходження від контрагентів, які не можуть бути визнані в податковому обліку. Надходження за авансами, за якими були нараховані ВР до 01.04.2011. Продаж за авансами, за якими були нараховані ВД до 01.04.2011
Наказ Мінфіну від 28.09.11 № 1213 "Про затвердження форми Податкової декларації з податку на прибуток підприємства" був опублікований і набрав чинності у 4-му кв. 2011 р. Подання Декларації за період 2-4-й кв. 2011 р.. Зміни в новій формі Декларації. Зазначення статей Декларації у статтях витрат починаючи з 01.01.2012 р.. Собівартість реалізації. Виробничі витрати. Адміністративні витрати. Витрати на збут. Інші витрати
У цьому документі представлено різну класифікацію витрат. Дізнаєтеся, як реквізит "Характер витрат" класифікує витрати щодо собівартості та які значення може приймати.Аналітичний облік витрат і нормативно-довідкова інформація. Відображення господарських операцій з накопичення витрат підприємства
У цьому розділі розглядається облік доходів, витрат і прибутку згідно з чинним законодавством і нормативними актами України. Явно виділити відокремлений функціонал типової конфігурації (інакше кажучи — підсистему), який давав би змогу вести облік доходів і витрат підприємства, не можна, оскільки проводки в цих розділах обліку формуються під час відображення господарських операцій засобами інших підсистем.Класифікація та рахунки обліку доходів. Аналітичний облік доходів. Облік доходів майбутніх періодів