Установка коэффициента распределения НДС
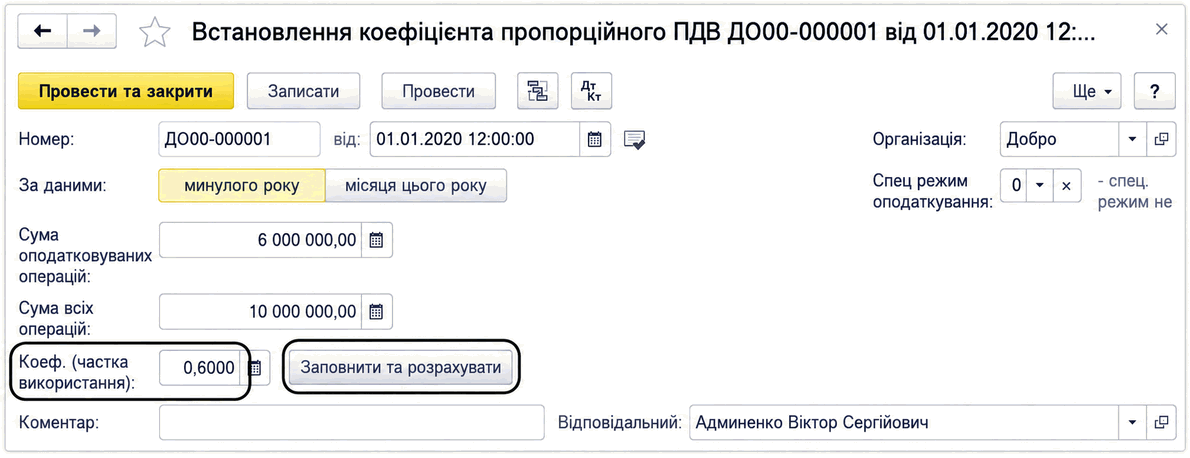
Документ позволяет установить коэффициент для пропорционального распределения НДС. Его можно рассчитать по данным продаж прошлого года или месяца либо ввести вручную.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Документ позволяет установить коэффициент для пропорционального распределения НДС. Его можно рассчитать по данным продаж прошлого года или месяца либо ввести вручную.
ЧитатьОтчет позволяет оценить эффективность менеджеров продаж по заполнению контактных данных, событиям, взаимоотношениям с клиентами, заказам, выручке, прибыли и оплатам.. Отчет по событиям
ЧитатьОписание расчета оптимального количества упаковок и нормативного запаса для подпитки зон быстрого отбора. Приведены параметры прогноза, учет XYZ-классов и порядок использования результатов расчета.. Пример. Пример. Пример
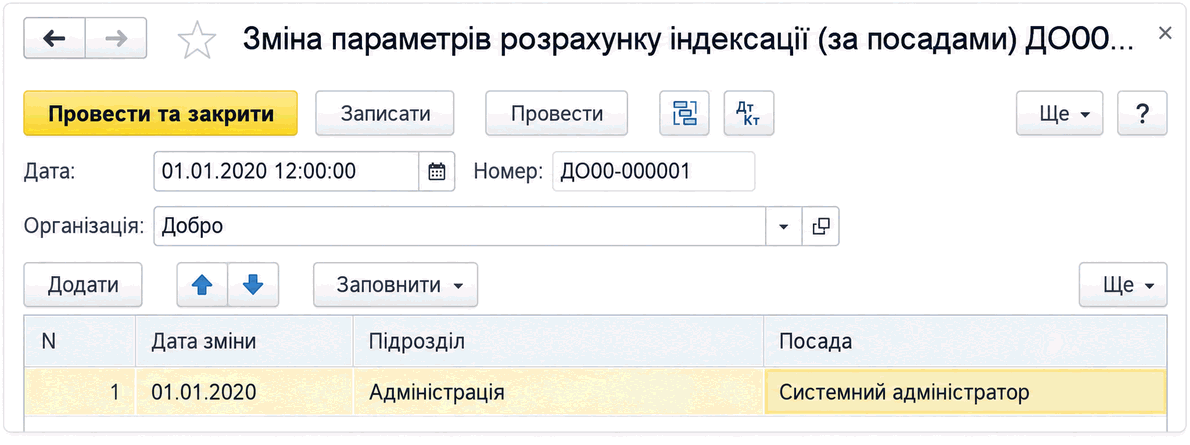
ЧитатьОписаны настройка и расчет индексации зарплаты в BAS Бухгалтерия: базовый месяц, индексы инфляции, прожиточный минимум, особенности для совместителей и фиксированная индексация.. Индексация зарплаты совместителей. Фиксированная индексация
ЧитатьС примером отражения в типовых конфигурациях операций перерасчета налогового кредита по итогам года, а также с отражением информации по перерасчету в отчетности, можно ознакомиться в статье Перерасчет пропорционального НДС по товарам и основным средствам.Общие положения. Порядок проведения годового перерасчета. Подготовка к годовому перерасчету. Определение коэффициента распределения налогового кредита по итогам отчетного года (заполнение таблицы 1 приложения Д7). Перерасчет сумм налогового кредита по итогам года (заполнение таблицы 2 приложения Д7). Перерасчет налогового кредита для необоротных активов по итогам 1, 2 и 3 лет после года их ввода в эксплуатацию (заполнение таблицы 3 приложения Д7). Отражение результатов годового перерасчета в Реестре налоговых накладных и в декларации по НДС. Пример осуществления годового перерасчета сумм налогового кредита. Документы
Читать<b><i>Плата за землю</i></b> – общегосударственный налог, взимаемый в форме земельного налога и арендной платы за земельные участки государственной и коммунальной собственности (п.14.1.147 ст.14 НКУ). <b><i>Плательщиками платы за землю</i></b> согласно ст.269 НКУ являются <b><i>собственники</i></b> земельных участков, земельных долей (паев) и <b><i>постоянные землепользователи</i></b><sup>1</sup> (бессрочное пользование землей). Кроме того, уплачивать земельный налог необходимо собственникам нежилых помещений (их частей) в многоквартирном жилом доме за площади под такими помещениями (их частями), с учетом пропорциональной доли придомовой территории (п.287.8 ст.287 НКУ).Общие положения. Плательщики платы за землю. Объект налогообложения. База налогообложения. Ставки земельного налога. Льготы по земельному налогу. Арендная плата. Нормативная денежная оценка (НДО). Сроки уплаты земельного налога. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Расчет земельного налога. Документы
ЧитатьПлательщики НДС, которые в своей хозяйственной деятельности осуществляют одновременно облагаемые<sup>1</sup> и необлагаемые<sup>2</sup> операции должны рассчитывать <b><i>долю использования товаров/услуг и необоротных активов в налогооблагаемых операциях</i></b>. Без определения этого показателя (его еще называют коэффициентом распределения входящего НДС) нельзя правильно рассчитать сумму налога, подлежащую включению в состав налогового кредита: <i>в случае если приобретенные и/или изготовленные товары/услуги, необоротные активы частично используются в налогооблагаемых операциях, а частично – нет, в суммы налога, которые плательщик имеет право отнести к налоговому кредиту, включается та часть уплаченного (начисленного) налога при их приобретении или изготовлении, которая соответствует <b>доле использования</b> таких товаров/услуг, необоротных активов в налогооблагаемых операциях</i> (п.199.1 ст.199 НКУ).Общие положения. Ситуация 1. Не облагаемые НДС операции осуществлялись в прошлом году (определение коэффициента распределения налогового кредита по итогам календарного года). Ситуация 2. Не облагаемые НДС операции появились впервые в отчетном периоде (определение коэффициента распределения налогового кредита по итогам первого отчетного периода). Отражение налоговых накладных, по которым распределяются суммы входящего НДС, в Реестре налоговых накладных. Отражение распределенного НДС в декларации. Документы
ЧитатьФлаг "Индексация заработка" (в документе "Кадровое перемещение организаций" - "Индексация заработка с коэффициентом") влияет на изменение базового месяца (месяца, с которого начинается расчет индекса потребительских цен) при изменении суммы оклада (тарифной ставки) сотруднику предприятия.
ЧитатьВ этом разделе рассматриваются методы пропорционального распределения НДС.
ЧитатьВ статье описан механизм расчета единого социального взноса на фонд оплаты труда, реализованный в типовой конфигурации «Бухгалтерия для Украины», редакция 1.2 в связи с вступлением в действие Закона № 77-VIII от 28.12.2014 г. и Закона № 219-VIII от 02.03.15 г. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
ЧитатьДанные о коэффициентах выбираются из регистра сведений "Коэффициенты повышения окладов", который заполняется при проведении документов "Изменение коэффициентов повышения окладов" или "Кадровое перемещение организаций" (см. подробнее…).
ЧитатьПлательщики экологического налога определены в ст.240 НКУ. Согласно данной норме <b><i>плательщиками эконалога являются</i></b>:Общие положения. Плательщики эконалога. Объект и база налогообложения. Ставки эконалога. Расчет суммы эконалога. Сроки уплаты эконалога. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Документы
Читать