Встановлення коефіцієнта розподілу ПДВ
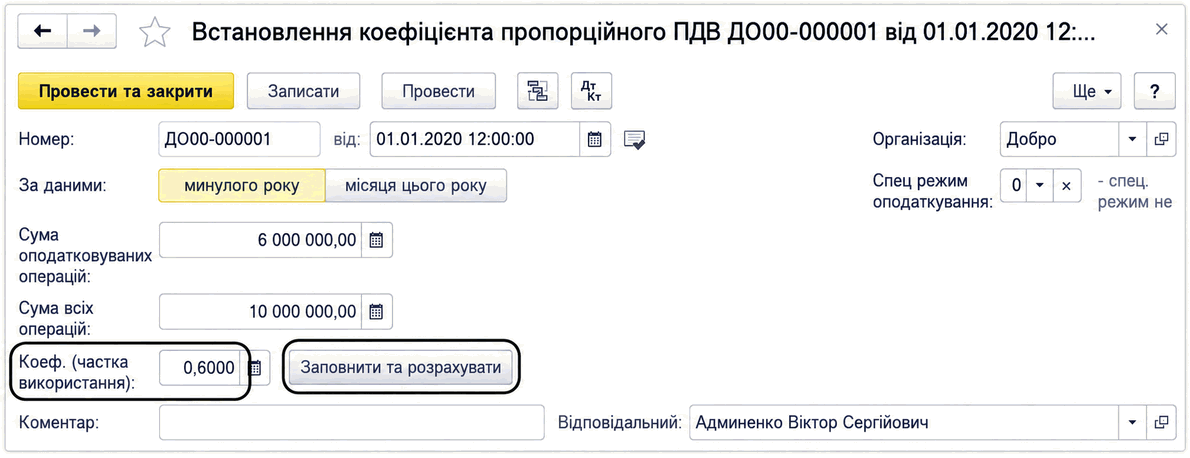
Документ дає змогу встановити коефіцієнт для пропорційного розподілу ПДВ. Його можна розрахувати за даними продажів минулого року або місяця чи ввести вручну.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Документ дає змогу встановити коефіцієнт для пропорційного розподілу ПДВ. Його можна розрахувати за даними продажів минулого року або місяця чи ввести вручну.
ЧитатиЗвіт дає змогу оцінити ефективність менеджерів з продажу за заповненням контактних даних, подіями, взаємовідносинами з клієнтами, замовленнями, виручкою, прибутком і оплатами.. Звіт за подіями
ЧитатиОпис розрахунку оптимальної кількості упаковок і нормативного запасу для підживлення зон швидкого відбору. Наведено параметри прогнозу, облік XYZ-класів і порядок використання результатів розрахунку.. Приклад. Приклад. Приклад
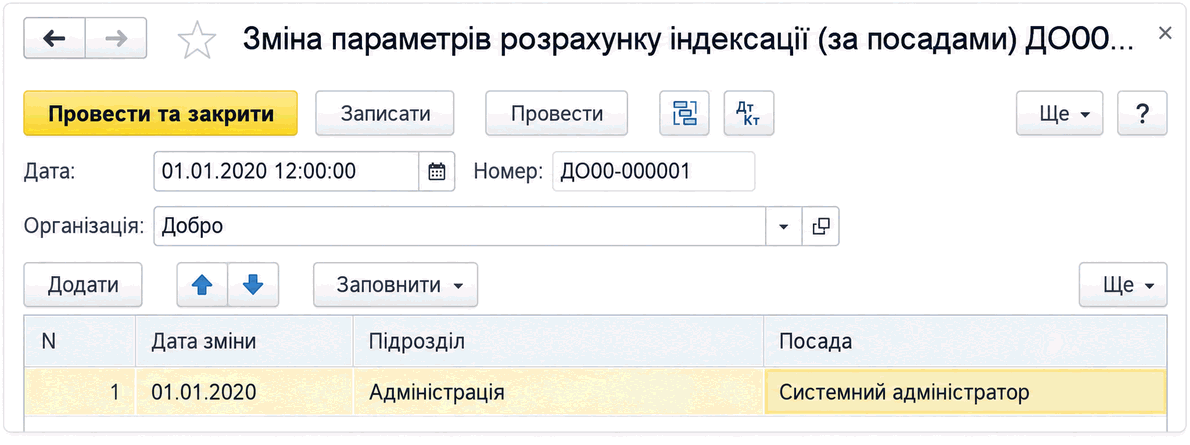
ЧитатиОписано налаштування та розрахунок індексації зарплати в BAS Бухгалтерія: базовий місяць, індекси інфляції, прожитковий мінімум, особливості для сумісників і фіксована індексація.. Індексація зарплати сумісників. Фіксована індексація
ЧитатиЗ прикладом відображення в типових конфігураціях операцій перерахунку податкового кредиту за підсумками року, а також із відображенням інформації про перерахунок у звітності, можна ознайомитися у статті Перерахунок пропорційного ПДВ за товарами та основними засобами.Загальні положення. Порядок проведення річного перерахунку. Підготовка до річного перерахунку. Визначення коефіцієнта розподілу податкового кредиту за підсумками звітного року (заповнення таблиці 1 додатка Д7). Перерахунок сум податкового кредиту за підсумками року (заповнення таблиці 2 додатка Д7). Перерахунок податкового кредиту для необоротних активів за підсумками 1, 2 і 3 років після року їх введення в експлуатацію (заповнення таблиці 3 додатка Д7). Відображення результатів річного перерахунку в Реєстрі податкових накладних і в декларації з ПДВ. Приклад здійснення річного перерахунку сум податкового кредиту. Документи
Читати<b><i>Плата за землю</i></b> – загальнодержавний податок, що справляється у формі земельного податку та орендної плати за земельні ділянки державної і комунальної власності (п.14.1.147 ст.14 ПКУ). <b><i>Платниками плати за землю</i></b> згідно зі ст.269 ПКУ є <b><i>власники</i></b> земельних ділянок, земельних часток (паїв) та <b><i>постійні землекористувачі</i></b><sup>1</sup> (безстрокове користування землею). Крім того, сплачувати земельний податок необхідно власникам нежитлових приміщень (їх частин) у багатоквартирному житловому будинку за площі під такими приміщеннями (їх частинами), з урахуванням пропорційної частки прибудинкової території (п.287.8 ст.287 ПКУ).Загальні положення. Платники плати за землю. Об’єкт оподаткування. База оподаткування. Ставки земельного податку. Пільги із земельного податку. Орендна плата. Нормативна грошова оцінка (НГО). Строки сплати земельного податку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Розрахунок земельного податку. Документи
ЧитатиПлатники ПДВ, які у своїй господарській діяльності здійснюють одночасно оподатковувані<sup>1</sup> та неоподатковувані<sup>2</sup> операції, повинні розраховувати <b><i>частку використання товарів/послуг і необоротних активів в оподатковуваних операціях</i></b>. Без визначення цього показника (його ще називають коефіцієнтом розподілу вхідного ПДВ) неможливо правильно розрахувати суму податку, що підлягає включенню до складу податкового кредиту: <i>у разі якщо придбані та/або виготовлені товари/послуги, необоротні активи частково використовуються в оподатковуваних операціях, а частково – ні, до сум податку, які платник має право віднести до податкового кредиту, включається та частина сплаченого (нарахованого) податку при їх придбанні або виготовленні, яка відповідає <b>частці використання</b> таких товарів/послуг, необоротних активів в оподатковуваних операціях</i> (п.199.1 ст.199 ПКУ).Загальні положення. Ситуація 1. Не оподатковувані ПДВ операції здійснювалися минулого року (визначення коефіцієнта розподілу податкового кредиту за підсумками календарного року). Ситуація 2. Не оподатковувані ПДВ операції з'явилися вперше у звітному періоді (визначення коефіцієнта розподілу податкового кредиту за підсумками першого звітного періоду). Відображення податкових накладних, за якими розподіляються суми вхідного ПДВ, у Реєстрі податкових накладних. Відображення розподіленого ПДВ у декларації. Документи
ЧитатиПрапорець "Індексація заробітку" (у документі "Кадрове переміщення організацій" — "Індексація заробітку з коефіцієнтом") впливає на зміну базового місяця (місяця, з якого починається розрахунок індексу споживчих цін) у разі зміни суми окладу (тарифної ставки) працівнику підприємства.
ЧитатиУ статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Бухгалтерія для України», редакція 1.2 у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. та Законом № 219-VIII від 02.03.15 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиДані про коефіцієнти вибираються з регістру відомостей "Коефіцієнти підвищення окладів", який заповнюється під час проведення документів "Зміна коефіцієнтів підвищення окладів" або "Кадрове переміщення організацій" (див. докладніше…).
ЧитатиПлатники екологічного податку визначені у ст.240 ПКУ. Згідно з цією нормою <b><i>платниками екоподатку є</i></b>:Загальні положення. Платники екоподатку. Об'єкт і база оподаткування. Ставки екоподатку. Розрахунок суми екоподатку. Строки сплати екоподатку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
Читати