В этом случае сначала надо сторнировать информацию о тех проданных комиссионером товарах, за которые он уже отчитался. То есть необходимо оформить документ "Отчет комиссионера о продажах товаров" с отрицательным количеством возвращаемых товаров.
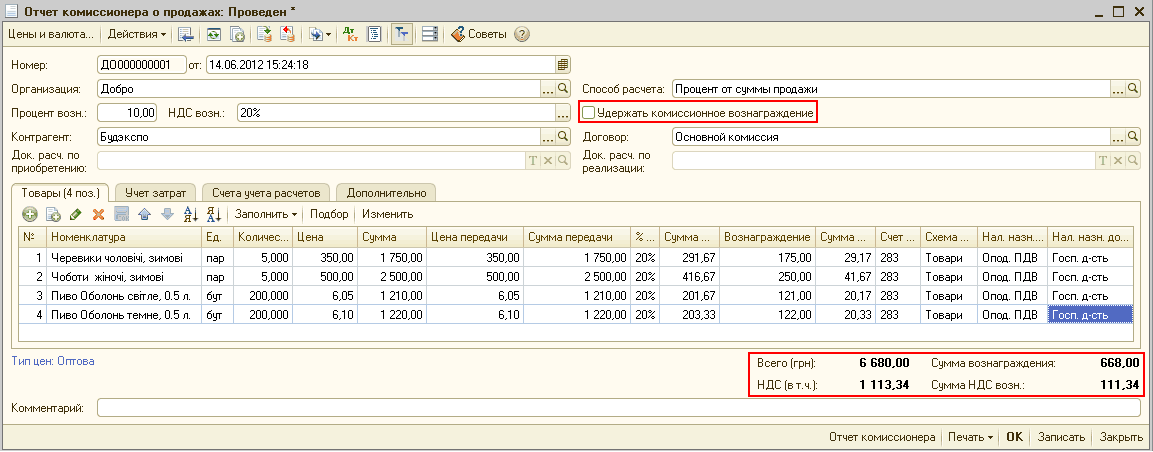
Согласно статьи 189 НКУ, при осуществлении посреднических операций какие-либо особенности при определении базы налогообложения НДС отсутствуют. В первом абзаце п.189.4 НКУ указано, что "базой налогообложения для товаров/услуг, которые передаются/получаются в рамках договоров комиссии (консигнации), поручительства, доверительного управления, является стоимость поставки этих товаров, определенная в порядке, установленном статьей 188 настоящего Кодекса".Способ 1. За счет перечисленных комиссионеру авансов (флаг «Удержать комиссионное вознаграждение» выключен). Способ 2. За счет выручки от реализации товаров (флаг «Удержать комиссионное вознаграждение» включен)
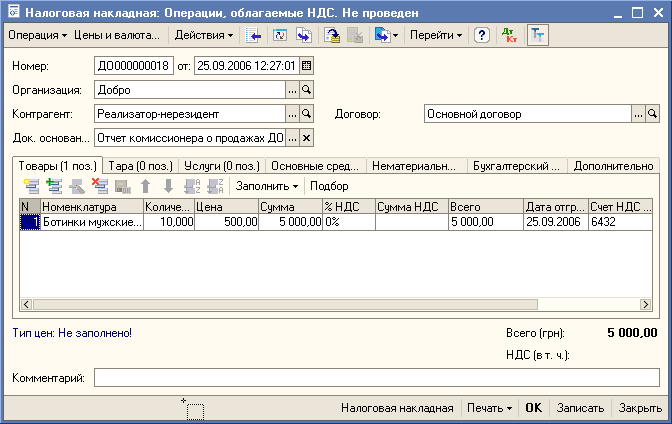
Основное внимание в этой статье будет уделено отражению операций в подсистеме учета НДС, так как бухгалтерский учет не имеет явных отличий по сравнению с обычной комиссионной торговлей с резидентами.1 случай. Комитент – резидент, комиссионер – нерезидент. 2 случай. Комитент - нерезидент, комиссионер - резидент
В типовой конфигурации "Бухгалтерский учет для Украины" комиссионная торговля не автоматизирована.1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
В типовых конфигурациях "Торговля + Склад для Украины" и комплексной конфигурации "Бухгалтерия + Торговля + Склад + Зарплата + Кадры для Украины" 1С:Предприятия 7.7 документ "Продажа реализатором" предназначен ТОЛЬКО для оформления взаимоотношений с КОМИССИОНЕРАМИ!
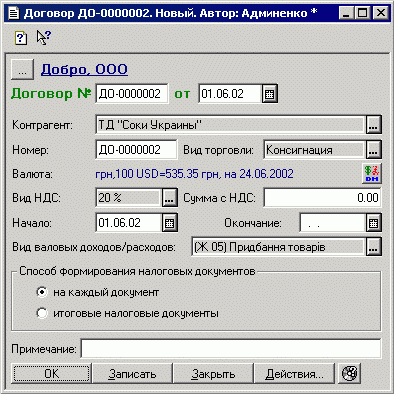
Типовые украинские конфигурации ("Торговля + склад для Украины" и Комплексная для Украины") позволяют автоматизировать учет в комиссионной торговле. В данной статье на примерах будет рассказано о методике учета таких операций в конфигурации Комплексный учет для Украины. Пример 1. Пример 2.
Выручка от реализации товаров при отпуске комиссионных товаров отражается на счете учета расчетов с комитентом в момент проведения документа, содержащего информацию по реализации (к примеру, Реализация товаров и услуг). В учете комиссионера для отражения посреднических услуг в торговле применяется документ Отчет комитенту о продажах товаров, заполняемый в соответствии с данными о фактически проведенной реализации за определенный период.
В учете у комитента для отображения задолженности за посреднические услуги комиссионера и выручки от реализации комиссионных товаров существует документ Отчет комиссионера о продажах. Этот документ не только отображает факт реализации комиссионных товаров (отражает выручку, относит себестоимость товаров на расходы), но и фиксирует выполнение посреднических услуг комиссионером (формирует задолженность перед комиссионером).