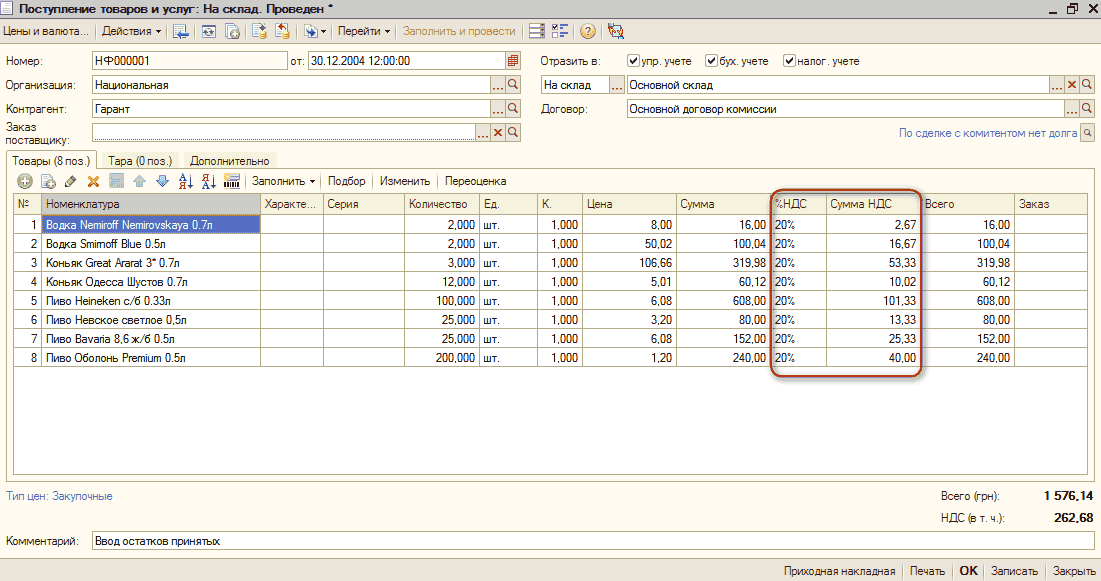
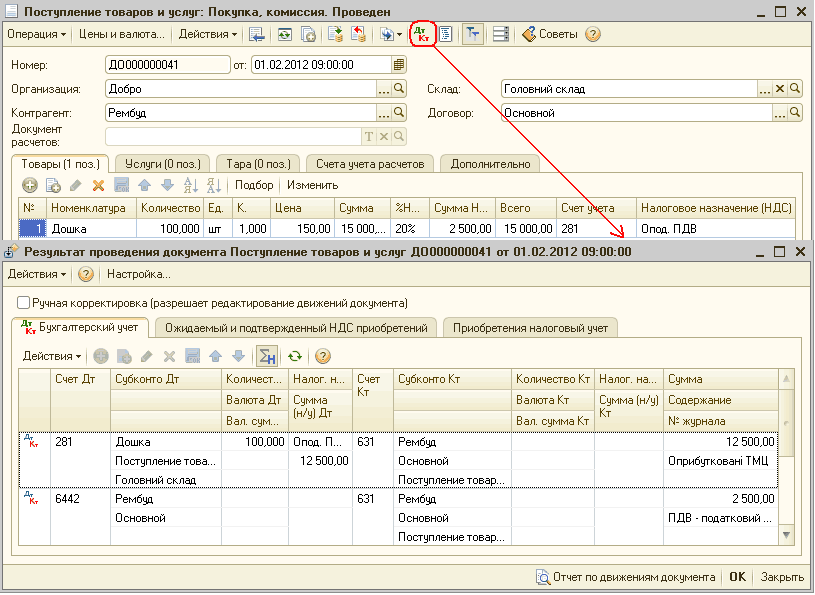
В этом тексте описывается способ заполнения данных по НДС. Также идет речь об учете полученных налоговых документов и учете входящего НДС.Учет входящего ожидаемого НДС. Учет полученных налоговых документов
Учет взаиморасчетов в комплексной конфигурации ведется по выделенным счетам. Ниже будут рассмотрены некоторые случаи взаиморасчетов и способы их отражения в комплексной конфигурации.
Для ввода начальных остатков по счетам бюджетирования предназначен документ "Корректировка остатков по прогнозным балансам". Этот же документ может использоваться для корректировки остатков по счетам при смене цикла планирования.
Справочник "Источники данных для расчетов бюджетирования" предназначен для хранения правил отбора данных конфигурации, используемых для трансляции в подсистему "Бюджетирование". Для трансляции могут использоваться фактические и плановые данные любой из подсистем конфигурации "Управление производственным предприятием", включая саму подсистему "Бюджетирование". Использование источников данных позволяет автоматизировать процессы финансового планирования и анализа исполнения бюджета.Выбор источника. Выбор показателей источника. Отборы. Связь с измерениями бюджетирования. Проверка настройки источника
В этом разделе рассматривается контроль наличия остатков запасов по налоговому назначению НДСЦелевое налоговое назначение активов и затрат. Изменение налоговых параметров учета запасов
При массовом вводе информации весьма важно обеспечить максимально эффективный способ заполнения данных документов, справочников, операций. Одним из достаточно простых, но полезных режимов, повышающих производительность при вводе информации, является режим копирования.
План счетов для бюджетирования формируется отдельно от бухгалтерского (хозрасчетного), а также налогового плана счетов и плана счетов МСФО.Общие классификаторы подсистемы "Бюджетирование". План счетов для бюджетирования. Статьи оборотов по бюджетам. Справочник "Бюджеты". Справочники, используемые для формирования конкретных бюджетов. Статьи бюджета. Счета бюджета. Пример формирования отчета по бюджету
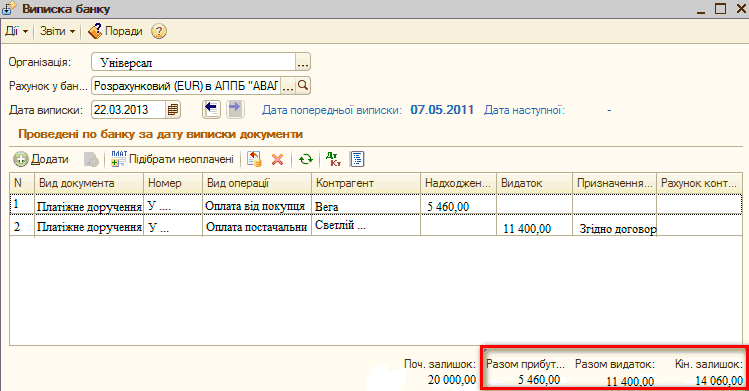
Доступ: Предприятие - Ввод начальных остатковБезналичные денежные средства. Задание №1. Ввод остатков. Задание №2. Поступление оплаты от покупателя. Задание №3. Оплата поставщику. Задание №4. Анализ движения безналичных ДС. Задание №5. Анализ взаиморасчетов с поставщиками и покупателями. Наличные денежные средства и расчеты с подотчетными лицами. Задание №6. Ввод остатков. Задание №8. Выдача ДС подотчетному лицу. Задание №10. Оплата через подотчетное лицо
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Пример. Предварительные действия. Порядок оформления операции взаимозачета
В статье "Механизм автоматического расчета сумм модернизации, которые можно относить на валовые расходы" подробно описан механизм автоматического расчета сумм модернизации, которые можно отнести на валовые расходы.
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).ПРИМЕР. Общая информация. 1. Погашение задолженности кредитору, обеспеченной договором поручительства. 2. Перенос задолженности на должника. 2.1 Флаг «Не переносить НО (НК)» не установлен – налоговая накладная будет выписана от основного должника. 2.2. Флаг «Не переносить НО (НК)» установлен – налоговая накладная будет выписана от основного кредитора. 3. Оплата от должника ООО «Вест Трейд» по договору поручительства. 4. Анализ состояния взаиморасчетов с контрагентами. 5. Отражение учета услуг поручительства